TL;DR
- Auf die Frage, ob die Börse, an der eine Aktie notiert ist, 2030 noch deren Preis bestimmen wird, teilte sich der Saal ungefähr in drei Drittel. Marc Tillement verneinte und verwies auf Gold und Öl, deren Preise sich schon vor Jahrzehnten von ihren ursprünglichen Handelsplätzen gelöst haben.
- Bei US-Aktien ist diese Verschiebung bereits sichtbar: Laut Marc Tillement entfielen vor zwanzig Jahren 80 % des Volumens im Einzelaktienhandel auf die NYSE, heute sind es etwa 25 %, und rund die Hälfte des US-Einzelaktienvolumens wird inzwischen außerbörslich gehandelt.
- Perpetual Futures, eine Erfindung aus der Kryptowelt, machen jeden Vermögenswert über ein Instrument rund um die Uhr handelbar. Marc Tillement nannte eine Nachricht zu Nvidia nach US-Börsenschluss, die auf Hyperliquid innerhalb einer Stunde ein Volumen von 1,2 Milliarden US-Dollar auslöste.
- Teilnehmende äußerten Einwände: Handelshäuser können ihre Positionen über verschiedene Handelsplätze hinweg nicht konsolidieren, Rechnungslegungsvorschriften verlangen weiterhin Schlusskurse des Hauptbörsenplatzes, und tokenisierte Aktien verschiedener Emittenten sind nicht austauschbar.
- Market Maker rechnen damit, dass die Spreads außerhalb der US-Handelszeiten noch mehrere Jahre breit bleiben, wegen nicht fungibler Wrapper auf verschiedenen Chains, fehlendem Prime Brokerage und Kapital, das auf jedem Handelsplatz vorfinanziert werden muss.
- Pyth bildet seine Preise aus Daten von Handelshäusern und Börsen und arbeitet an 24/7-Indizes für US-Aktien. Marc Tillement hält Referenzpreise auch für Institutionen für nützlich, die darauf nicht handeln können, etwa zur Absicherung vor der nächsten Eröffnung.
Speakers
Pricing the Always-On Economy: From 24/7 Markets to Autonomous Finance
- Marc Tillement, Director bei Pyth
Der Workshop fand unter der Chatham-House-Regel statt: Aussagen der Teilnehmenden werden ohne Namen oder Zugehörigkeit wiedergegeben.
Bestimmt die Heimatbörse 2030 noch den Preis?
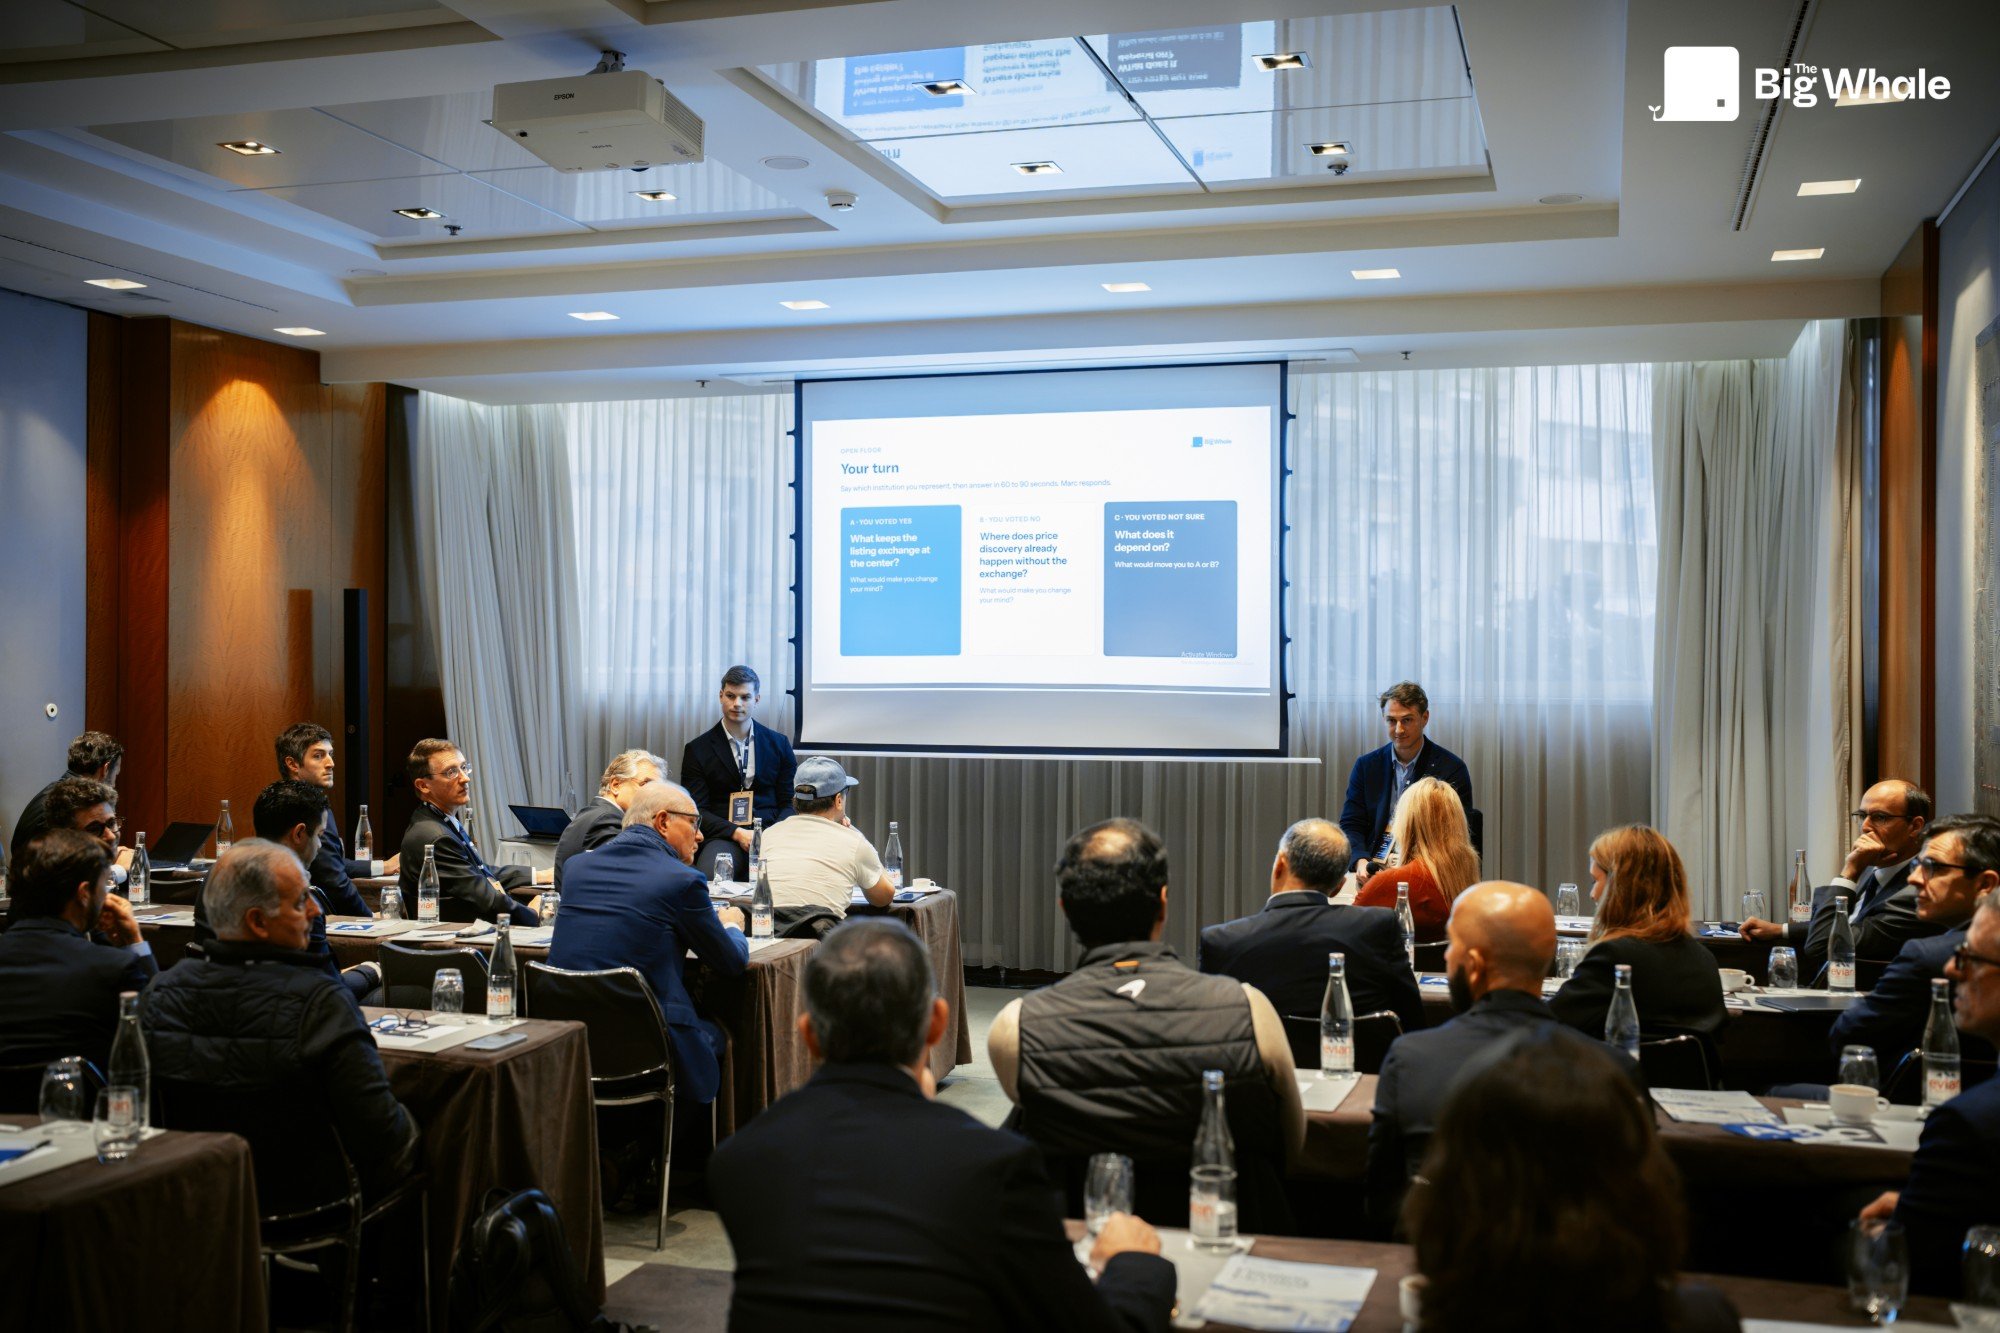
Der Workshop begann mit einer Abstimmung über eine Frage: Wird die Börse, an der eine Aktie notiert ist, 2030 noch deren Preis bestimmen? Der Saal teilte sich ungefähr zu je einem Drittel auf Ja, Nein und Unentschieden auf. Marc Tillement verneinte und begann mit einem Blick in die Geschichte. Rund fünfzig Jahre lang wurde der Goldpreis täglich von einer Handvoll Bankern in einem Londoner Raum festgelegt, bis in den 1970er-Jahren Futures und später ETFs aufkamen. Öl nahm denselben Weg, von der OPEC und den großen Ölkonzernen über die WTI-Futures der CME in den 1980er-Jahren und den Brent-Kontrakt von ICE bis zu den heutigen Kontrakten in Shanghai. In jedem Fall wanderte der Preis von dem Handelsplatz ab, an dem er ursprünglich gebildet wurde.
US-Aktien gehen denselben Weg. Marc Tillement verwies auf Reg NMS, Dark Pools und alternative Handelssysteme seit Mitte der 2000er-Jahre und nannte zwei Zahlen:
- Vor zwanzig Jahren entfielen 80 % des Volumens im Einzelaktienhandel auf die NYSE, heute sind es etwa 25 %
- Rund die Hälfte des US-Einzelaktienvolumens wird inzwischen außerbörslich gehandelt
Nach Einschätzung von Marc Tillement bleiben die Heimatbörsen der Ort für Börsengänge und behalten bei Eröffnung und Schluss großes Gewicht, während sich der Handel rund um diese Zeitpunkte an andere Plätze verlagert. Einige testen bereits längere Handelszeiten, die CME hat sich jedoch von einem verlängerten WTI-Handel zurückgezogen und dafür eher personelle als marktbezogene Gründe angeführt.
Perpetual Futures als 24/7-Instrument
Als zweiten Treiber beschrieb Marc Tillement neue Instrumente. Perpetual Futures, die über eine fortlaufende Funding Rate den Derivatepreis nahe am Basiswert halten, brachten der Kryptowelt ihre ersten 24/7-Produkte, und dasselbe Konstrukt lässt sich auf US-Aktien oder jeden anderen Vermögenswert übertragen. Wer diese Instrumente hält, verzichtet auf Stimmrechte, doch laut Daten von Pyth halten Trader auf diesen Plattformen eine Position im Schnitt rund zehn Stunden und interessieren sich mehr für die Kursentwicklung als für Governance.
Marc Tillement nannte eine Nachricht zu Nvidia, die nach US-Börsenschluss bekannt wurde: Innerhalb einer Stunde wurden auf Hyperliquid 1,2 Milliarden US-Dollar in Nvidia gehandelt, und der Markt preiste einen Rückgang von etwa 15 % ein. Für Anleger in Ländern, in denen der Kauf von Nvidia-Aktien nahezu unmöglich ist, sind diese Instrumente oft der einzige Zugang. Deshalb erwartet Marc Tillement nicht, dass Offshore-Plattformen verschwinden, sobald regulierte Börsen rund um die Uhr handeln.
Wer hält die Preise über Handelsplätze hinweg im Einklang?
Zur Preiseffizienz erwartet Marc Tillement, dass Handelshäuser Preisunterschiede zwischen Handelsplätzen durch Arbitrage schließen, und wies darauf hin, dass die SEC Änderungen an Reg NMS prüft. Nach diesen Regeln kann ein Broker eine Apple-Order bislang nicht an einen blockchainbasierten Handelsplatz weiterleiten. Abweichungen kommen dennoch vor: Als der Designated Market Maker einer tokenisierten Apple-Aktie zwei Stunden lang ausfiel, notierte der Token rund 20 % über dem nachbörslichen Kurs.
Die Teilnehmenden waren weniger zuversichtlich:
- Eine Person aus einem Handelshaus sagte, Firmen, die denselben Vermögenswert auf vielen Plattformen handeln, könnten ihre Positionen zu keinem Zeitpunkt zuverlässig konsolidieren, und keine Technologie löse dieses Problem derzeit
- Eine Person von der Buy-Side meinte, die Frage werde bis 2030 nicht entschieden sein, da die US-Rechnungslegungsvorschriften weiterhin Schlusskurse des Hauptbörsenplatzes verlangen
- Eine weitere Person wies darauf hin, dass Market Maker außerhalb des Bankensektors ihre Preise aus Börsendaten ableiten, deren Verwendung gesetzlich vorgeschrieben ist
Marc Tillement räumte ein, dass tokenisierte Aktien die Lage komplexer machen: Securitize emittiert Aktien nativ, während Emittenten wie Ondo oder xStocks mit SPVs arbeiten, sodass ihre Token nicht eins zu eins gegen dieselbe Aktie bewertet werden können. Marc Tillement erwartet innerhalb dieses Jahrzehnts eine Form von internationalem Consolidated Tape.
Referenzpreise und handelbare Preise
Eine Person von einem regulierten Indexanbieter riet Institutionen, Benchmark- und Datenanbieter sorgfältig auszuwählen und regulierte Anbieter zu bevorzugen, sobald ein Finanzprodukt im Spiel ist. Marc Tillement unterschied zwischen theoretischen Indexpreisen und handelbaren Preisen. Pyth bildet seine Preise aus Daten, die Handelshäuser wie Jump Trading, GTS, Jane Street und DRW sowie Börsen wie LMAX liefern, die den Mittelkurs ihrer Orderbücher übermitteln. Die Daten dienen als Referenz und sind nicht handelbar, und die meisten Kunden von Pyth sind Börsen.
Pyth entwickelt zudem eigene 24/7-Indizes: für einzelne US-Aktien sowie für Körbe der 30, 100 und 500 größten US-Aktien. Marc Tillement will die Methodik nach den Benchmark-Regeln prüfen lassen, auch wenn Kunden bislang selten danach gefragt haben, mit Ausnahme von Brokern, die auch Onchain-Handel anbieten. Für Marc Tillement kommt die Regulierung an zweiter Stelle: Ohne Daten kann kein Index entstehen.
Fonds, NAV und der Preis der sofortigen Abwicklung
Mehrere Vermögensverwalter fragten, wie sich fortlaufende Bepreisung auf Fonds anwenden lässt:
- Geldmarktfonds sind der einfachste Fall, da sie zu fortgeführten Anschaffungskosten bewertet werden
- Bei einem Bitcoin-ETF wird der Basiswert rund um die Uhr gehandelt, der Fonds jedoch nicht, und um asiatische Anleger außerhalb der US-Handelszeiten zu bedienen, braucht es Market Maker mit großen Bilanzen
- Eine Person sagte, ein fortlaufender NAV setze voraus, dass die Fondsbedingungen maschinenlesbar vorliegen, und Verwahrstellen seien darauf nicht vorbereitet
- Eine weitere Person beschrieb einen Zielkonflikt zwischen Bewertung und Unmittelbarkeit: Ein Pensionsfonds kann auf einen besseren Spread warten, ein Krypto-Trader zahlt dagegen dafür, sofort abzuwickeln
Marc Tillement entgegnete, ein 24/7-Referenzpreis erlaube es Fondsmanagern, vor der nächsten Eröffnung zu handeln, etwa durch eine Absicherung nach einer Bewegung über Nacht wie dem Kursrückgang von Nvidia.
Spreads und tokenisierte Aktien
Marc Tillement erwartet, dass sich die Spreads mit der Zeit verengen, wie in den vergangenen zwanzig Jahren, solange Hochfrequenzhandelsfirmen auf jedem Handelsplatz miteinander konkurrieren. Eine Person von einem Market Maker, der tokenisierte Aktien auf mehreren Chains quotiert, beschrieb die derzeitigen Einschränkungen außerhalb der US-Handelszeiten:
- Vier bis sechs verschiedene Wrapper derselben Aktie auf unterschiedlichen Chains, ohne Interoperabilität
- Keine Prime Broker und kein Wertpapierleihemarkt
- Tausende Aktien, die auf mehreren Plattformen vorfinanziert werden müssen, was Kapital bindet
- Bestände, die am Wochenende zur Neige gehen, wenn Privatanleger kaufen, was zu starken Kursschwankungen führt
Nach Einschätzung dieser Person wird es mehrere Jahre dauern, bis die Marktinfrastruktur aufholt. Marc Tillement rechnet unter den Tokenisierungsemittenten mit einem Ausgang, bei dem ein Anbieter den Großteil des Marktes gewinnt. Eine weitere Person stellte Modelle infrage, die auf Blacklisting statt Whitelisting setzen und ohne KYC offshore vertreiben, und argumentierte, dass sie mit wachsender Größe ins Visier der Aufsichtsbehörden geraten werden. Der Favorit von Marc Tillement ist Securitize, das Aktien nativ emittiert und KYC verlangt, auch wenn dort bislang nur wenige Aktien tokenisiert wurden.
Fazit
Die Diskussion kam immer wieder auf eine Frage zurück: Auf welche Preise können sich Institutionen verlassen, wenn die Handelszeiten länger werden? Die Teilnehmenden nannten, was dem noch im Weg steht: über Handelsplätze verstreute Positionen, an die Hauptbörse gekoppelte Rechnungslegungsvorschriften, nicht fungible Token und auf jedem Handelsplatz gebundenes Kapital. Bei der abschließenden Abstimmung änderten nur zwei der Unentschlossenen ihre Antwort. Marc Tillement hielt zum Schluss fest, dass Fondsmanager, Handelshäuser und Börsen unterschiedliche Bedürfnisse haben und ein 24/7-Referenzpreis auch Institutionen nützt, die darauf nicht handeln können.