TL;DR
- Op de vraag of de beurs waar een aandeel genoteerd staat in 2030 nog de prijs ervan bepaalt, viel de zaal ongeveer in drie gelijke delen uiteen. Marc Tillement antwoordde ontkennend en wees op goud en olie, waarvan de prijzen al decennia geleden loskwamen van hun oorspronkelijke handelsplaatsen.
- Die verschuiving is al zichtbaar bij Amerikaanse aandelen: volgens Marc Tillement verwerkte de NYSE twintig jaar geleden 80% van het volume in individuele aandelen en vandaag ongeveer 25%, en wordt rond de helft van het Amerikaanse volume in individuele aandelen inmiddels buiten de beurs verhandeld.
- Perpetual futures, een uitvinding uit de cryptowereld, maken elke asset 24/7 verhandelbaar via één instrument. Marc Tillement noemde een nieuwsbericht over Nvidia na de Amerikaanse slotbel, dat binnen een uur 1,2 miljard dollar aan volume op Hyperliquid opleverde.
- Deelnemers plaatsten kanttekeningen: handelshuizen kunnen hun posities over verschillende handelsplatforms heen niet consolideren, boekhoudregels vereisen nog altijd slotkoersen van de primaire beurs, en getokeniseerde aandelen van verschillende uitgevers zijn niet onderling uitwisselbaar.
- Market makers verwachten dat de spreads buiten de Amerikaanse handelsuren nog jarenlang breed blijven, door niet-fungibele wrappers op verschillende chains, het ontbreken van prime brokerage en kapitaal dat op elk platform vooraf moet worden gestald.
- Pyth bouwt zijn prijzen op uit data van handelshuizen en beurzen en werkt aan 24/7-indices voor Amerikaanse aandelen. Marc Tillement ziet referentieprijzen als nuttig, ook voor instellingen die er niet op kunnen handelen, bijvoorbeeld om zich in te dekken voor de volgende opening.
Sprekers
Pricing the Always-On Economy: From 24/7 Markets to Autonomous Finance
- Marc Tillement, Director bij Pyth
De workshop vond plaats onder de Chatham House-regel: uitspraken van deelnemers worden weergegeven zonder namen of organisaties.
Bepaalt de noteringsbeurs in 2030 nog de prijs?
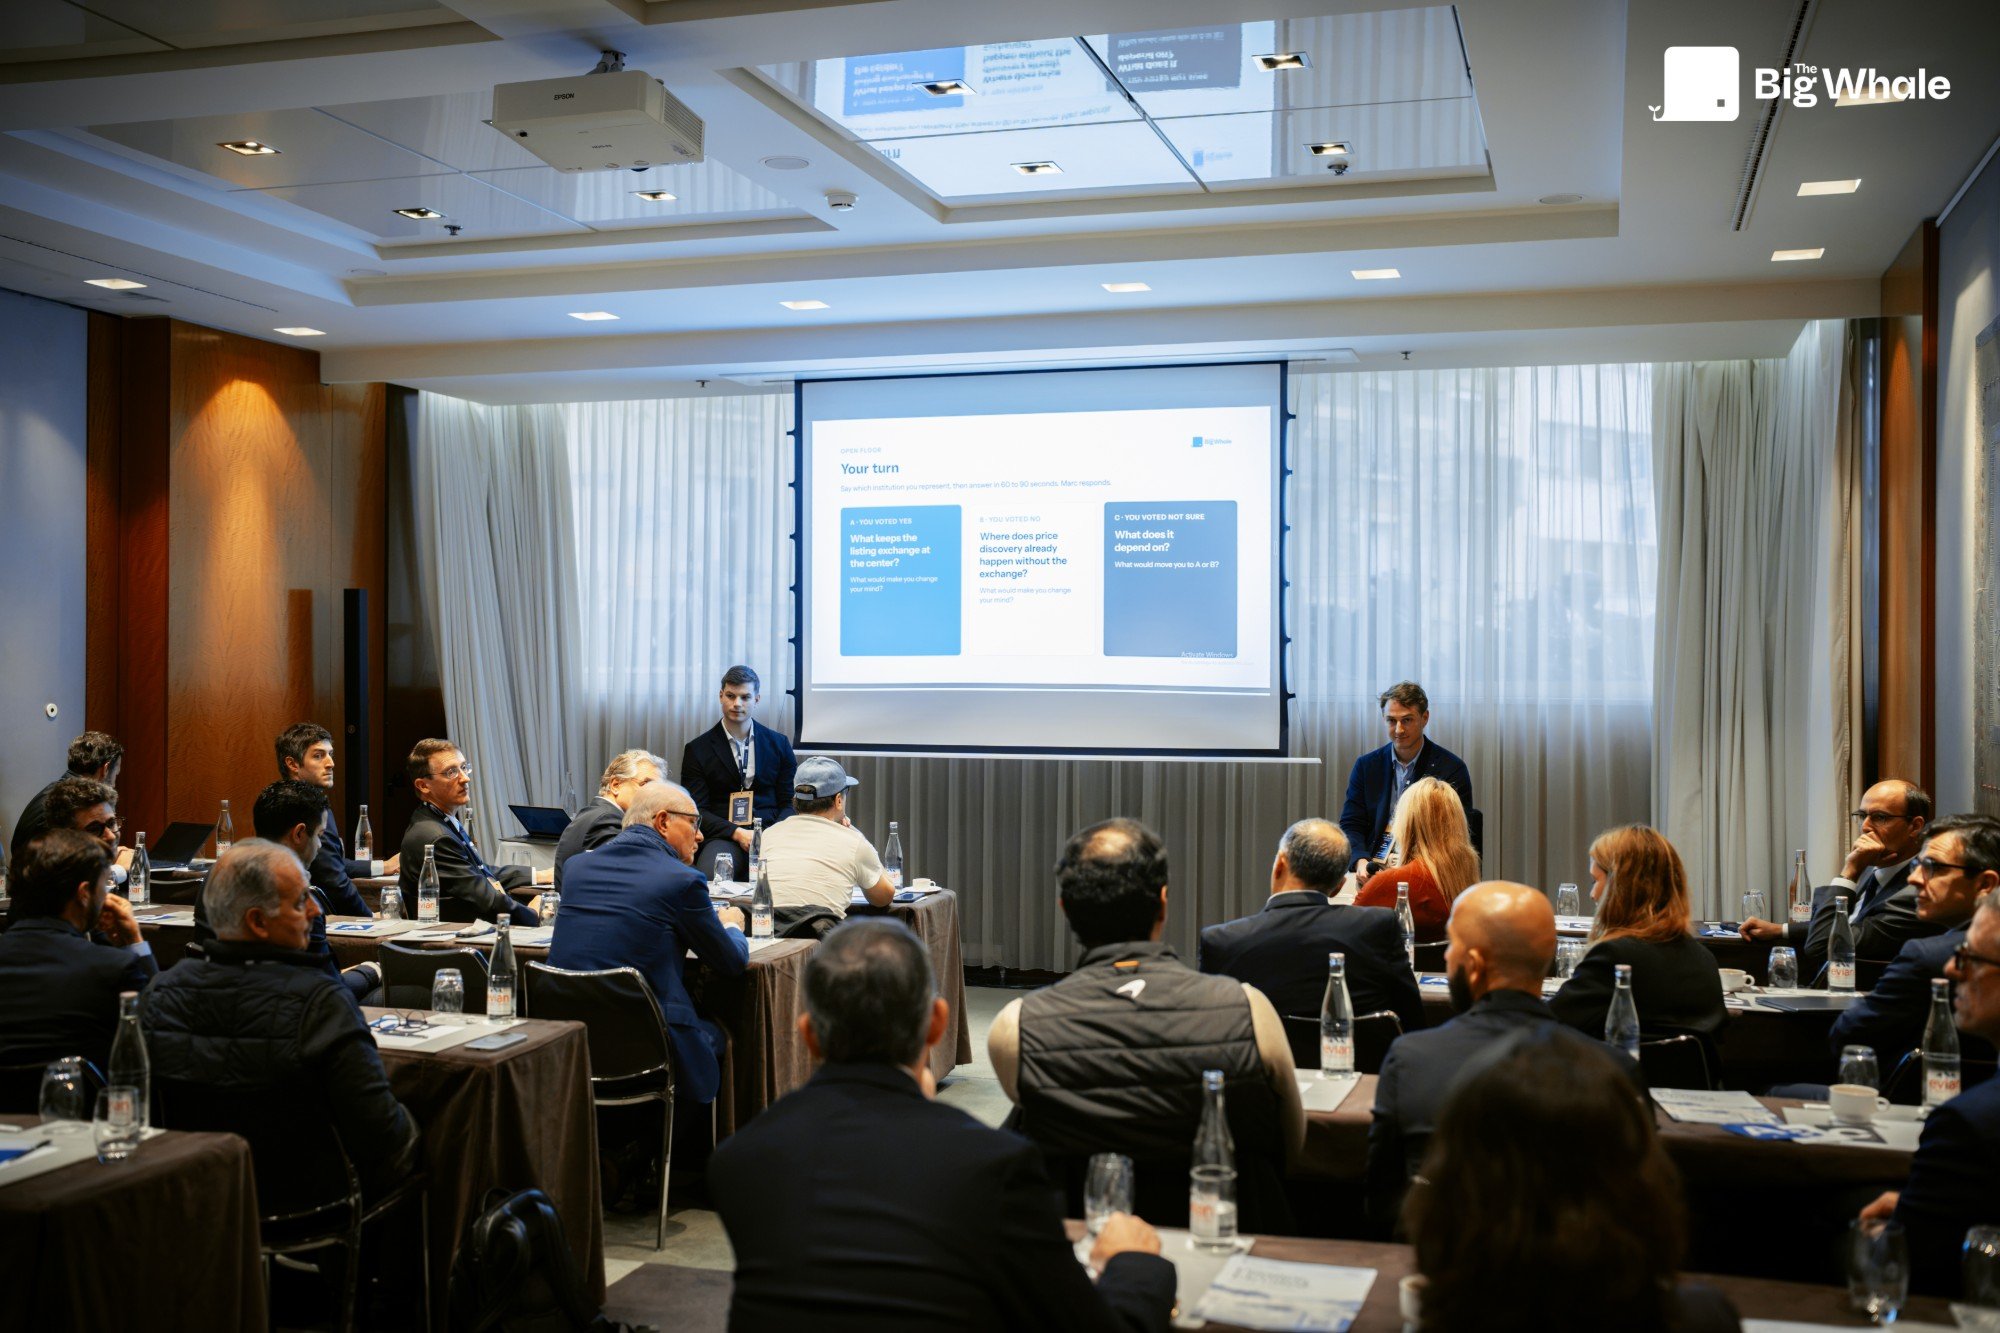
De workshop begon met een stemming over één vraag: bepaalt de beurs waar een aandeel genoteerd staat in 2030 nog de prijs ervan? De zaal verdeelde zich ongeveer in drie gelijke delen tussen ja, nee en weet niet. Marc Tillement antwoordde nee en begon bij de geschiedenis. Zo'n vijftig jaar lang werd de goudprijs dagelijks vastgesteld door een handvol bankiers in een zaal in Londen, tot in de jaren zeventig de futures kwamen en later de ETF's. Olie volgde hetzelfde pad, van de OPEC en de grote oliemaatschappijen naar de WTI-futures van CME in de jaren tachtig, de Brent van ICE en nu contracten in Shanghai. Telkens verliet de prijs de handelsplaats waar die oorspronkelijk tot stand kwam.
Amerikaanse aandelen gaan dezelfde kant op. Marc Tillement wees op Reg NMS, dark pools en alternatieve handelssystemen sinds midden jaren 2000, en gaf twee cijfers:
- De NYSE verwerkte twintig jaar geleden 80% van het volume in individuele aandelen, vandaag ongeveer 25%
- Rond de helft van het Amerikaanse volume in individuele aandelen wordt inmiddels buiten de beurs verhandeld
Volgens Marc Tillement blijven noteringsbeurzen de plek waar bedrijven naar de beurs gaan en blijven ze sterk bij de opening en de slotbel, terwijl de handel rond die momenten naar elders verschuift. Sommige beurzen testen al langere handelstijden, al zag CME af van verlengde handel in WTI, met personeelskwesties eerder dan marktoverwegingen als reden.
Perpetual futures als 24/7-instrument
De tweede drijvende kracht die Marc Tillement beschreef, zijn nieuwe instrumenten. Perpetual futures, die met een doorlopende funding rate de derivatenprijs dicht bij de onderliggende waarde houden, gaven crypto zijn eerste 24/7-producten, en hetzelfde ontwerp is toepasbaar op Amerikaanse aandelen of elke andere asset. Houders zien af van stemrecht, maar volgens data van Pyth houden traders op deze platforms een positie gemiddeld ongeveer tien uur aan, en letten ze meer op het koersverloop dan op governance.
Marc Tillement noemde een nieuwsbericht over Nvidia dat na de Amerikaanse slotbel naar buiten kwam: binnen een uur werd op Hyperliquid voor 1,2 miljard dollar in Nvidia verhandeld, en verdisconteerde de markt een daling van ongeveer 15%. Voor beleggers in landen waar het kopen van Nvidia-aandelen bijna onmogelijk is, zijn deze instrumenten vaak de enige toegang. Daarom verwacht Marc Tillement niet dat offshoreplatforms verdwijnen zodra gereguleerde beurzen de klok rond handelen.
Wie houdt de prijzen tussen handelsplatforms op één lijn?
Wat prijsefficiëntie betreft, verwacht Marc Tillement dat handelshuizen verschillen tussen platforms via arbitrage wegwerken. Marc Tillement wees er ook op dat de SEC wijzigingen aan Reg NMS overweegt; op grond van die regels kan een broker een order in Apple nog niet naar een op blockchain gebaseerd platform routeren. Verschillen komen nog altijd voor: toen de designated market maker van een getokeniseerd Apple-aandeel twee uur uitviel, noteerde de token zo'n 20% boven de nabeursprijs.
Deelnemers waren minder overtuigd:
- Een deelnemer van een handelshuis zei dat partijen die dezelfde asset op veel platforms verhandelen hun posities op geen enkel moment betrouwbaar kunnen consolideren, en dat geen enkele technologie dat vandaag oplost
- Een deelnemer van de buy-side zei dat de kwestie in 2030 nog niet beslecht zal zijn, omdat Amerikaanse boekhoudregels nog altijd slotkoersen van de primaire beurs vereisen
- Een andere deelnemer merkte op dat market makers buiten de bankensector hun prijzen afleiden uit beursdata, waarvan het gebruik wettelijk verplicht is
Marc Tillement erkende dat getokeniseerde aandelen extra complexiteit toevoegen: Securitize geeft aandelen native uit, terwijl uitgevers als Ondo of xStocks met SPV's werken, waardoor hun tokens niet één op één tegen hetzelfde aandeel gewaardeerd kunnen worden. Marc Tillement verwacht binnen dit decennium een vorm van internationale consolidated tape.
Referentieprijzen tegenover uitvoerbare prijzen
Een deelnemer van een gereguleerde indexaanbieder riep instellingen op om benchmark- en dataleveranciers zorgvuldig te kiezen, en de voorkeur te geven aan gereguleerde partijen zodra er een financieel product in het spel is. Marc Tillement maakte onderscheid tussen theoretische indexprijzen en uitvoerbare prijzen. Pyth bouwt zijn prijzen op uit data van handelshuizen als Jump Trading, GTS, Jane Street en DRW, en van beurzen als LMAX, die het midden van hun orderboeken doorsturen. De data dient als referentie en is niet uitvoerbaar, en de meeste klanten van Pyth zijn beurzen.
Pyth bouwt ook eigen 24/7-indices: voor individuele Amerikaanse aandelen en voor mandjes van de 30, 100 en 500 grootste Amerikaanse aandelen. Marc Tillement wil de methodologie laten toetsen aan de benchmarkregels, al hebben klanten daar tot nu toe zelden om gevraagd, met uitzondering van brokers die ook onchain handel aanbieden. Voor Marc Tillement komt regelgeving op de tweede plaats: zonder data kan geen enkele index bestaan.
Fondsen, NAV en de kosten van directe afwikkeling
Verschillende vermogensbeheerders vroegen hoe doorlopende prijsvorming op fondsen van toepassing is:
- Geldmarktfondsen zijn het eenvoudigste geval, omdat ze tegen geamortiseerde kostprijs worden gewaardeerd
- Bij een Bitcoin-ETF wordt de onderliggende waarde 24/7 verhandeld, maar het fonds niet, en Aziatische beleggers bedienen buiten de Amerikaanse handelsuren vereist market makers met grote balansen
- Een deelnemer zei dat een doorlopende NAV vereist dat de fondsvoorwaarden machineleesbaar zijn, en dat bewaarbanken daar niet klaar voor zijn
- Een andere deelnemer beschreef een afweging tussen waardering en directheid: een pensioenfonds kan wachten op een betere spread, terwijl een cryptotrader betaalt om meteen af te wikkelen
Marc Tillement antwoordde dat een 24/7-referentieprijs een fondsbeheerder in staat stelt om voor de volgende opening te handelen, bijvoorbeeld door zich in te dekken na een beweging 's nachts zoals de daling van Nvidia.
Spreads en getokeniseerde aandelen
Marc Tillement verwacht dat de spreads na verloop van tijd krapper worden, zoals in de afgelopen twintig jaar, zolang hoogfrequente handelshuizen op elk platform met elkaar concurreren. Een deelnemer van een market maker die getokeniseerde aandelen op meerdere chains quoteert, beschreef de huidige beperkingen buiten de Amerikaanse handelsuren:
- Vier tot zes verschillende wrappers van hetzelfde aandeel op verschillende chains, zonder interoperabiliteit
- Geen prime brokers en geen leenmarkt
- Duizenden aandelen die op meerdere platforms vooraf gefinancierd moeten worden, wat kapitaal vastzet
- Voorraden die in het weekend opraken wanneer particuliere beleggers kopen, met grote prijsschommelingen als gevolg
Volgens deze deelnemer duurt het nog meerdere jaren voordat de marktinfrastructuur is bijgebeend. Marc Tillement verwacht onder tokenisatie-uitgevers een uitkomst waarbij één partij het grootste deel van de markt wint. Een andere deelnemer zette vraagtekens bij modellen die op blacklisting in plaats van whitelisting steunen en zonder KYC offshore distribueren, met als argument dat die bij hun groei op toezichthouders zullen stuiten. De voorkeur van Marc Tillement gaat uit naar Securitize, dat aandelen native uitgeeft en KYC vereist, ook al zijn daar tot nu toe maar enkele aandelen getokeniseerd.
Conclusie
De discussie kwam steeds terug op één vraag: op welke prijzen kunnen instellingen vertrouwen naarmate de handelstijden langer worden? Deelnemers noemden wat daar nog in de weg staat: posities verspreid over platforms, boekhoudregels die aan de primaire beurs gekoppeld zijn, tokens die niet fungibel zijn en kapitaal dat op elk platform vastzit. Bij de slotstemming veranderden slechts twee van de twijfelaars hun antwoord. Marc Tillement sloot af met de vaststelling dat fondsbeheerders, handelshuizen en beurzen andere behoeften hebben, en dat een 24/7-referentieprijs ook nuttig blijft voor instellingen die er niet op kunnen handelen.