TL;DR
- À la question de savoir si la Bourse qui cote une action en fixera encore le prix en 2030, la salle s'est divisée à peu près en trois tiers. Marc Tillement a répondu non, en citant l'or et le pétrole, dont les prix se sont éloignés de leurs places d'origine il y a plusieurs décennies.
- Le mouvement est déjà visible sur les actions américaines : selon Marc Tillement, le NYSE traitait 80 % des volumes sur actions individuelles il y a vingt ans, contre environ 25 % aujourd'hui, et près de la moitié des volumes sur actions individuelles aux États-Unis s'échange désormais hors Bourse.
- Les contrats à terme perpétuels, une invention de la crypto, offrent à n'importe quel actif un instrument négociable 24/7. Marc Tillement a cité une information sur Nvidia publiée après la clôture américaine, qui a généré 1,2 milliard de dollars de volume sur Hyperliquid en une heure.
- Les participants ont exprimé des réserves : les sociétés de trading ne peuvent pas consolider leurs positions entre plateformes, les règles comptables exigent toujours des prix de clôture issus de la place principale, et les actions tokenisées de différents émetteurs ne sont pas interchangeables.
- Les market makers s'attendent à ce que les spreads restent larges en dehors des heures de marché américaines pendant plusieurs années, en raison de wrappers non fongibles d'une chaîne à l'autre, de l'absence de prime brokerage et d'un capital préfinancé sur chaque plateforme.
- Pyth construit ses prix à partir de données transmises par des sociétés de trading et des Bourses, et travaille sur des indices 24/7 d'actions américaines. Marc Tillement juge les prix de référence utiles même pour les institutions qui ne peuvent pas négocier sur cette base, par exemple pour se couvrir avant l'ouverture suivante.
Intervenants
Pricing the Always-On Economy: From 24/7 Markets to Autonomous Finance
- Marc Tillement, Director chez Pyth
L'atelier s'est tenu sous la règle de Chatham House : les propos des participants sont rapportés sans nom ni affiliation.
La Bourse de cotation fixera-t-elle encore le prix en 2030 ?
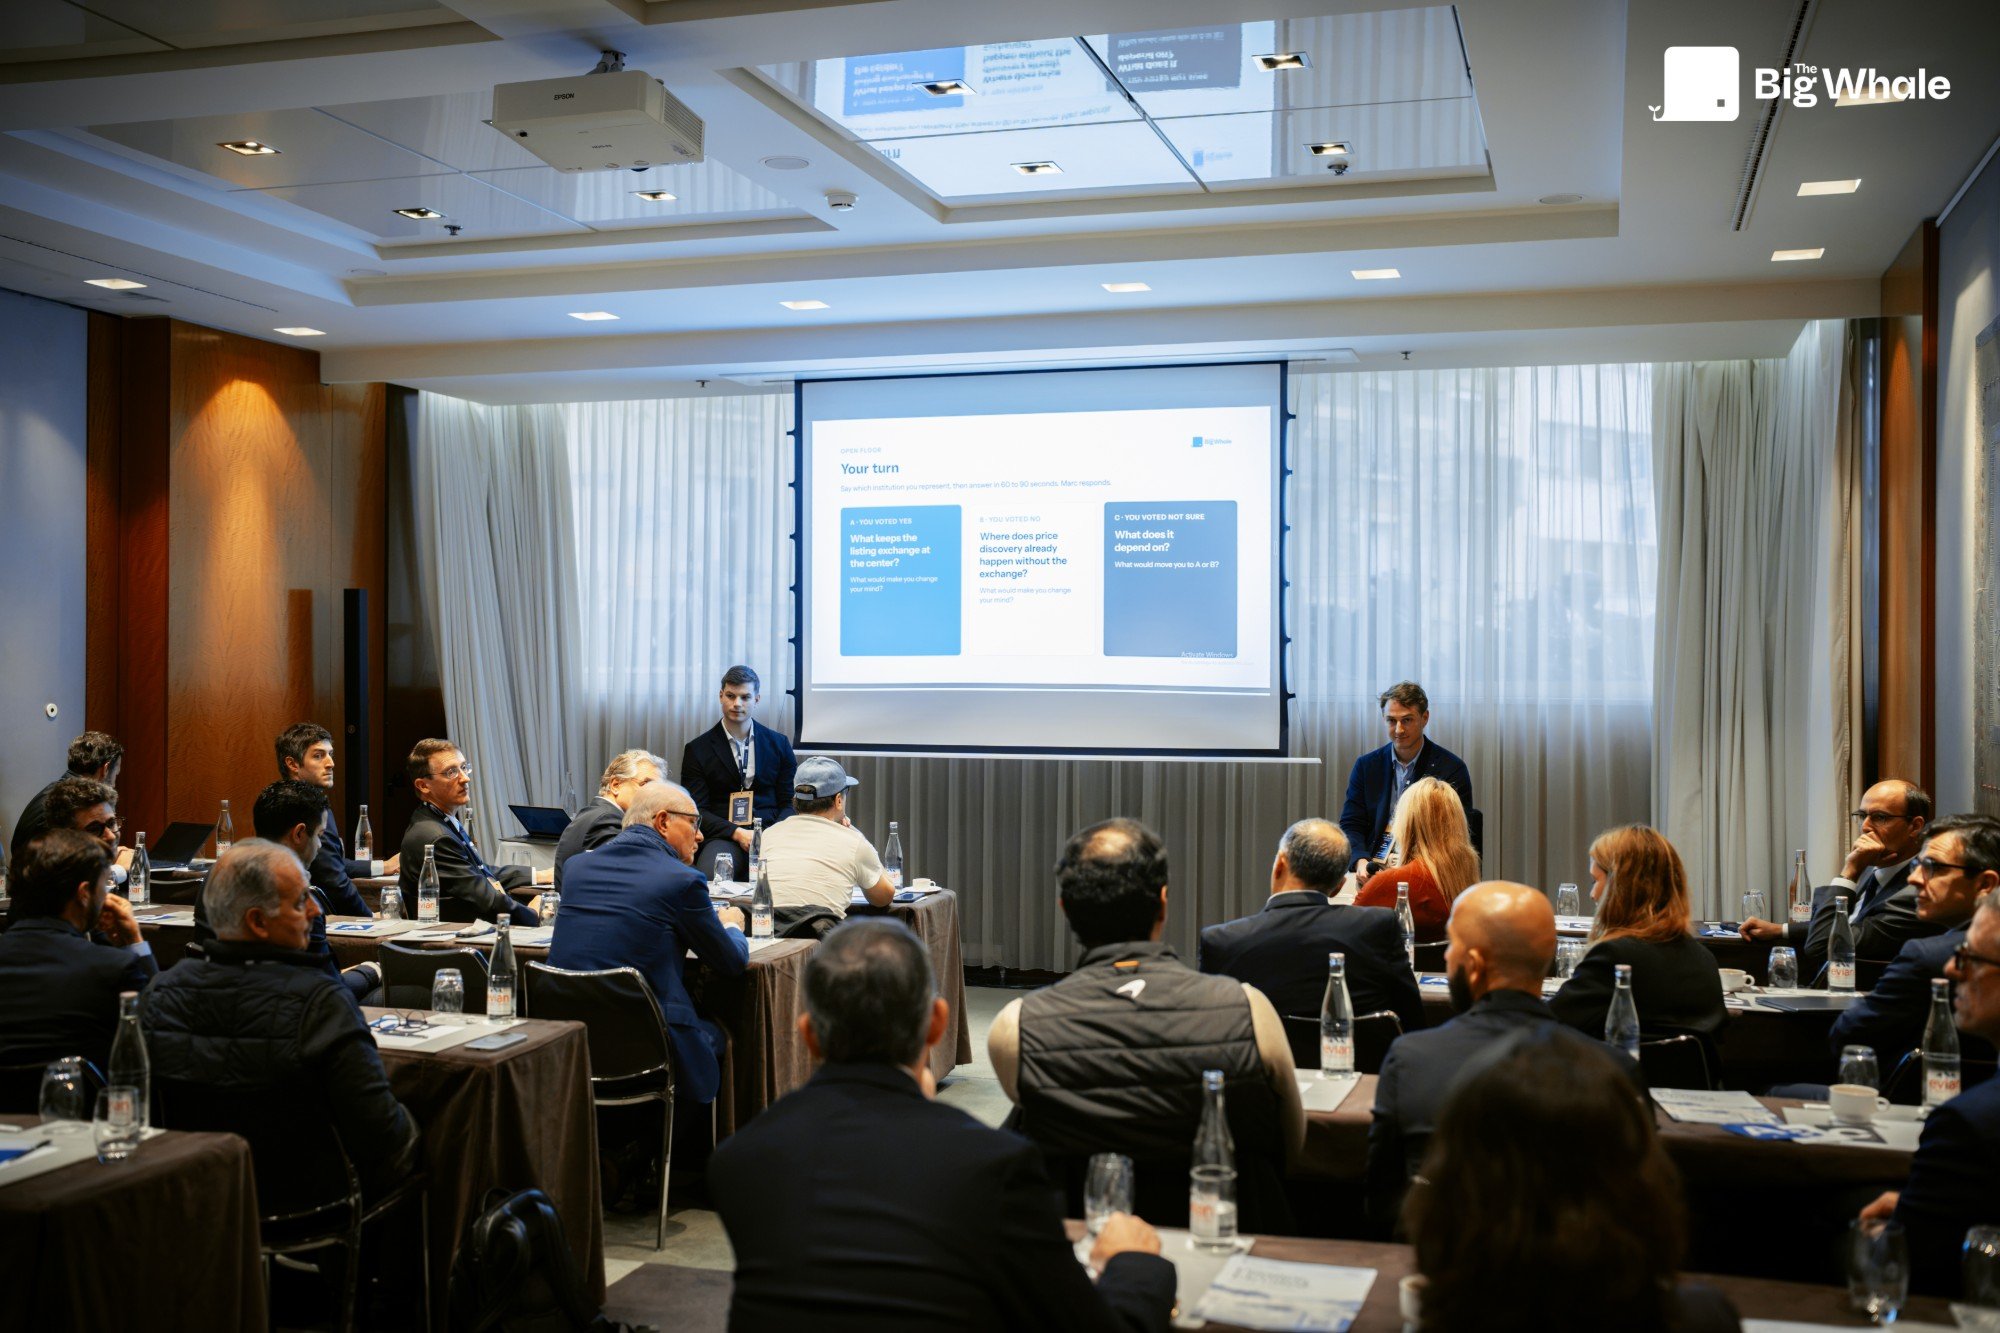
L'atelier s'est ouvert sur un vote autour d'une question : en 2030, la Bourse qui cote une action en fixera-t-elle encore le prix ? La salle s'est répartie à peu près en trois tiers entre oui, non et incertain. Marc Tillement a répondu non, en partant de l'histoire. Pendant une cinquantaine d'années, le prix de l'or a été fixé chaque jour par une poignée de banquiers réunis dans une salle à Londres, jusqu'à l'arrivée des contrats à terme dans les années 1970, puis des ETF. Le pétrole a suivi la même trajectoire, de l'OPEP et des grandes compagnies pétrolières aux contrats à terme WTI du CME dans les années 1980, au Brent d'ICE et aujourd'hui à des contrats à Shanghai. Dans chaque cas, le prix a quitté la place où il se formait à l'origine.
Les actions américaines prennent le même chemin. Marc Tillement a cité Reg NMS, les dark pools et les systèmes de négociation alternatifs apparus depuis le milieu des années 2000, et a donné deux chiffres :
- Le NYSE traitait 80 % des volumes sur actions individuelles il y a vingt ans, contre environ 25 % aujourd'hui
- Près de la moitié des volumes sur actions individuelles aux États-Unis s'échange désormais hors Bourse
Pour Marc Tillement, les Bourses de cotation resteront le lieu des introductions en Bourse et garderont un poids important à l'ouverture et à la clôture, tandis que les échanges autour de ces moments se déplaceront ailleurs. Certaines testent déjà des horaires élargis, même si le CME a renoncé à étendre la négociation du WTI, en invoquant des questions de personnel plus que des considérations de marché.
Les contrats à terme perpétuels, instrument du 24/7
Le second moteur décrit par Marc Tillement tient aux nouveaux instruments. Les contrats à terme perpétuels, qui s'appuient sur un taux de financement continu pour maintenir le dérivé proche de son sous-jacent, ont donné à la crypto ses premiers produits 24/7, et le même mécanisme peut s'appliquer aux actions américaines ou à tout autre actif. Leurs détenteurs renoncent aux droits de vote, mais selon les données de Pyth, les traders sur ces plateformes conservent une position environ dix heures en moyenne et s'intéressent davantage à l'évolution des cours qu'à la gouvernance.
Marc Tillement a cité une information sur Nvidia parue après la clôture américaine : en une heure, 1,2 milliard de dollars se sont échangés sur Nvidia sur Hyperliquid, et le marché a intégré une baisse d'environ 15 %. Pour les investisseurs de pays où acheter des actions Nvidia est presque impossible, ces instruments constituent souvent le seul point d'accès. C'est pourquoi Marc Tillement ne s'attend pas à la disparition des plateformes offshore une fois que les Bourses régulées fonctionneront en continu.
Qui maintient l'alignement des prix entre plateformes ?
Sur l'efficience des prix, Marc Tillement compte sur les sociétés de trading pour combler les écarts entre plateformes par l'arbitrage, et a rappelé que la SEC envisage de modifier Reg NMS, qui ne permet pas encore à un courtier d'acheminer un ordre sur Apple vers une plateforme fondée sur une blockchain. Des écarts surviennent encore : lorsque le market maker désigné d'une action Apple tokenisée a été indisponible pendant deux heures, le token s'est échangé environ 20 % au-dessus du prix hors séance.
Les participants se sont montrés plus réservés :
- Une personne issue d'une société de trading a indiqué que les acteurs qui négocient un même actif sur de nombreuses plateformes ne peuvent pas consolider leurs positions de manière fiable à un instant donné, et qu'aucune technologie ne le permet aujourd'hui
- Une personne côté buy-side a estimé que la question ne serait pas tranchée d'ici 2030, car les règles comptables américaines exigent toujours des prix de clôture issus de la place principale
- Une autre personne a relevé que les market makers non bancaires tirent leurs prix des données des Bourses, dont l'utilisation est imposée par la loi
Marc Tillement a reconnu que les actions tokenisées ajoutent un niveau de complexité : Securitize émet des actions de manière native, tandis que des émetteurs comme Ondo ou xStocks passent par des SPV, si bien que leurs tokens ne peuvent pas être valorisés un pour un par rapport à la même action. Marc Tillement anticipe une forme de flux de cotations consolidé à l'échelle internationale d'ici dix ans.
Prix de référence et prix exécutables
Une personne représentant un fournisseur d'indices régulé a appelé les institutions à choisir avec soin leurs fournisseurs d'indices de référence et de données, et à privilégier des acteurs régulés dès qu'un produit financier est en jeu. Marc Tillement a distingué les prix d'indice théoriques des prix exécutables. Pyth construit ses prix à partir de données fournies par des sociétés de trading comme Jump Trading, GTS, Jane Street et DRW, et par des plateformes d'échange comme LMAX, qui transmettent le point médian de leurs carnets d'ordres. Ses données servent de référence et ne sont pas exécutables, et la plupart de ses clients sont des plateformes d'échange.
Pyth développe aussi ses propres indices 24/7 : des actions américaines individuelles, ainsi que des paniers regroupant les 30, 100 et 500 premières actions américaines. Marc Tillement prévoit de faire examiner la méthodologie au regard des règles applicables aux indices de référence, même si les clients l'ont rarement demandé jusqu'ici, à l'exception de courtiers qui proposent aussi du trading onchain. Pour Marc Tillement, la régulation vient en second : sans les données, aucun indice ne peut exister.
Fonds, valeur liquidative et coût du règlement instantané
Plusieurs gérants d'actifs ont demandé comment la valorisation en continu s'applique aux fonds :
- Les fonds monétaires sont le cas le plus simple, car ils sont valorisés au coût amorti
- Pour un ETF Bitcoin, le sous-jacent s'échange 24/7 mais pas le fonds, et servir des investisseurs asiatiques en dehors des heures de marché américaines suppose des market makers dotés de bilans importants
- Une personne a indiqué qu'une valeur liquidative en continu exige que les conditions du fonds soient lisibles par une machine, et que les banques dépositaires n'y sont pas prêtes
- Une autre personne a décrit un arbitrage entre valorisation et immédiateté : un fonds de pension peut attendre un meilleur spread, alors qu'un trader crypto paiera pour un règlement immédiat
Marc Tillement a répondu qu'un prix de référence 24/7 permet à un gérant de fonds d'agir avant l'ouverture suivante, par exemple en se couvrant après un mouvement nocturne comme la baisse de Nvidia.
Spreads et actions tokenisées
Marc Tillement s'attend à ce que les spreads se resserrent avec le temps, comme au cours des vingt dernières années, tant que des sociétés de trading haute fréquence se font concurrence sur chaque plateforme. Une personne travaillant pour un market maker qui cote des actions tokenisées sur plusieurs chaînes a décrit les contraintes actuelles en dehors des heures de marché américaines :
- Quatre à six wrappers différents d'une même action sur différentes chaînes, sans interopérabilité
- Pas de prime brokers ni de marché du prêt-emprunt de titres
- Des milliers d'actions préfinancées sur plusieurs plateformes, ce qui immobilise du capital
- Des stocks qui s'épuisent le week-end quand les particuliers achètent, avec de fortes variations de prix à la clé
Selon cette personne, il faudra plusieurs années pour que les infrastructures de marché rattrapent leur retard. Marc Tillement anticipe, parmi les émetteurs de tokenisation, un scénario où un seul acteur rafle la mise. Une autre personne a mis en doute les modèles qui reposent sur des listes noires plutôt que sur des listes blanches et distribuent offshore sans KYC, en estimant qu'ils se heurteront aux régulateurs à mesure qu'ils grandiront. Le choix de Marc Tillement se porte sur Securitize, qui émet des actions de manière native et exige un KYC, même si seules quelques actions y ont été tokenisées jusqu'ici.
Conclusion
La discussion est sans cesse revenue à une question : à quels prix les institutions pourront-elles se fier à mesure que les horaires de négociation s'étendent ? Les participants ont listé ce qui bloque encore : des positions dispersées entre plateformes, des règles comptables liées à la Bourse principale, des tokens non fongibles et du capital immobilisé sur chaque plateforme. Lors du vote final, seules deux des personnes indécises ont changé de réponse. Marc Tillement a conclu que gérants de fonds, sociétés de trading et Bourses n'ont pas les mêmes besoins, et qu'un prix de référence 24/7 restera utile aux institutions qui ne peuvent pas négocier sur cette base.