TL;DR
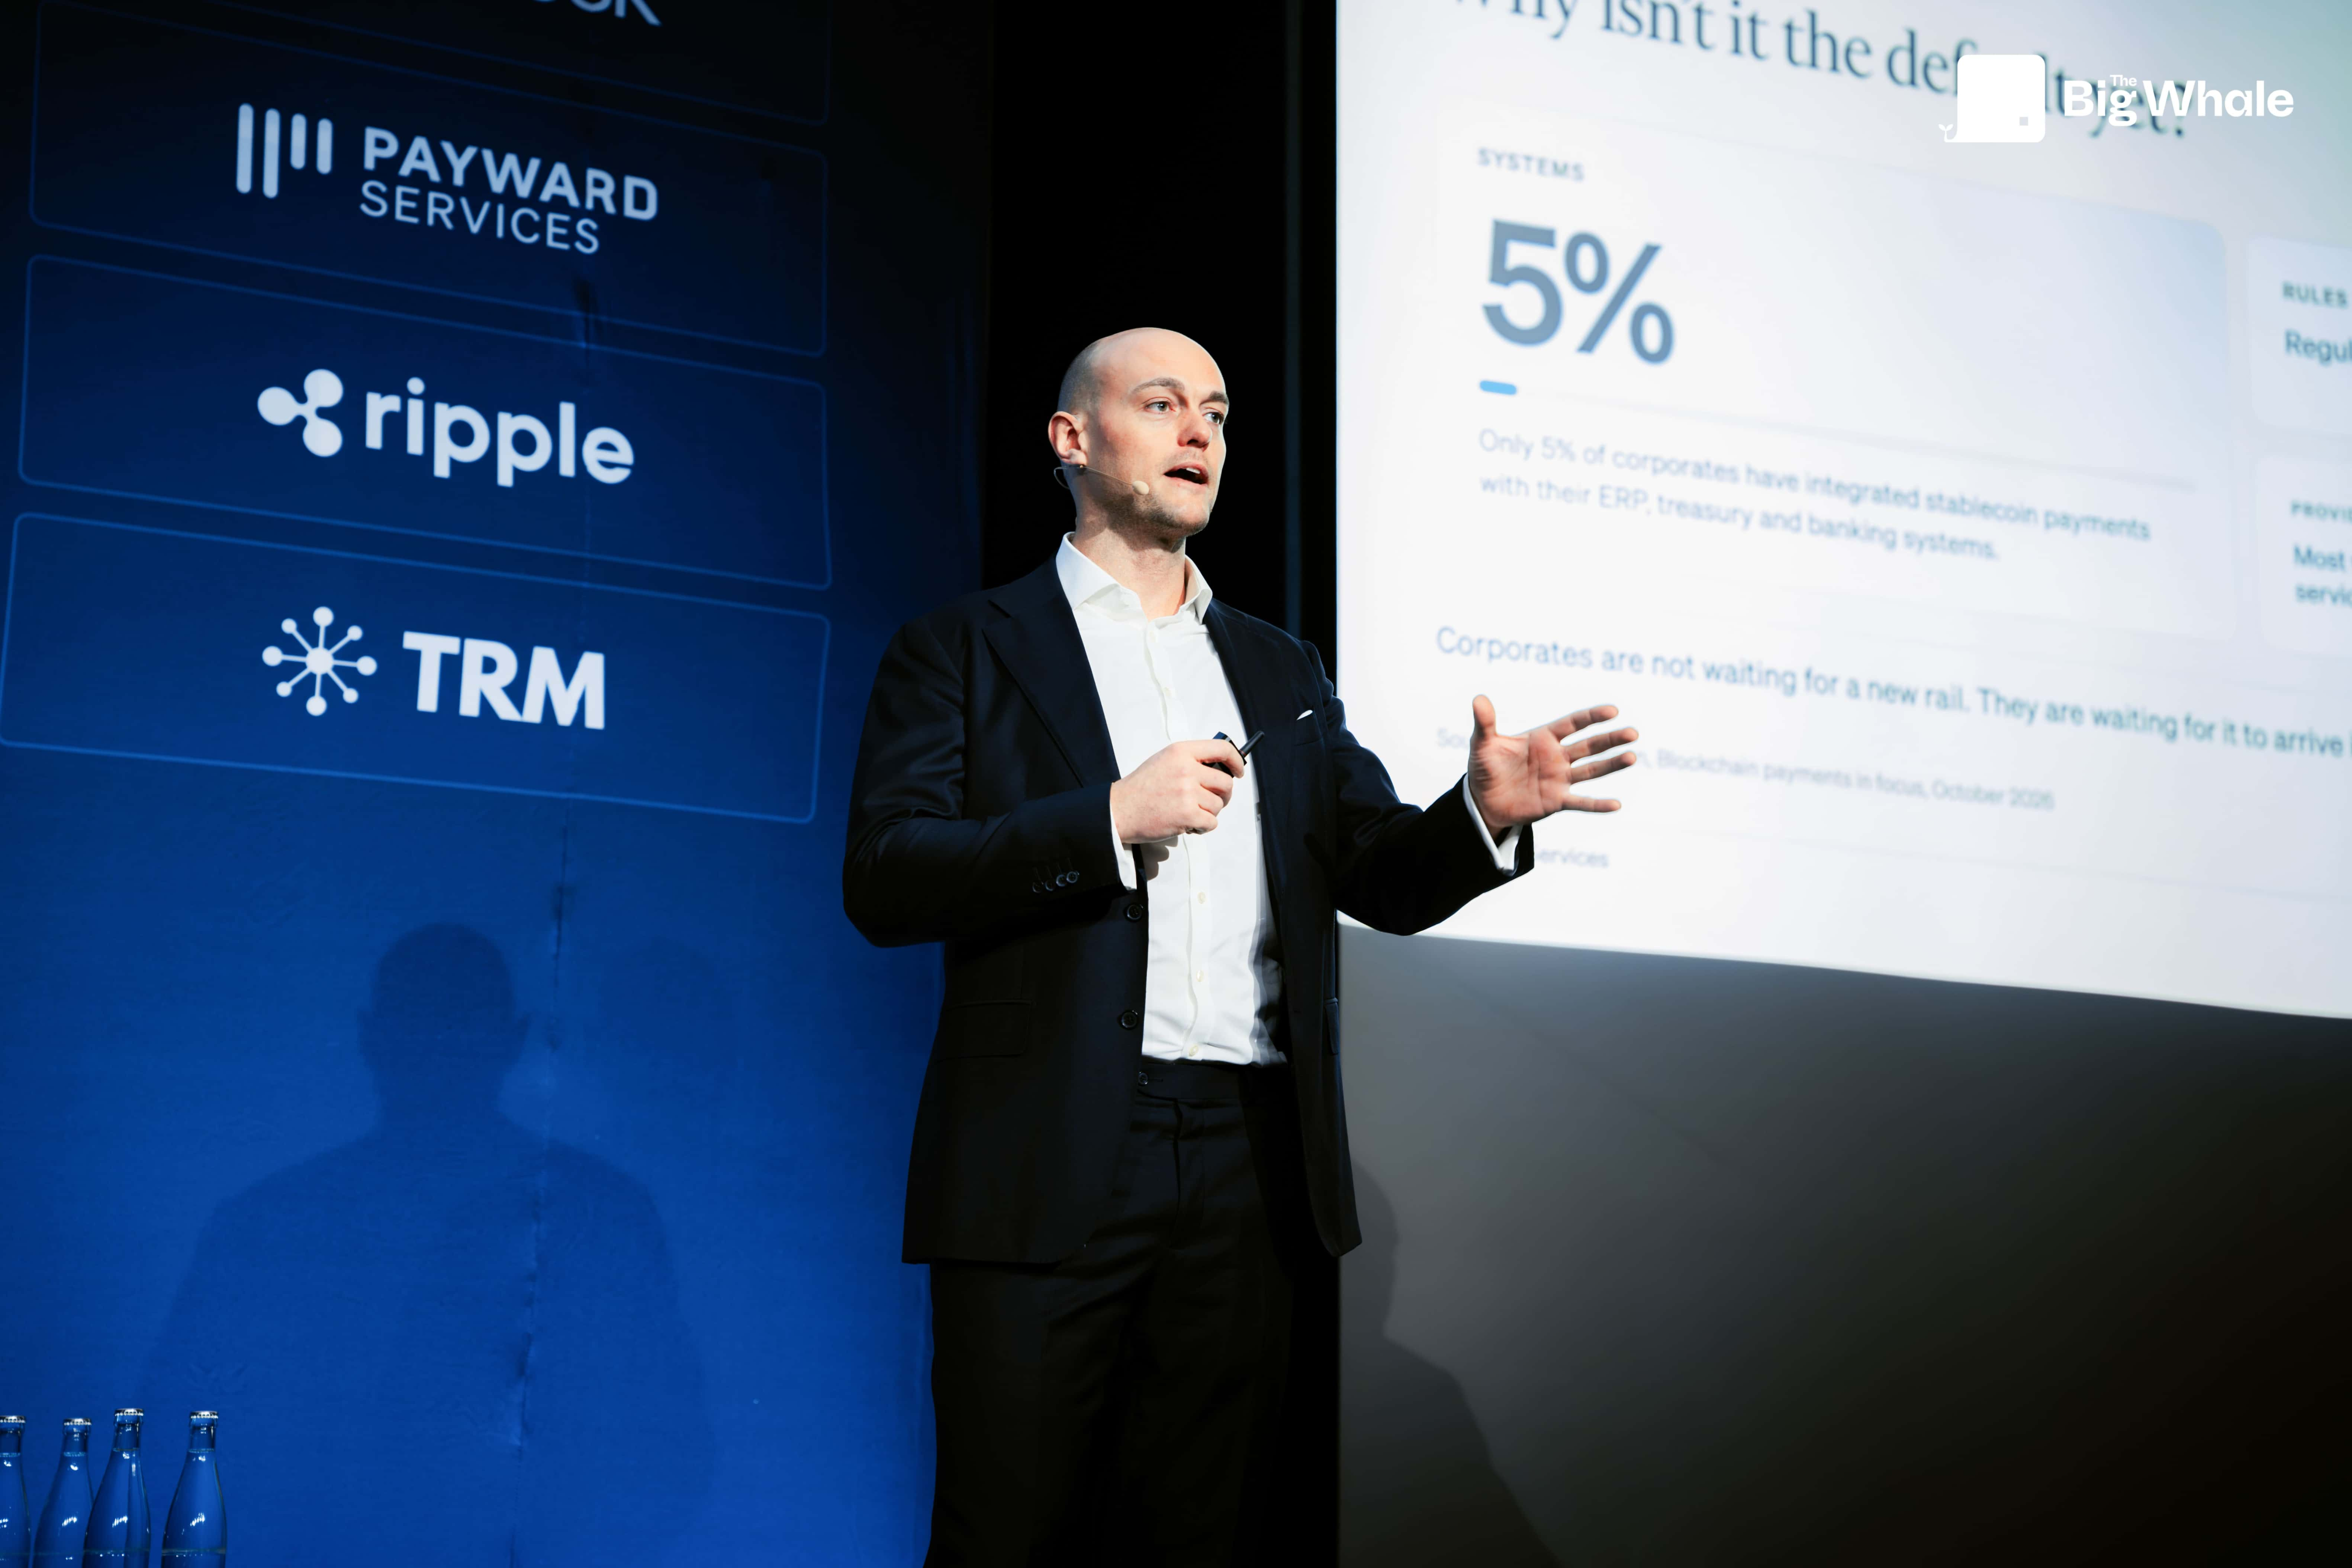
- Dans une enquête menée auprès de 500 trésoriers de grandes entreprises, citée lors de la keynote, 86 % estiment que les stablecoins pourraient réduire le coût de leur fonction trésorerie, alors que seuls 5 % les utilisent aujourd'hui.
- Deux freins expliquent cet écart : l'incertitude réglementaire, atténuée aux États-Unis par le GENIUS Act, et l'attente des entreprises, qui veulent que leurs banques proposent wallets, conservation et paiements en stablecoins.
- Des rails instantanés et disponibles en continu permettraient aux entreprises de placer leur trésorerie en stablecoins ou en dépôts tokenisés, puis dans des fonds monétaires tokenisés, une ouverture pour les gestionnaires d'actifs.
- Une plateforme de réservation de voyages a réduit ses délais de paiement aux hôtels de 60 jours au maximum à quelques jours et a baissé ses frais de change et de paiement de plus de 90 %, selon la personne intervenante.
- À la question de savoir si les stablecoins sont déjà un rail par défaut, environ 2 % seulement de la salle a répondu oui, et la plupart y voient un outil spécialisé.
Intervenants
Keynote: Default rail or specialist tool?
- Ben Grout, Head of Sales chez Payward Services
Le Summit s'est tenu sous la règle de Chatham House : les propos sont rapportés sans être attribués à un intervenant nommé ni à une organisation.
Les trésoriers attendent des économies, peu passent à l'action
La personne intervenante, qui a travaillé quinze ans dans les paiements de trésorerie d'entreprise au sein de banques avant de rejoindre le secteur des actifs numériques, a ouvert la keynote avec une enquête menée auprès de 500 trésoriers de grandes entreprises, interrogés sur les domaines où les paiements en stablecoins les aideraient le plus. La salle a misé sur l'efficacité de la trésorerie, alors que la réponse la plus fréquente chez les trésoriers portait sur les coûts, grâce à des frais de change et de paiement moins élevés :
- 86 % des trésoriers pensent que les stablecoins pourraient réduire le coût de leur fonction trésorerie
- 5 % utilisent des stablecoins aujourd'hui
La personne intervenante a avancé deux raisons à cet écart. La première est l'incertitude réglementaire, que le GENIUS Act a atténuée aux États-Unis depuis environ un an. La seconde tient au fait que les entreprises attendent que leurs banques proposent wallets, conservation et paiements en stablecoins au sein des systèmes qu'elles utilisent déjà.
Une trésorerie qui n'a plus à rester à la banque
La personne intervenante a passé des années à mettre en place la centralisation de trésorerie et le notional pooling multidevises pour de grandes entreprises, des dispositifs qui conservent les soldes au sein de la banque et lui procurent commissions et rendement. Les fenêtres de souscription et de rachat font que seule une partie de cette trésorerie va vers les fonds monétaires. Si les rails sont instantanés et ouverts en continu, une entreprise pourrait basculer sa trésorerie dans un stablecoin ou un dépôt tokenisé, la placer dans un fonds monétaire tokenisé et la récupérer exactement au moment voulu. Pour la personne intervenante, c'est là que les gestionnaires d'actifs peuvent proposer du rendement sur les importants soldes de trésorerie des entreprises, une fois que les banques auront mis les rails en place.
Une entreprise qui n'a pas attendu
La personne intervenante a présenté un client du secteur de la réservation de voyages, positionné entre agents de réservation, hôtels, loueurs de voitures et compagnies aériennes. L'entreprise accepte les paiements de ses agents en euro, en livre sterling et en dollar, les convertit instantanément en USDC, perçoit un rendement sur le solde et paie en devise locale aux échéances. Selon la personne intervenante :
- Les délais de paiement à certains hôtels sont passés de 60 jours au maximum à quelques jours
- Les frais de change et de paiement ont baissé de plus de 90 %
- Le secteur du voyage estime à environ 80 milliards de dollars les montants bloqués dans son cycle de règlement, en attente de paiements transfrontaliers, de contrôles de sanctions ou de facturation
Où la trésorerie est-elle bloquée ?
Quand des entreprises et des institutions contactent la société de la personne intervenante au sujet des stablecoins, les premières questions portent sur l'endroit où se trouve la trésorerie et sur celui où elle reste bloquée :
- Dans le cycle de facturation, y compris les documents papier comme les connaissements dans le transport maritime
- Derrière les heures limites, par exemple des fonds reçus aux États-Unis un vendredi qui ne peuvent pas atteindre l'Asie avant lundi
- Chez des intermédiaires locaux de la chaîne d'approvisionnement, ou dans le change
- Dans des paiements fournisseurs qui peuvent mettre dix jours à arriver à l'international
- Dans le collatéral déposé pour le trading
Sur le collatéral, la personne intervenante a décrit l'investissement dans un fonds indiciel ou une action tokenisés, déposés comme collatéral liquidable instantanément, ce qui maintient l'exposition au marché tout en libérant une trésorerie aujourd'hui bloquée.
Le verdict de la salle
À la question de savoir si les paiements en stablecoins sont devenus un rail majeur, environ 2 % seulement de la salle a répondu oui. Une part bien plus importante y voit un outil spécialisé, pas encore adopté par les entreprises et les banques ; une part plus faible que prévu par la personne intervenante pense que les dépôts bancaires tokenisés deviendront plutôt le rail par défaut, et une partie de la salle reste indécise.
Une personne du public travaillant dans la gestion d'actifs a demandé pourquoi l'adoption est lente dans le négoce de matières premières, compte tenu du rôle de Genève dans ce secteur. La personne intervenante a évoqué un secteur traditionnel méfiant face à l'absence de réglementation dans la DeFi et des pays qui définissent encore leur position sur les matières premières tokenisées, tout en relevant que des institutions traditionnelles ont lancé de l'or tokenisé. Selon la personne intervenante, l'intérêt devrait croître au cours des 12 à 18 prochains mois, en particulier si les investisseurs délaissent les actions au profit des métaux précieux comme valeur refuge.
Conclusion
La keynote a présenté les stablecoins dans la trésorerie d'entreprise comme un cas où la demande existe sur le papier et où l'adoption attend les banques et les règles. Le diagnostic proposé commence par l'endroit où la trésorerie reste bloquée, des factures et heures limites jusqu'au collatéral, et le seul exemple partagé a montré ce qui change quand les paiements circulent instantanément : des paiements fournisseurs plus rapides, des frais plus bas et du rendement sur la trésorerie en transit.