TL;DR
- Lors d'un sondage avant le panel, 52 % des participants voyaient dans la tokenisation une version plus efficace du système actuel et 48 % un nouveau système financier. La plupart des membres du panel ont choisi une position intermédiaire, et une intervention a soutenu que la tokenisation en elle-même change peu de choses et que la valeur réside dans la programmabilité.
- Les membres du panel ont décrit de profonds changements internes : des procédures réécrites pour des fonds ouverts 24 h/24 et 7 j/7, chaque processus remis à plat et une réflexion sur le rôle du gestionnaire d'actifs à mesure que la monnaie devient numérique.
- Pour les fonds monétaires tokenisés, le panel considère que la réglementation et la jambe cash sont en place dans de nombreuses juridictions. L'argument qui convainc les clients est l'absence d'heure limite (cut-off).
- Les coûts d'infrastructure inquiètent le secteur : les entreprises ont besoin que leurs prestataires survivent, tandis que les clients attendent des prix proches de ceux de la conservation actuelle, quasi gratuite.
- Sur la question de savoir qui doit tenir le registre, le panel s'est accordé : les marchés de gros ont besoin d'une entité responsable, régulée et neutre.
- Il manque encore la programmabilité en usage réel, des wallets institutionnels et une véritable liquidité onchain. Les obligations, la dette souveraine et les actions tokenisées ont été citées comme les prochains relais de croissance.
Intervenants
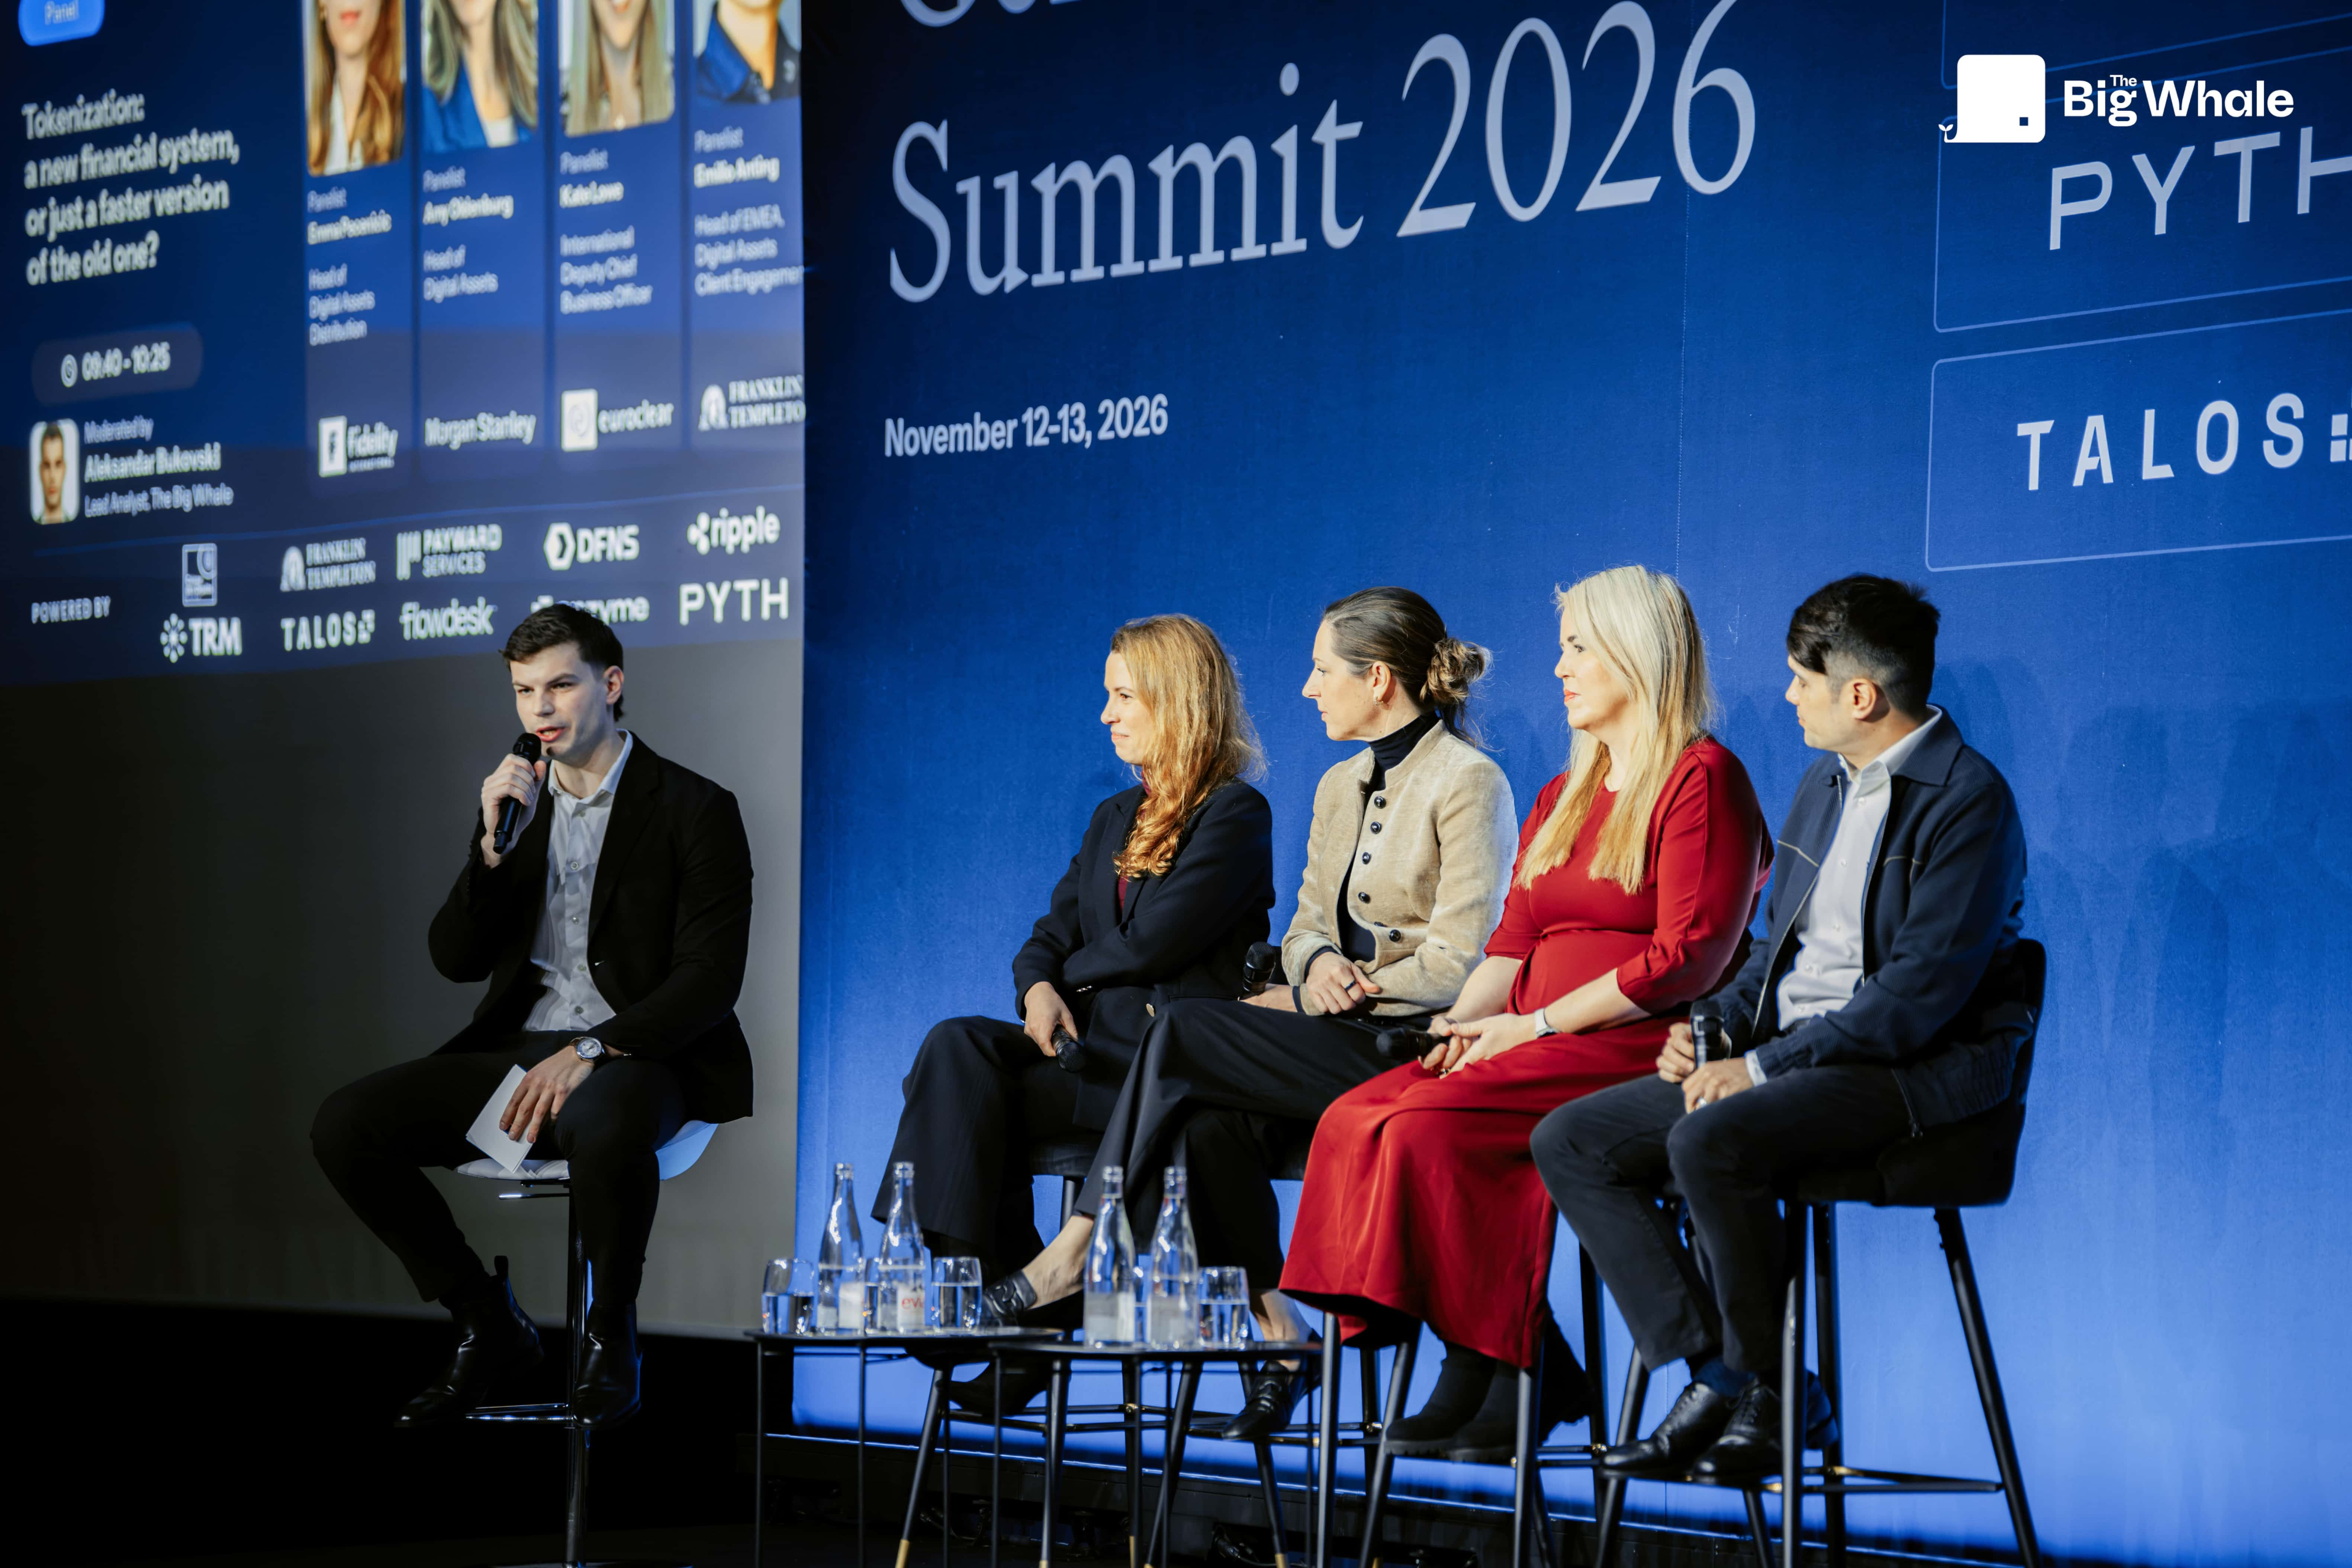
Tokenization: A New Financial System, or Just a Faster Version of the Old One?
- Emma Pecenicic, Head of Digital Assets Distribution chez Fidelity International
- Amy Oldenburg, Head of Digital Assets chez Morgan Stanley
- Kate Lowe, International Deputy Chief Business Officer chez Euroclear
- Emilio Anting, Vice President of Digital Asset Partnerships chez Franklin Templeton
Le Summit s'est tenu sous la règle de Chatham House : les propos sont rapportés sans être attribués à un intervenant nommé ni à une organisation.
Une position intermédiaire
Les membres du panel ont pour la plupart rejeté l'alternative proposée par le sondage :
- La personne représentant un gestionnaire d'actifs s'attend à ce que le système financier soit reconstruit progressivement, sur le long terme, autour de marchés de capitaux fondés sur la blockchain. Sa société a lancé cette année un fonds de liquidité tokenisé en dollars, car ses clients voulaient régler onchain à toute heure, et certains maillons de la chaîne sont reconstruits avec des API et des technologies existantes plutôt qu'onchain
- La personne représentant une grande banque internationale a répondu les deux : les marchés actions fonctionnent bien et sont passés au T+1 sans tokenisation, tandis que la programmabilité, notamment avec les vaults, ouvre la voie à des produits impossibles à construire auparavant
- La personne représentant une infrastructure de marché n'a retenu aucune des deux réponses. Représenter de la valeur sous forme numérique et la partager sur un réseau, c'est ce que font les dépositaires centraux de titres depuis vingt ans, et le règlement atomique fonctionne déjà chaque jour chez l'un d'eux. L'enjeu est de rendre les actifs existants programmables, afin de les mobiliser plus vite comme collatéral et d'en tirer davantage pour leurs détenteurs
- La personne représentant un second gestionnaire d'actifs anticipe un passage progressif des comptes aux wallets, déclenché par des cas d'usage précis comme le repo intrajournalier et le collatéral pour le trading
Ce que la tokenisation a changé dans les entreprises
Pour la personne représentant le premier gestionnaire d'actifs, la stratégie vient de la direction, mais lancer un fonds ouvert 24 h/24 et 7 j/7 a tout de même exigé de réécrire une quinzaine de procédures, d'en créer de nouvelles pour les frais, le choix des blockchains et la revue des smart contracts, et d'expliquer à la gestion de portefeuille pourquoi une connexion pourrait être nécessaire un dimanche. Selon la personne représentant la banque, la tokenisation a obligé l'établissement à rouvrir chaque processus de chaque classe d'actifs : après quinze ans centrés sur la stabilité depuis la crise financière, peu de gens savaient encore comment chaque processus fonctionne réellement. L'IA et le trading en continu accentuent la pression, et le budget le plus difficile à défendre est la modernisation des systèmes existants, alors que la direction veut aussi protéger les revenus actuels.
La personne représentant le second gestionnaire d'actifs a décrit une remise en question du rôle du gestionnaire d'actifs : comment les produits d'investissement interagissent avec une monnaie qui circule instantanément, et comment les actifs peuvent servir d'outil, pour le collatéral ou la trésorerie onchain, en plus de leur fonction de réserve de valeur. Pour la personne représentant l'infrastructure de marché, la blockchain a apporté de la concurrence : elle a posé la question de l'utilité même des dépositaires centraux de titres et les a obligés à démontrer leur valeur ajoutée. Un registre partagé pourrait aussi offrir aux clients une vue unique des actifs détenus auprès de plusieurs dépositaires qui reposent aujourd'hui sur des technologies différentes.
Fonds monétaires tokenisés : de 15 à 600 milliards de dollars ?
La modération a rappelé que les fonds monétaires tokenisés représentent aujourd'hui environ 15 milliards de dollars, contre une projection d'environ 600 milliards de dollars d'ici 2030 avancée par la personne représentant le premier gestionnaire d'actifs, soit un rapport de 1 à 40. Cette personne y voit un point d'inflexion :
- La réglementation permet d'émettre des fonds tokenisés depuis le Luxembourg, l'Irlande, des centres offshore, Hong Kong, Singapour et les États-Unis : elle ne peut donc plus servir d'excuse
- La jambe cash est disponible grâce aux stablecoins et aux réseaux de paiement bancaires fonctionnant 24 h/24 et 7 j/7
- Les clients réagissent surtout à l'absence d'heure limite, par exemple les trésoreries d'entreprise en Asie, qui peuvent régler un produit en dollars pendant leur propre matinée
La personne représentant la banque a comparé le marché aux débuts de la location de DVD par correspondance : la plupart des clients en sont encore à l'équivalent d'un magnétoscope VHS pour l'infrastructure permettant d'utiliser ces produits. Le secteur doit expliquer leur intérêt aux clients finaux, comme le règlement le jour même pour répondre à un appel de fonds, l'absence d'heure limite et un rendement qui commence à courir presque immédiatement, y compris le week-end. La personne représentant le second gestionnaire d'actifs a présenté les fonds monétaires tokenisés comme la porte d'entrée vers les actifs tokenisés, avec un rendement calculé à la seconde à mesure que le jeton circule dans l'écosystème.
Le coût des nouveaux rails
À la question de savoir si les entreprises du secteur génèrent des flux de trésorerie durables, la personne représentant la banque a évoqué une inquiétude majeure : les banques ont besoin que les fournisseurs d'infrastructure survivent si leur technologie est stratégique, tandis que les clients comparent les prix avec les frais de conservation actuels, proches de zéro. La comparaison proposée est celle des factures de téléphone : les ménages paient bien plus pour leur téléphone qu'il y a quelques décennies, alors qu'un appel de base est devenu presque gratuit, car la valeur réside dans tout ce que le réseau permet par ailleurs. La personne représentant le second gestionnaire d'actifs a également estimé que les gains de productivité justifient le coût et qu'il faut faire travailler davantage l'infrastructure.
Qui doit tenir le registre ?
La personne représentant le second gestionnaire d'actifs a décrit un fonds dont le registre se trouve sur une blockchain publique, tandis qu'un agent de transfert régulé au sein du groupe garde le contrôle des enregistrements, avec la possibilité de vérifier et de détruire (burn) des jetons. Selon cette analyse, l'emplacement du registre compte moins que la responsabilité de l'entité qui le tient. La personne représentant l'infrastructure de marché a abondé dans ce sens : sur les marchés de gros, les participants voudront une personne morale à appeler en cas de problème, comme le font aujourd'hui les dépositaires en cas de sanctions ou de défaut, et non une chaîne qui a besoin de plusieurs mois de consensus avant de pouvoir faire l'objet d'un fork. De nouveaux types de dépositaires centraux numériques pourraient apparaître, mais c'est la réglementation qui leur vaut la confiance du marché, et le teneur de registre doit être neutre, car des concurrents n'accepteront pas un réseau géré par l'un d'entre eux. Les dépositaires centraux sont lents en partie parce qu'ils sont fortement régulés, et c'est aussi pour cela que les clients leur font confiance.
Des promesses pas encore tenues
Les membres du panel ont cité ce qui manque encore :
- La personne représentant la banque attend de la programmabilité une seconde phase de création de valeur, impossible jusqu'ici
- La personne représentant le premier gestionnaire d'actifs a décrit trois étapes, détenir, utiliser et construire, et situe le marché entre les deux premières. Sa société publie les données de ses fonds onchain pour que d'autres puissent bâtir des produits dessus, même si personne ne les utilise encore
- La personne représentant le second gestionnaire d'actifs appelle à l'adoption des wallets par les institutions, avec des banques systémiques mondiales proposant des wallets à côté des comptes traditionnels
- Pour la personne représentant le premier gestionnaire d'actifs, les investisseurs particuliers ne devraient même pas avoir à savoir si un produit est tokenisé
- La personne représentant l'infrastructure de marché a mis en avant une véritable liquidité onchain, en citant le transfert du marché français des titres négociables à court terme, environ 310 milliards d'euros, avec l'ensemble de ses participants. Un jeton que personne ne peut acheter ni utiliser comme collatéral ne sert à rien
Conclusion
À la question du segment qui progressera le plus d'ici novembre 2027, la personne représentant la banque a désigné la dette souveraine, des bons du Trésor américain aux obligations d'État japonaises et aux gilts britanniques, tout en prévenant que les produits donnant aux investisseurs offshore accès aux actifs américains restent largement non régulés. La personne représentant le premier gestionnaire d'actifs prévoit 50 à 100 milliards de dollars de produits de liquidité tokenisés l'an prochain, avec des actions et des parts d'ETF tokenisées en croissance plus rapide à partir d'une base plus faible, portées par la demande asiatique pour les actifs américains. La personne représentant le second gestionnaire d'actifs a ajouté les actions tokenisées comme collatéral pour le prêt de titres, et la personne représentant l'infrastructure de marché a choisi les obligations, des instruments simples aux processus bien connus, où la liquidité suivra si les plus grands acteurs avancent ensemble. Le panel a situé la valeur de la tokenisation dans ce que les actifs pourront faire une fois la liquidité, les wallets et des teneurs de registre responsables en place.