TL;DR
- Bei einer Umfrage vor dem Panel sahen 52 % der Teilnehmenden in der Tokenisierung eine effizientere Version des heutigen Systems und 48 % ein neues Finanzsystem. Die meisten Panelmitglieder verorteten sich dazwischen, und in einem Beitrag hieß es, die Tokenisierung selbst ändere wenig, der Wert liege in der Programmierbarkeit.
- Die Panelmitglieder beschrieben tiefgreifende interne Veränderungen: neu geschriebene Abläufe für Fonds, die rund um die Uhr laufen, jeder Workflow auf dem Prüfstand und ein Umdenken bei der Rolle des Vermögensverwalters, während Geld digital wird.
- Bei tokenisierten Geldmarktfonds sehen die Panelmitglieder Regulierung und Cash-Leg in vielen Rechtsordnungen als gegeben. Das Argument, das Kunden überzeugt, ist der Wegfall von Annahmeschlusszeiten.
- Die Infrastrukturkosten beunruhigen die Branche: Die Unternehmen sind darauf angewiesen, dass ihre Anbieter überleben, während Kunden Preise nahe der heutigen, fast kostenlosen Verwahrung erwarten.
- Bei der Frage, wer das Register führen soll, waren sich die Panelmitglieder einig: Wholesale-Märkte brauchen eine verantwortliche, regulierte und neutrale Instanz.
- Es fehlen noch Programmierbarkeit im realen Einsatz, institutionelle Wallets und echte Liquidität onchain. Anleihen, Staatsschulden und tokenisierte Aktien wurden als nächste Wachstumsfelder genannt.
Speakers
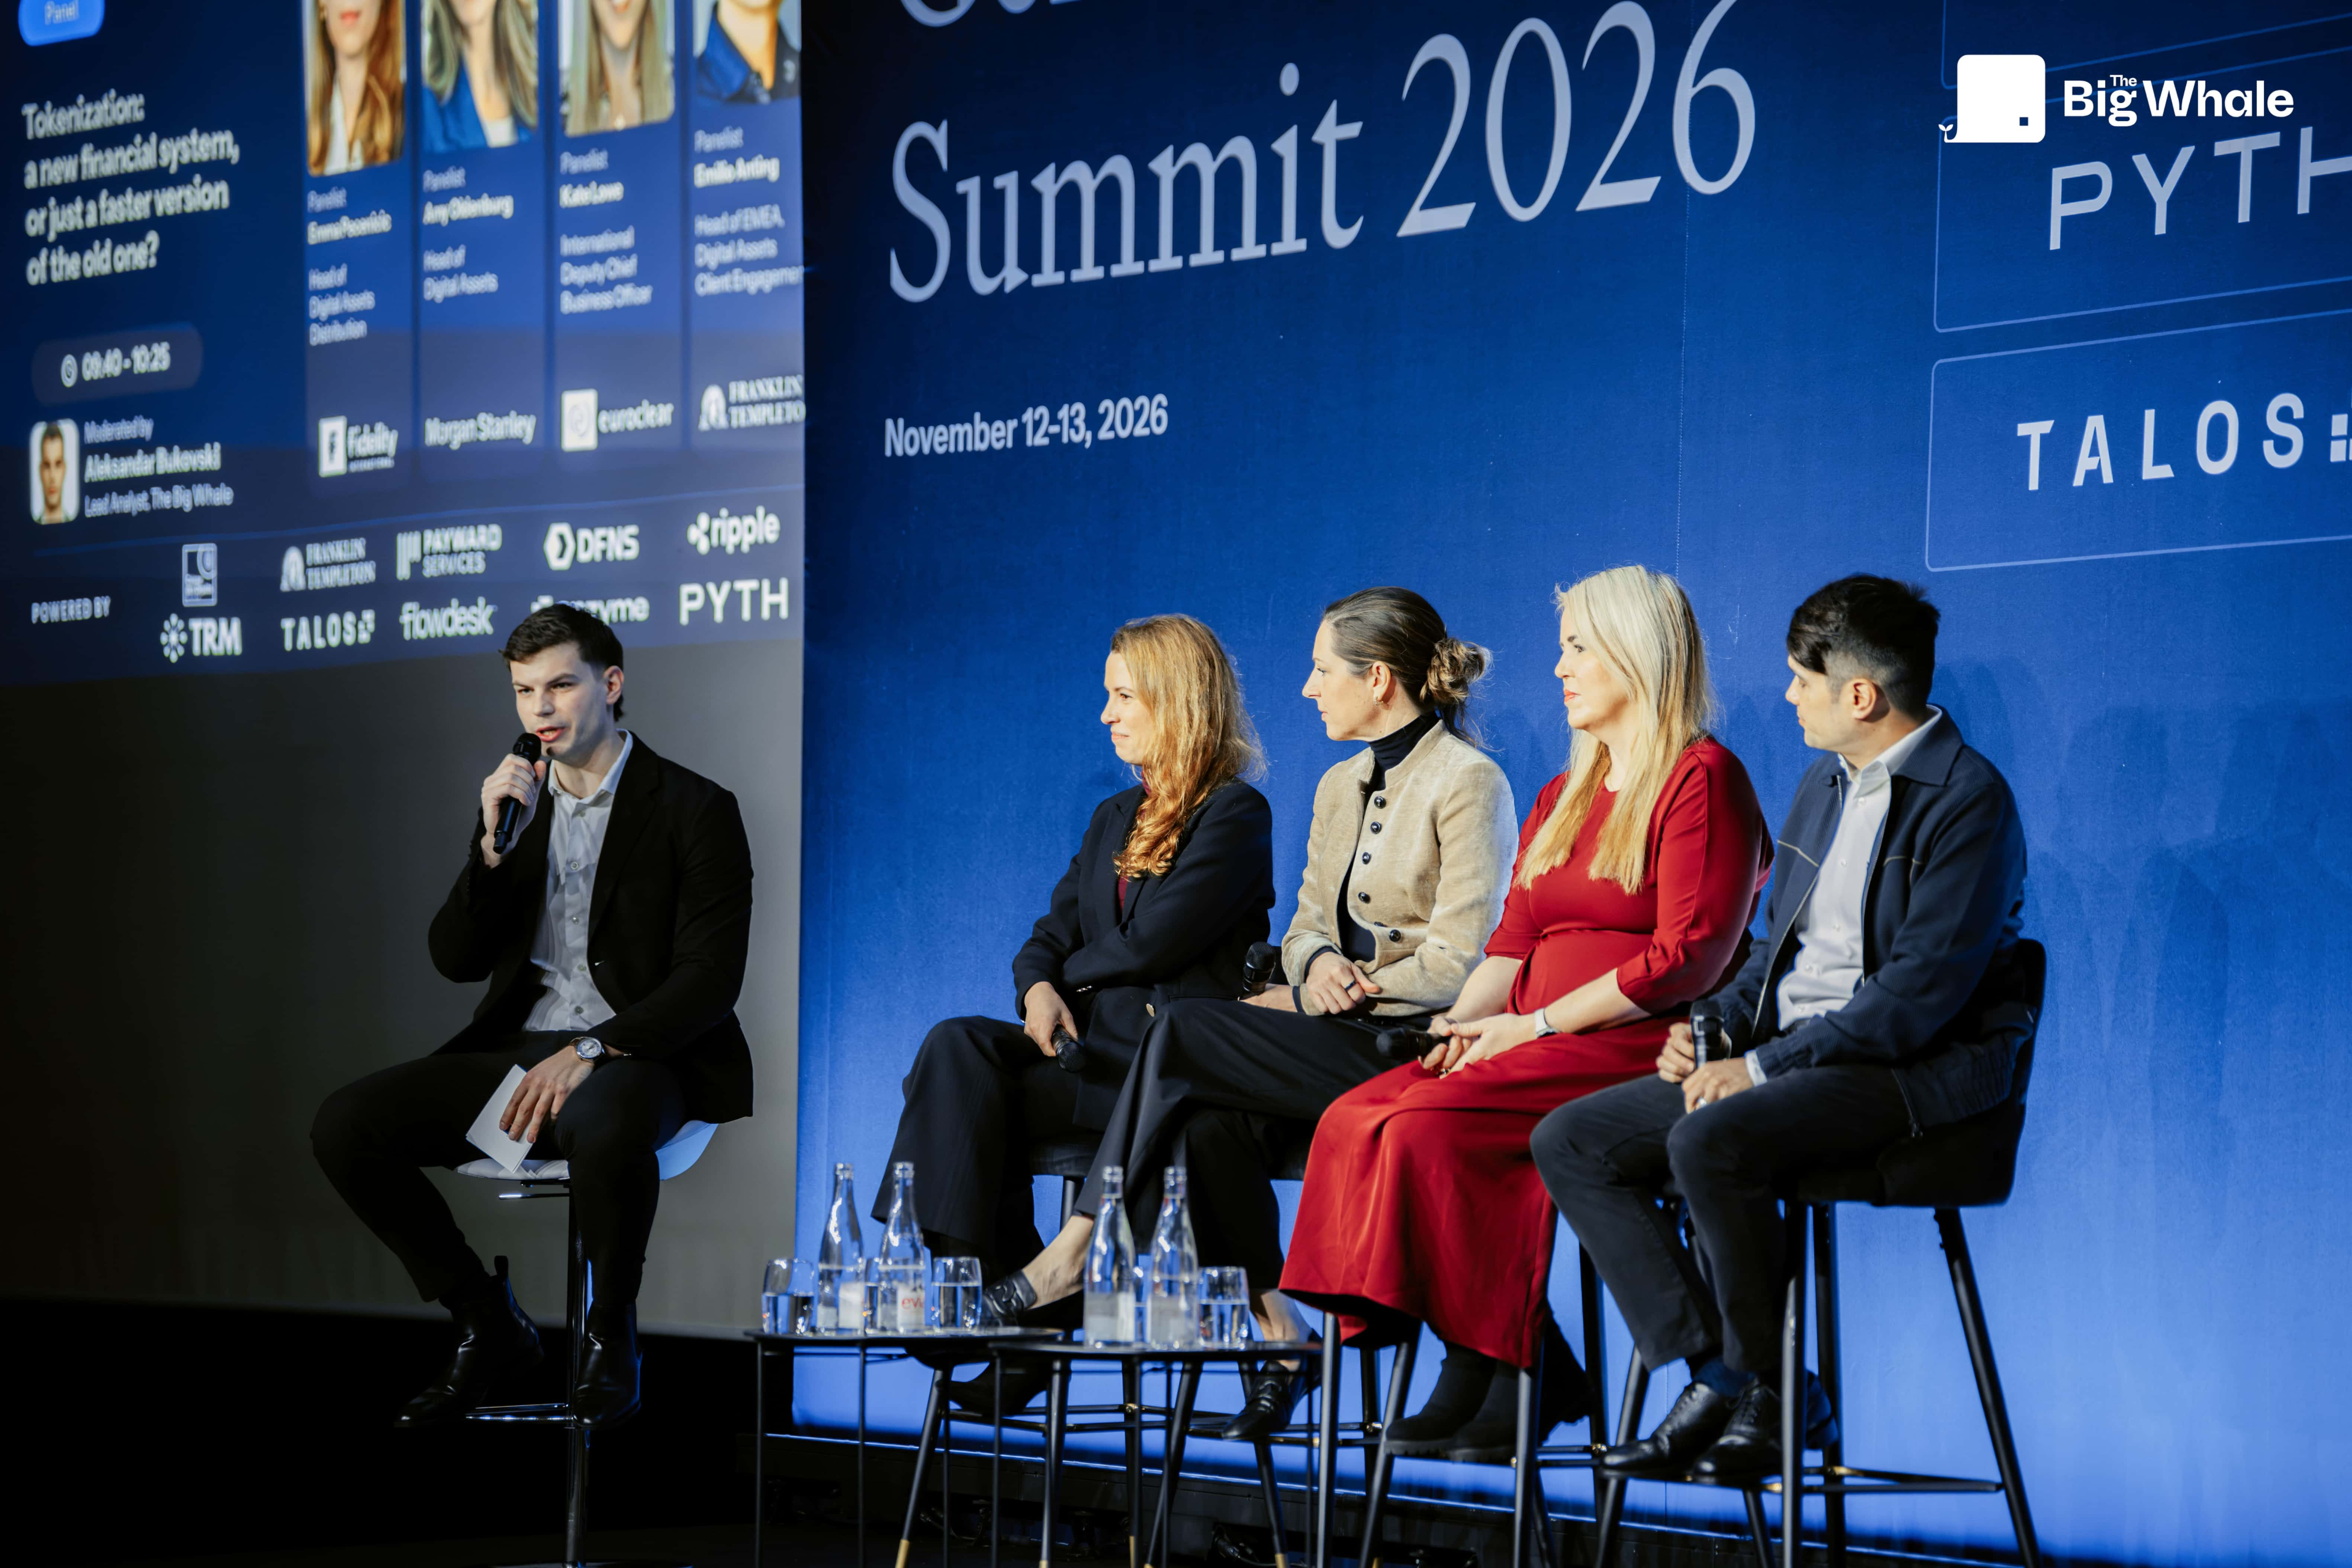
Tokenization: A New Financial System, or Just a Faster Version of the Old One?
- Emma Pecenicic, Head of Digital Assets Distribution bei Fidelity International
- Amy Oldenburg, Head of Digital Assets bei Morgan Stanley
- Kate Lowe, International Deputy Chief Business Officer bei Euroclear
- Emilio Anting, Vice President of Digital Asset Partnerships bei Franklin Templeton
Der Summit fand unter der Chatham-House-Regel statt: Aussagen werden wiedergegeben, ohne sie einer namentlich genannten Person oder Organisation zuzuordnen.
Irgendwo dazwischen
Die Panelmitglieder lehnten die Wahl, die die Umfrage vorgab, überwiegend ab:
- Eine Person aus dem Panel von einem Vermögensverwalter erwartet, dass das Finanzsystem langfristig und schrittweise auf Blockchain-basierten Kapitalmärkten neu aufgebaut wird. Das Unternehmen hat in diesem Jahr einen tokenisierten Dollar-Liquiditätsfonds aufgelegt, weil Kunden rund um die Uhr onchain abwickeln wollten, und einige Glieder der Kette werden mit APIs und bestehender Technologie neu gebaut statt onchain
- Eine Person aus dem Panel von einer globalen Bank antwortete mit beidem: Aktienmärkte funktionieren gut und sind ohne Tokenisierung auf T+1 umgestiegen, während Programmierbarkeit, einschließlich Vaults, Produkte ermöglicht, die zuvor nicht umsetzbar waren
- Eine Person aus dem Panel von einer Marktinfrastruktur wählte keine der beiden Antworten. Werte digital abzubilden und in einem Netzwerk zu teilen, tun Zentralverwahrer seit zwanzig Jahren, und bei einem von ihnen läuft atomare Abwicklung bereits täglich. Entscheidend sei, bestehende Vermögenswerte programmierbar zu machen, damit sie schneller als Sicherheiten mobilisiert werden können und für ihre Eigentümer mehr leisten
- Eine Person aus dem Panel von einem zweiten Vermögensverwalter erwartet einen schrittweisen Wechsel von Konten zu Wallets, ausgelöst durch konkrete Anwendungsfälle wie Intraday-Repo und Sicherheiten für den Handel
Was die Tokenisierung in den Unternehmen verändert hat
Für die Vertretung des ersten Vermögensverwalters kommt die Strategie von ganz oben, doch der Start eines Fonds, der rund um die Uhr läuft, erforderte trotzdem, rund fünfzehn Abläufe neu zu schreiben, neue für Gebühren, Blockchain-Auswahl und Smart-Contract-Prüfungen zu schaffen und dem Portfoliomanagement zu erklären, warum an einem Sonntag ein Login nötig sein könnte. Laut der Vertretung der Bank zwang die Tokenisierung das Haus, jeden Workflow jeder Anlageklasse neu aufzurollen: Nach fünfzehn Jahren mit Fokus auf Stabilität seit der Finanzkrise wussten nur noch wenige, wie die einzelnen Workflows tatsächlich ablaufen. KI und Handel rund um die Uhr erhöhen den Druck, und am schwersten zu verteidigen ist das Budget für die Modernisierung bestehender Systeme, während die Führungsebene zugleich die aktuellen Erträge schützen will.
Die Vertretung des zweiten Vermögensverwalters beschrieb ein Umdenken bei der Rolle des Vermögensverwalters: wie Anlageprodukte mit Geld interagieren, das sich sofort bewegt, und wie Vermögenswerte neben ihrer Funktion als Wertaufbewahrungsmittel auch einen praktischen Nutzen erfüllen können, etwa als Sicherheit oder für das Treasury onchain. Für die Vertretung der Marktinfrastruktur brachte die Blockchain Wettbewerb: Sie warf die Frage auf, ob Zentralverwahrer überhaupt nötig sind, und zwang diese zu zeigen, welchen Mehrwert sie bieten. Ein gemeinsames Ledger könnte Kunden zudem eine einheitliche Sicht auf Vermögenswerte bieten, die bei mehreren Zentralverwahrern liegen, die heute auf unterschiedlichen Technologien laufen.
Tokenisierte Geldmarktfonds: von 15 auf 600 Milliarden US-Dollar?
Die Moderation wies darauf hin, dass tokenisierte Geldmarktfonds heute rund 15 Milliarden US-Dollar verwalten, gegenüber einer Prognose von rund 600 Milliarden US-Dollar bis 2030, die die Vertretung des ersten Vermögensverwalters nannte, ein Abstand um das 40-Fache. Aus dieser Sicht ist ein Wendepunkt erreicht:
- Die Regulierung erlaubt die Ausgabe tokenisierter Fonds aus Luxemburg, Irland, Offshore-Zentren, Hongkong, Singapur und den USA und taugt daher nicht mehr als Ausrede
- Das Cash-Leg steht über Stablecoins und rund um die Uhr laufende Zahlungsnetzwerke der Banken zur Verfügung
- Am stärksten reagieren Kunden auf den Wegfall von Annahmeschlusszeiten, etwa Treasury-Abteilungen von Unternehmen in Asien, die ein Dollar-Produkt während ihres eigenen Vormittags abwickeln können
Die Vertretung der Bank verglich den Markt mit den Anfängen des DVD-Verleihs per Post: Die meisten Kunden haben noch das Gegenstück eines VHS-Rekorders, also der Infrastruktur, um diese Produkte zu nutzen. Die Branche muss Endkunden den Nutzen erklären, etwa Abwicklung am selben Tag, um einen Capital Call zu bedienen, keine Annahmeschlusszeiten und Renditen, die fast sofort anfallen, auch am Wochenende. Die Vertretung des zweiten Vermögensverwalters bezeichnete tokenisierte Geldmarktfonds als Einstieg in tokenisierte Vermögenswerte, mit sekundengenau auflaufender Rendite, während der Token durch das Ökosystem wandert.
Was die neue Infrastruktur kostet
Auf die Frage, ob Unternehmen der Branche nachhaltige Cashflows erzielen, nannte die Vertretung der Bank dies eine große Sorge: Banken sind darauf angewiesen, dass Infrastrukturanbieter überleben, wenn deren Technologie strategisch ist, während Kunden die Preise mit den heutigen Verwahrgebühren vergleichen, die nahe null liegen. Zum Vergleich wurden Telefonrechnungen herangezogen: Haushalte zahlen heute weit mehr für Telefonie als vor Jahrzehnten, obwohl ein einfacher Anruf fast kostenlos geworden ist, weil der Wert in allem anderen liegt, was das Netz ermöglicht. Die Vertretung des zweiten Vermögensverwalters stimmte zu, dass die Produktivitätsgewinne die Kosten rechtfertigen, und sagte, die Infrastruktur müsse stärker ausgelastet werden.
Wer soll das Register führen?
Die Vertretung des zweiten Vermögensverwalters beschrieb einen Fonds, dessen Register auf einer öffentlichen Blockchain liegt, während eine regulierte Transferstelle innerhalb der Gruppe die Kontrolle über die Einträge behält und Token prüfen und vernichten (burn) kann. Aus dieser Sicht zählt der Ort des Registers weniger als die Verantwortlichkeit der Stelle, die es führt. Die Vertretung der Marktinfrastruktur stimmte zu: Auf Wholesale-Märkten wollen Teilnehmende eine juristische Person, die sie anrufen können, wenn etwas schiefgeht, wie heute die Zentralverwahrer bei Sanktionen oder Ausfällen, und keine Chain, die monatelangen Konsens braucht, bevor ein Fork möglich ist. Neue Arten digitaler Zentralverwahrer könnten entstehen, doch erst die Regulierung schafft Vertrauen in sie, und die registerführende Stelle muss neutral sein, da Wettbewerber kein Netzwerk akzeptieren, das einer von ihnen betreibt. Zentralverwahrer sind auch deshalb langsam, weil sie stark reguliert sind, und genau deshalb vertrauen ihnen Kunden.
Noch nicht eingelöste Versprechen
Die Panelmitglieder nannten, was noch fehlt:
- Die Vertretung der Bank will sehen, wie Programmierbarkeit eine zweite Phase an Mehrwert liefert, die zuvor unmöglich war
- Die Vertretung des ersten Vermögensverwalters beschrieb drei Stufen, halten, nutzen und bauen, und verortete den Markt zwischen den ersten beiden. Das Unternehmen veröffentlicht Fondsdaten onchain, damit andere darauf Produkte aufbauen können, auch wenn sie bislang niemand nutzt
- Die Vertretung des zweiten Vermögensverwalters forderte die Einführung von Wallets bei Institutionen, mit global systemrelevanten Banken, die Wallets neben klassischen Konten anbieten
- Für die Vertretung des ersten Vermögensverwalters sollten Privatanleger gar nicht wissen müssen, ob ein Produkt tokenisiert ist
- Die Vertretung der Marktinfrastruktur verwies auf echte Liquidität onchain und nannte den Umzug des französischen Marktes für Commercial Paper mit rund 310 Milliarden Euro samt aller Teilnehmenden. Ein Token, den niemand kaufen oder als Sicherheit nutzen kann, ist nutzlos
Fazit
Auf die Frage, welches Segment bis November 2027 am stärksten wachsen wird, nannte die Vertretung der Bank Staatsschulden, von US-Treasuries über japanische Staatsanleihen bis zu britischen Gilts, warnte aber, dass Produkte, die Offshore-Anlegern Zugang zu US-Vermögenswerten verschaffen, weitgehend unreguliert sind. Die Vertretung des ersten Vermögensverwalters erwartet im nächsten Jahr 50 bis 100 Milliarden US-Dollar in tokenisierten Liquiditätsprodukten, wobei tokenisierte Aktien und ETF-Anteile von einer niedrigeren Basis aus schneller wachsen, getrieben von der asiatischen Nachfrage nach US-Vermögenswerten. Die Vertretung des zweiten Vermögensverwalters ergänzte tokenisierte Aktien als Sicherheiten in der Wertpapierleihe, und die Vertretung der Marktinfrastruktur wählte Anleihen, einfache Instrumente mit gut verstandenen Workflows, bei denen die Liquidität folgt, wenn die größten Akteure gemeinsam vorangehen. Die Panelmitglieder sahen den Wert der Tokenisierung darin, was Vermögenswerte leisten können, sobald Liquidität, Wallets und verantwortliche registerführende Stellen vorhanden sind.