TL;DR
- In een peiling vóór het panel zag 52% van de aanwezigen tokenisatie als een efficiëntere versie van het huidige systeem en 48% als een nieuw financieel systeem. De meeste panelleden plaatsten zich daartussen, en één panellid stelde dat tokenisatie op zich weinig verandert en dat de waarde in de programmeerbaarheid zit.
- Panelleden beschreven ingrijpende interne veranderingen: procedures herschreven voor fondsen die 24/7 draaien, elke workflow opnieuw bekeken en een herbezinning op de rol van de vermogensbeheerder nu geld digitaal wordt.
- Voor getokeniseerde geldmarktfondsen zien panelleden de regelgeving en de cash leg in veel jurisdicties op hun plaats. Het argument dat klanten overtuigt, is het ontbreken van een cut-offtijd.
- Infrastructuurkosten baren de sector zorgen: bedrijven hebben er belang bij dat hun aanbieders overleven, terwijl klanten prijzen verwachten die in de buurt komen van de huidige, vrijwel gratis bewaring.
- Over de vraag wie het register moet bijhouden, waren de panelleden het eens: wholesalemarkten hebben een verantwoordelijke, gereguleerde en neutrale entiteit nodig.
- Wat nog ontbreekt, zijn programmeerbaarheid in de praktijk, institutionele wallets en echte liquiditeit onchain. Obligaties, staatsschuld en getokeniseerde aandelen werden genoemd als de volgende groeigebieden.
Sprekers
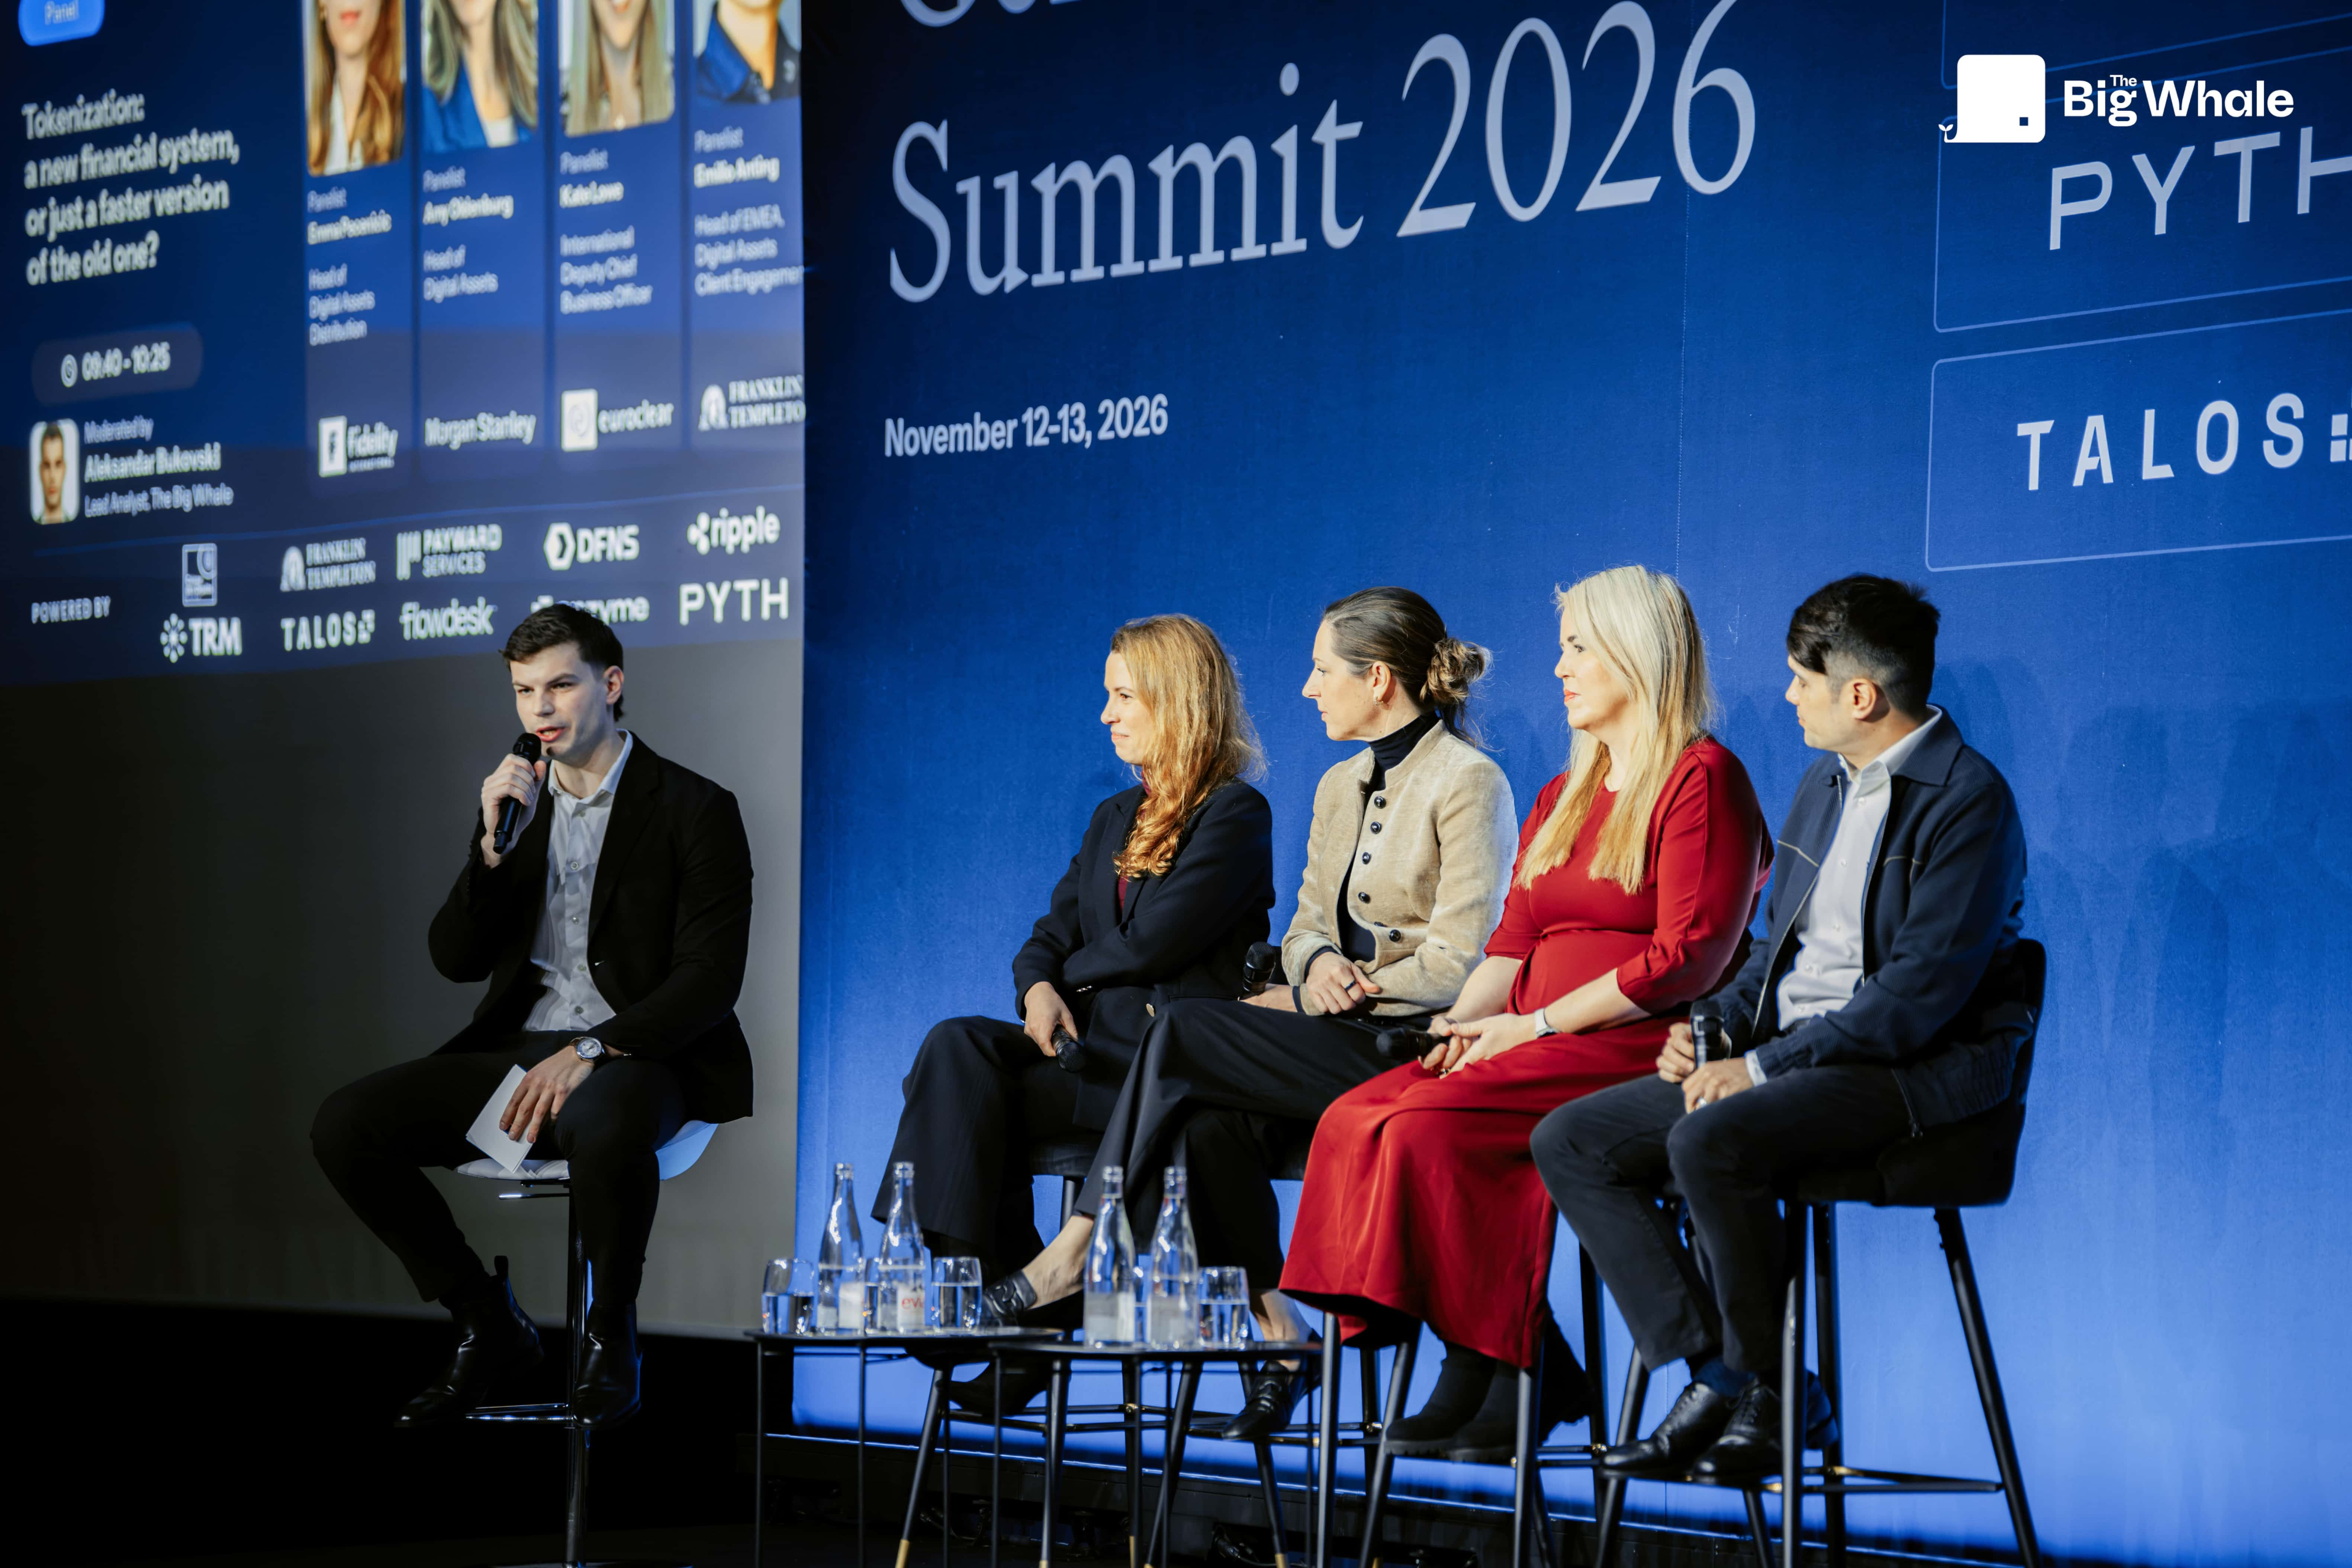
Tokenization: A New Financial System, or Just a Faster Version of the Old One?
- Emma Pecenicic, Head of Digital Assets Distribution bij Fidelity International
- Amy Oldenburg, Head of Digital Assets bij Morgan Stanley
- Kate Lowe, International Deputy Chief Business Officer bij Euroclear
- Emilio Anting, Vice President of Digital Asset Partnerships bij Franklin Templeton
De Summit vond plaats onder de Chatham House-regel: uitspraken worden weergegeven zonder ze toe te schrijven aan een met naam genoemde spreker of organisatie.
Ergens daartussen
De panelleden wezen de keuze uit de peiling grotendeels af:
- Een panellid van een vermogensbeheerder verwacht dat het financiële systeem op lange termijn stap voor stap opnieuw wordt opgebouwd op kapitaalmarkten die op blockchain draaien. Het bedrijf lanceerde dit jaar een getokeniseerd liquiditeitsfonds in dollars omdat klanten de klok rond onchain wilden afwikkelen, en sommige schakels in de keten worden opnieuw gebouwd met API's en bestaande technologie in plaats van onchain
- Een panellid van een internationale grootbank antwoordde beide: aandelenmarkten werken goed en zijn zonder tokenisatie naar T+1 gegaan, terwijl programmeerbaarheid, onder meer via vaults, producten mogelijk maakt die eerder niet te bouwen waren
- Een panellid van een marktinfrastructuur koos geen van beide. Waarde digitaal weergeven en via een netwerk delen, doen centrale effectenbewaarinstellingen al twintig jaar, en bij een van hen draait atomaire afwikkeling al dagelijks. Waar het om gaat, is bestaande activa programmeerbaar maken, zodat ze sneller als onderpand kunnen worden ingezet en meer opleveren voor hun eigenaars
- Een panellid van een tweede vermogensbeheerder verwacht een geleidelijke verschuiving van rekeningen naar wallets, op gang gebracht door specifieke toepassingen zoals intraday repo en onderpand voor trading
Wat tokenisatie binnen de bedrijven veranderde
Voor het panellid van de eerste vermogensbeheerder komt de strategie van de top, maar de lancering van een fonds dat 24/7 draait, betekende toch dat zo'n vijftien procedures herschreven moesten worden, dat er nieuwe kwamen voor kosten, de keuze van blockchains en reviews van smart contracts, en dat aan een portefeuillebeheerder moest worden uitgelegd waarom een login op zondag nodig kon zijn. Volgens het panellid van de bank dwong tokenisatie de bank om elke workflow van elke activaklasse opnieuw te openen: na vijftien jaar focus op stabiliteit sinds de financiële crisis wisten nog maar weinig mensen hoe elke workflow echt verloopt. AI en 24/7-handel voeren de druk op, en het moeilijkst te verdedigen budget is dat voor de modernisering van bestaande systemen, terwijl het management ook de huidige inkomsten wil beschermen.
Het panellid van de tweede vermogensbeheerder beschreef een herbezinning op de rol van de vermogensbeheerder: hoe beleggingsproducten samengaan met geld dat direct beweegt, en hoe activa naast waardeopslag ook een praktische functie kunnen hebben, voor onderpand of onchain treasury. Voor het panellid van de marktinfrastructuur bracht blockchain concurrentie: de vraag kwam op of centrale effectenbewaarinstellingen überhaupt nodig zijn, en ze moesten laten zien welke waarde ze toevoegen. Een gedeeld grootboek zou klanten ook één overzicht kunnen geven van activa die worden aangehouden bij meerdere bewaarinstellingen die vandaag op verschillende technologieën draaien.
Getokeniseerde geldmarktfondsen: van 15 naar 600 miljard dollar?
De moderator wees erop dat getokeniseerde geldmarktfondsen vandaag ongeveer 15 miljard dollar beheren, tegenover een prognose van ongeveer 600 miljard dollar in 2030 van het panellid van de eerste vermogensbeheerder, een verschil met een factor 40. Dit panellid ziet een kantelpunt:
- De regelgeving maakt de uitgifte van getokeniseerde fondsen mogelijk vanuit Luxemburg, Ierland, offshorecentra, Hongkong, Singapore en de VS, dus ze is geen excuus meer
- De cash leg is beschikbaar via stablecoins en betaalnetwerken van banken die 24/7 draaien
- Klanten reageren het sterkst op het ontbreken van een cut-offtijd, bijvoorbeeld treasuryafdelingen van bedrijven in Azië die een dollarproduct tijdens hun eigen ochtend kunnen afwikkelen
Het panellid van de bank vergeleek de markt met de begindagen van dvd-verhuur per post: de meeste klanten hebben nog het equivalent van een videorecorder als infrastructuur om deze producten te gebruiken. De sector moet eindklanten de waarde uitleggen, zoals afwikkeling op dezelfde dag om aan een capital call te voldoen, geen cut-offtijden en rendement dat vrijwel meteen begint op te lopen, ook in het weekend. Het panellid van de tweede vermogensbeheerder beschreef getokeniseerde geldmarktfondsen als de toegangspoort tot getokeniseerde activa, met rendement dat per seconde oploopt terwijl de token door het ecosysteem beweegt.
De kosten van nieuwe rails
Op de vraag of bedrijven in de sector duurzame kasstromen genereren, noemde het panellid van de bank dat een grote zorg: banken hebben er belang bij dat infrastructuuraanbieders overleven als hun technologie strategisch is, terwijl klanten de prijzen vergelijken met de huidige bewaarkosten, die bijna nul zijn. Het panellid trok de vergelijking met telefoonrekeningen: huishoudens betalen veel meer voor telefonie dan decennia geleden, terwijl een gewoon gesprek bijna gratis is geworden, omdat de waarde zit in alles wat het netwerk verder mogelijk maakt. Het panellid van de tweede vermogensbeheerder was het ermee eens dat de productiviteitswinst de kosten rechtvaardigt en zei dat de infrastructuur harder moet gaan werken.
Wie moet het register bijhouden?
Het panellid van de tweede vermogensbeheerder beschreef een fonds waarvan het register op een publieke blockchain staat, terwijl een gereguleerde transfer agent binnen de groep de controle over de registraties houdt, met de mogelijkheid om tokens te verifiëren en te burnen. Voor dit panellid telt de plaats van het register minder dan de verantwoordelijkheid van wie het bijhoudt. Het panellid van de marktinfrastructuur was het daarmee eens: op wholesalemarkten willen deelnemers een rechtspersoon die ze kunnen bellen als er iets misgaat, zoals bewaarinstellingen dat vandaag zijn bij sancties of wanbetalingen, en geen chain die maanden consensus nodig heeft voordat een fork mogelijk is. Er kunnen nieuwe soorten digitale effectenbewaarinstellingen ontstaan, maar het is de regelgeving die ze vertrouwen geeft, en wie het register bijhoudt moet neutraal zijn, omdat concurrenten geen netwerk accepteren dat door een van hen wordt beheerd. Centrale effectenbewaarinstellingen zijn deels traag omdat ze zwaar gereguleerd zijn, en dat is ook waarom klanten ze vertrouwen.
Beloften die nog niet zijn ingelost
De panelleden noemden wat nog ontbreekt:
- Het panellid van de bank wil zien dat programmeerbaarheid een tweede fase van waarde oplevert die eerder onmogelijk was
- Het panellid van de eerste vermogensbeheerder beschreef drie fasen, aanhouden, gebruiken en bouwen, en plaatste de markt tussen de eerste twee. Het bedrijf publiceert fondsdata onchain zodat anderen er producten op kunnen bouwen, al gebruikt nog niemand die
- Het panellid van de tweede vermogensbeheerder pleitte voor de adoptie van wallets door instellingen, met wereldwijd systeemrelevante banken die wallets naast traditionele rekeningen aanbieden
- Volgens het panellid van de eerste vermogensbeheerder zouden particuliere beleggers niet eens hoeven te weten of een product getokeniseerd is
- Het panellid van de marktinfrastructuur wees op echte liquiditeit onchain en noemde de overstap van de Franse markt voor commercial paper, ongeveer 310 miljard euro, met al haar deelnemers. Een token die niemand kan kopen of als onderpand kan gebruiken, is nutteloos
Conclusie
Op de vraag welk segment tegen november 2027 het sterkst zal groeien, koos het panellid van de bank staatsschuld, van Amerikaanse Treasuries tot Japanse staatsobligaties en Britse gilts, met de waarschuwing dat producten die offshorebeleggers toegang geven tot Amerikaanse activa grotendeels ongereguleerd blijven. Het panellid van de eerste vermogensbeheerder verwacht volgend jaar 50 tot 100 miljard dollar aan getokeniseerde liquiditeitsproducten, waarbij getokeniseerde aandelen en ETF-participaties vanaf een lagere basis sneller groeien, gedreven door Aziatische vraag naar Amerikaanse activa. Het panellid van de tweede vermogensbeheerder voegde getokeniseerde aandelen als onderpand voor effectenleningen toe, en het panellid van de marktinfrastructuur koos obligaties, eenvoudige instrumenten met goed begrepen workflows, waar de liquiditeit zal volgen als de grootste spelers samen bewegen. De panelleden plaatsten de waarde van tokenisatie in wat activa kunnen doen zodra liquiditeit, wallets en verantwoordelijke registerhouders aanwezig zijn.