TL;DR
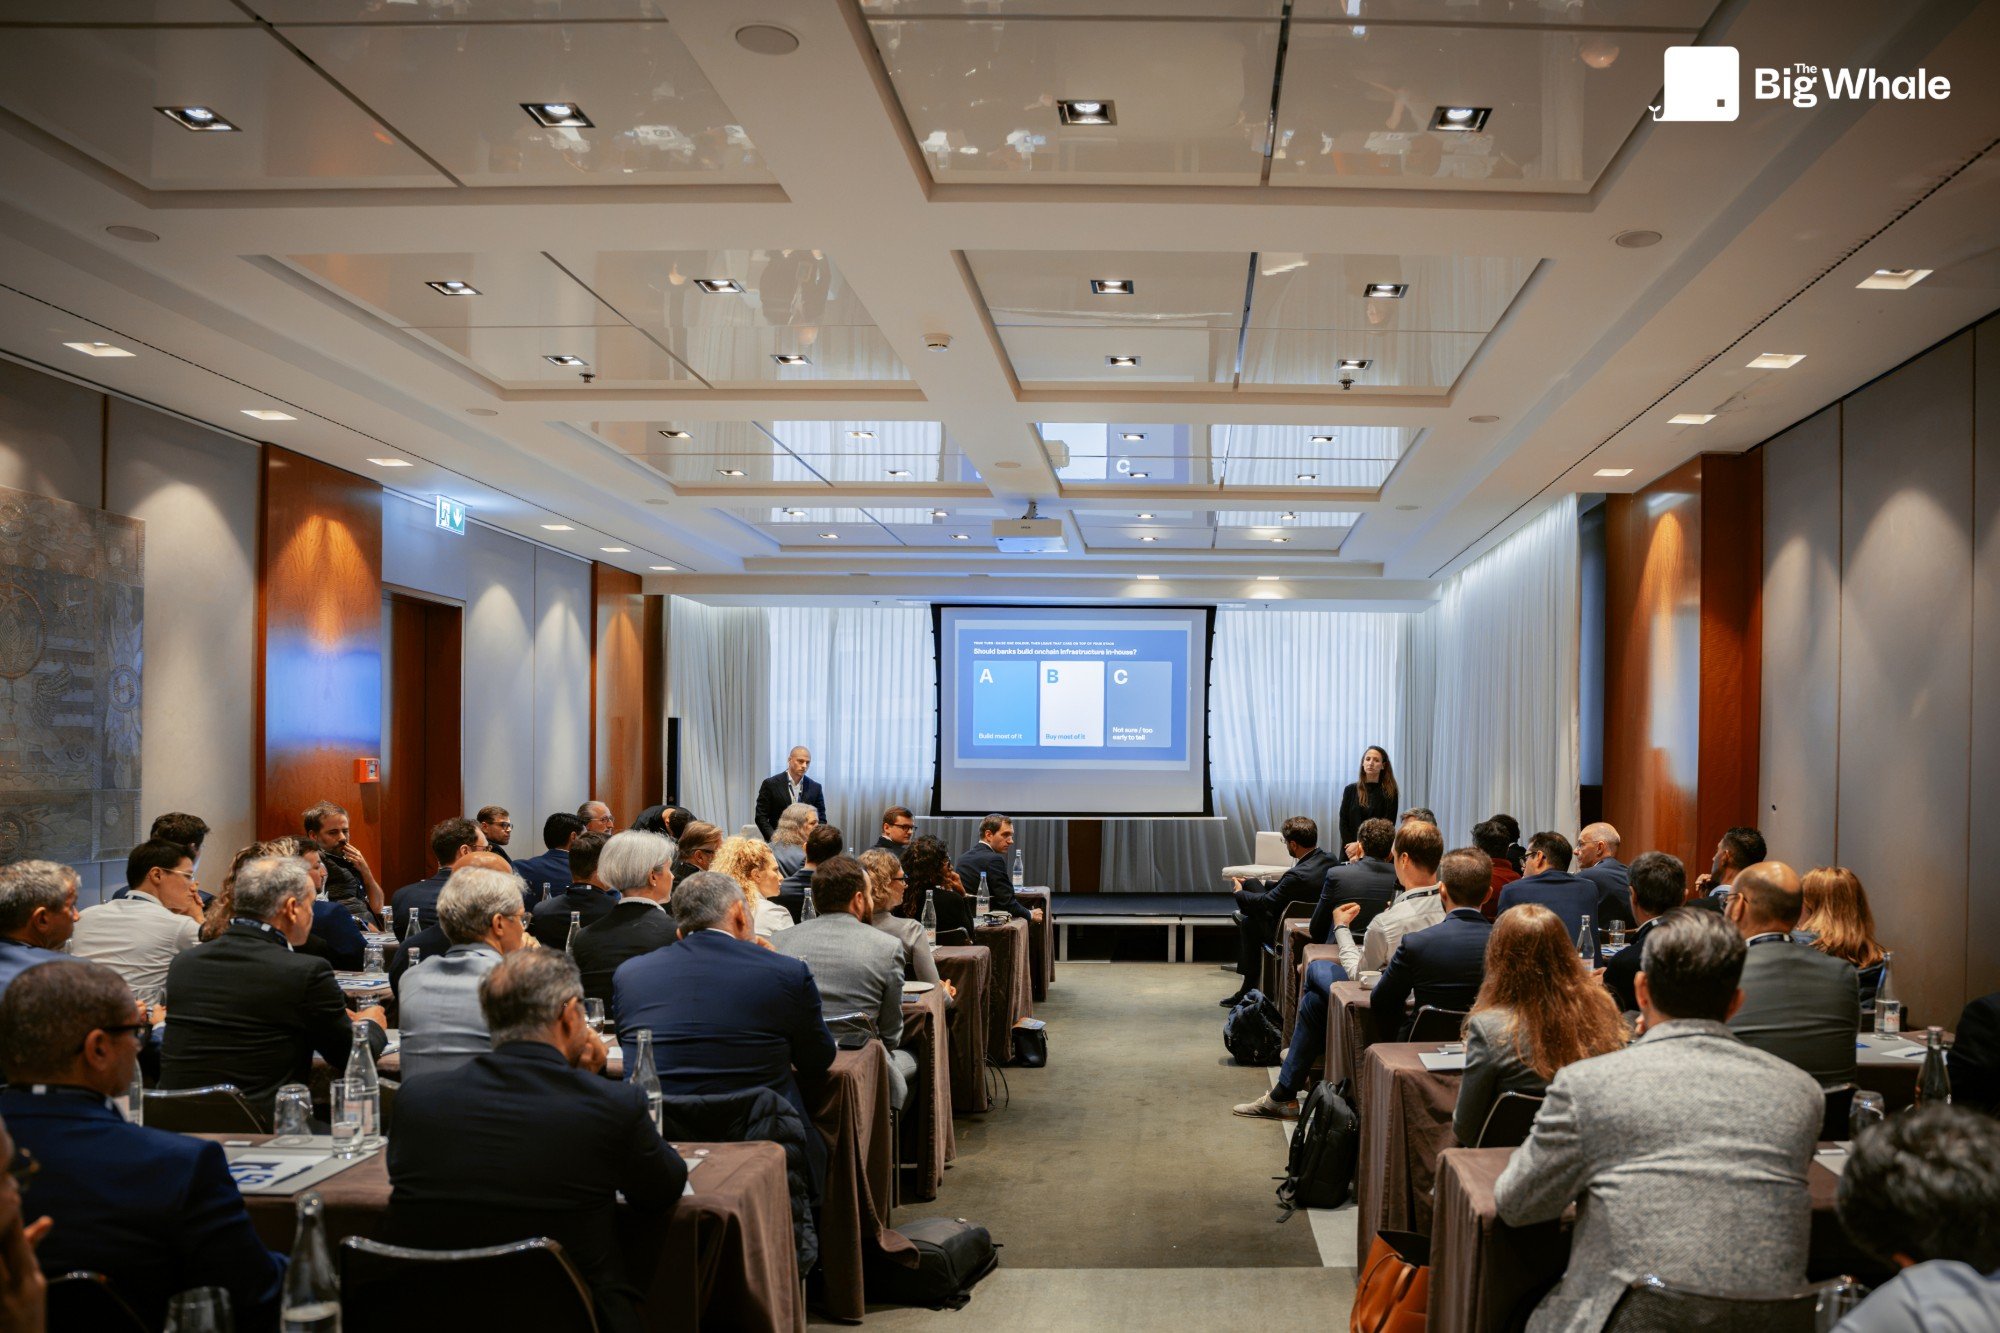
- Auf die Frage, ob Banken ihre Onchain-Infrastruktur selbst aufbauen sollten, antworteten rund 70 % des Saals, das meiste einzukaufen, 20 %, das meiste selbst zu bauen, und 10 % waren unentschieden. In der Praxis beschrieben die Teilnehmenden eine Mischung: die kritischen Teile selbst betreiben, spezialisierte Komponenten einkaufen und diese miteinander verbinden.
- Die Ebene, die fast alle selbst besitzen wollen, ist die Orchestrierungsschicht zwischen den Onchain-Anbietern und den Systemen der Bank, um einen Lock-in zu vermeiden und Anbieter im Laufe der Zeit austauschen oder ergänzen zu können.
- Resilienz war ein wiederkehrendes Thema: Nach dem Hack bei Binance über 6 Milliarden US-Dollar rieten Teilnehmende, für jede Komponente einen zweiten und dritten Anbieter einzuplanen, und erwarten, dass die Regulierungsbehörden dies verlangen werden.
- Am schwersten tun sich Banken mit dem Betrieb: Für das Settlement mit Liquiditätsanbietern gibt es keine Vorlage, und die Teams brauchen neue Kompetenzen, eine Funktionstrennung und eine schrittweise Einführung.
- Die Wahl der Blockchain entscheidet oft darüber, wie viel eine Bank allein aufbauen kann: Eine einzelne permissioned Blockchain lässt sich intern betreiben, die Anbindung an mehrere öffentliche Chains erfordert dagegen meist externe Unterstützung.
- Für Clarisse Hagège kaufen Institutionen, die Infrastruktur erwerben, Kontrolle ein, also API-first-, modulare und On-Premise-Optionen, während die Regulierungsbehörden genauer vorschreiben, wo Daten verarbeitet werden und wer sie kontrolliert.
Speakers
Should Banks Build Onchain Infrastructure In-House, or Is That a Battle They've Already Lost?
- Clarisse Hagège, Co-CEO bei Dfns
Der Workshop fand unter der Chatham-House-Regel statt: Aussagen der Teilnehmenden werden ohne Namen oder Zugehörigkeit wiedergegeben.
Wohin das Budget fließt
Nach einer Laufbahn im Bankwesen gründete Clarisse Hagège vor sechs Jahren Dfns. Zum Auftakt beschrieb Clarisse Hagège, wie sich das Unternehmen heute positioniert: als Core Banking für digitale Vermögenswerte, denn Banken wollen Banken bleiben, die auch digitale Vermögenswerte verwalten können, ohne zu Krypto-Unternehmen zu werden. Dfns arbeitet mit mehr als 300 Kunden zusammen, von Zahlungsdienstleistern wie Stripe und MoonPay über Banken wie Barclays und JPMorgan bis zu Marktinfrastrukturen wie Nasdaq. Laut Clarisse Hagège beginnen die meisten Projekte inzwischen mit dem Cash-Leg und werden vom Transaction Banking geführt, während Anwendungsfälle an den Kapitalmärkten vom Proof of Concept in die Produktion übergehen.
Die Moderation beschrieb den Stack, den Banken benötigen, vom Schlüsselmanagement und der Hardware bis zu den Kundenkanälen, und wie sich die Ausgaben dafür verteilen:
- Der größte Teil des Budgets entfällt auf internes Personal: Produkt, Engineering und Compliance
- 15 bis 25 % entfallen auf externe Kräfte wie Anwälte, Prüfer und Implementierungspartner
- 15 bis 20 % entfallen auf Technologieanbieter
Laut Moderation ist der interne Teil damit lediglich der teuerste; dass Banken den Großteil der Lösung selbst bauen, folgt daraus nicht.
Das meiste bauen, kaufen oder betreiben
Der Saal stimmte darüber ab, ob Banken ihre Onchain-Infrastruktur selbst aufbauen sollten: Rund 20 % antworteten, das meiste selbst zu bauen, 70 %, das meiste einzukaufen, und 10 % waren unentschieden. Clarisse Hagège lenkte die Diskussion auf die Worte „das meiste“ und auf die Frage, welchen Teil Banken selbst besitzen sollten, da viele Jurisdiktionen diese Infrastruktur inzwischen als strategisch und als Sicherheitsfrage einstufen.
Die Teilnehmenden, die ihre eigenen Projekte vorstellten, legten sich selten auf eine Seite fest:
- Die Leitung der Digital-Asset-Tochter einer französischen Bankengruppe erklärte, die Gruppe habe sich entschieden, den Großteil des Stacks zu betreiben statt ihn zu bauen. Die Gruppe besitzt den Kern der Verwahrung, die HSM und Schlüsselserver und verbindet mehrere spezialisierte Anbieter über einen intern entwickelten, ereignisgesteuerten Orchestrator. Die Tochter wurde separat aufgebaut, mit begrenzten Verbindungen zum Core Banking der Gruppe, damit sie sich an mehrere Banking-Apps anbinden lässt
- Ein Zahlungsdienstleister ging den umgekehrten Weg und integrierte digitale Vermögenswerte direkt in seine bestehenden Microservices, sodass Kunden dasselbe Produkt nutzen, ob sie Euro oder digitale Euro halten. Für Blockchain-Transaktionen stützt sich das Unternehmen auf einen externen Dienst
- Eine große Bank entschied sich für eine in ihr Kernsystem integrierte White-Label-Plattform, weil Steuern, Reporting, Settlement und Abgleich sonst von Grund auf neu hätten aufgebaut werden müssen
Clarisse Hagège verglich das eigenständige Modell mit denen von Forge oder Kinexys und verwies auf eine verbreitete Sorge bei Kunden: dass die Anbindung digitaler Vermögenswerte an das bestehende Kernbankensystem das tägliche Cash-Management der Bank stören könnte.
Die Orchestrierungsschicht besitzen, mehrere Anbieter einplanen
Die für Digitalisierung zuständige Person einer Bank sagte, die Größe des Instituts beeinflusse die Antwort, doch jede Bank sollte die Abstraktionsschicht zwischen ihrem Onchain-Stack und ihren internen Systemen besitzen, auch wenn sie ein vollständig integriertes Produkt kauft. Ohne diese Schicht ist die Bank von einem einzigen Anbieter abhängig und kann keine Redundanz für die einzelnen Komponenten aufbauen, von der Verwahrung bis zum Screening auf Finanzkriminalität. Nach dieser Einschätzung werden Banken, die sich heute für einen einzigen Anbieter entscheiden, feststellen, dass einer nicht ausreicht.
Eine teilnehmende Person aus einer Marktinfrastruktur ging weiter: Nachdem in der Vorwoche 6 Milliarden US-Dollar bei Binance entwendet worden waren, sollte niemand alles auf eine Karte setzen, und jede Komponente sollte eine zweite, dritte und vierte Option haben. Aus dieser Sicht werden die Regulierungsbehörden dieselbe Resilienz verlangen wie bei anderen Anlageklassen. Auf die Frage, ob der Besitz der gesamten Infrastruktur eine Bank sicherer gegen Cyberangriffe machen würde, antwortete niemand im Saal mit Ja.
Eine teilnehmende Person aus einem globalen Zahlungsnetzwerk erwartet, dass Banken Wahlmöglichkeiten wollen: spezialisierte Digital-Asset-Anbieter oder ihre bestehenden Core-Banking-Anbieter, die Funktionen für digitale Vermögenswerte ergänzen. Aus diesem Netzwerk kam auch die Empfehlung, sich die Technologie hinter jedem Anbieter genau anzusehen, mit einer Präferenz für Open Source, um technische Schulden zu vermeiden. Clarisse Hagège sagte, Dfns habe seine Multi-Party-Computation-Kryptografie aus demselben Grund früh als Open Source veröffentlicht.
Warum manche Vermögensverwalter selbst gebaut haben
Clarisse Hagège hatte erwartet, dass sich Vermögensverwalter auf ihre Verwahrstellen und Transferstellen stützen würden, und hat stattdessen gesehen, wie große Häuser ihren eigenen Digital-Asset-Stack aufbauen, teils um den Vertrieb zu kontrollieren. Eine teilnehmende Person von einem großen Vermögensverwalter berichtete, das Haus habe seine Verwahrinfrastruktur vor Jahren von Grund auf aufgebaut, weil damals kein Anbieter seine Kriterien erfüllte, und wegen seiner treuhänderischen Pflicht gegenüber den Kunden. Das Haus verwahrt Bitcoin, Ethereum und Solana für Institutionen, aber noch keine tokenisierten Vermögenswerte, da unklar ist, welche Modelle sich durchsetzen werden. Nach dieser Darstellung erforderte der Eigenbau ein Kapitalcommitment der Unternehmensspitze und schränkt ein, was das Haus anbieten kann.
Der Betrieb ist der schwierige Teil
Die Leitung der Banktochter beschrieb das Betriebsmodell, mit dem Privatkunden Krypto in bestehenden Banking-Apps angeboten wird:
- Die Handelsausführung ähnelt den Kapitalmärkten, mit FIX-Anbindungen und Bestätigungen der Handelsplätze
- Für das Settlement mit Liquiditätsanbietern gibt es keine Vorlage: Jeder Anbieter ist anders, und der Prozess erfordert ständige Feinabstimmung und Notfallpläne, etwa wenn SEPA ausfällt
- Der IT-Betrieb liegt bei den bestehenden Teams der Gruppe, die aus Sicherheitsgründen nur begrenzte Kenntnis der Schlüsselinfrastruktur haben, bei strikter Funktionstrennung
- Der Dienst erforderte eine französische PSAN-Registrierung, ein vollständiges IT-Sicherheitsaudit und ein neues Produktkomitee und startete mit vollständig gesperrten Flüssen, die dann schrittweise geöffnet wurden
Eine teilnehmende Person, die seit neun Monaten einen tokenisierten Geldmarktfonds betreibt, hat ein reines Beobachtungs-Dashboard aufgebaut, damit der Betrieb und andere Teams die Flüsse über Wallets und Anbieter hinweg verfolgen können, und riet davon ab, alles auf einmal zu automatisieren.
Die Blockchain entscheidet, wie viel man allein bauen kann
Für Clarisse Hagège beginnen die meisten Gespräche mit Finanzinstituten mit der Wahl der Blockchain, oft einer permissioned Blockchain, die eine Bank selbst betreiben kann. Die Entscheidung zwischen Bauen und Kaufen ändert sich, wenn die Bank eine Anbindung an öffentliche Chains plant: Mehrere Netzwerke zu verwalten, mit ihren Funktionen Schritt zu halten und Privacy-Schichten hinzuzufügen, wird dann zu einer Technologie, die nicht zum Kerngeschäft der Bank gehört, und genau dort braucht die Bank Unterstützung.
Die Teilnehmenden betonten den Netzwerkeffekt:
- Große Institutionen brauchen für die Wahl einer Chain etwa sechs Monate, und bis dahin hat sich der Markt weiterbewegt
- Zahlungen und Stablecoins könnten sich auf wenige Netzwerke mit kritischer Masse konzentrieren, und Anlageprodukte brauchen dasselbe
- Eine teilnehmende Person sagte, Banken hätten Blockchain jahrelang als Basistechnologie behandelt, die man einmal auswählt, und abgeschottete Ökosysteme funktionierten ohne kritische Masse nicht
Eine teilnehmende Person von einem Infrastrukturanbieter verglich die aktuelle Phase mit dem Internet vor HTTP, als getrennte Netzwerke nebeneinander bestanden, und erwartet eine Welt mit vielen Chains und vielen Assets. Nach dieser Einschätzung funktioniert das Verknüpfen von Anbietern über Middleware nur, wenn Sicherheit und Governance von Anfang an mitgedacht werden. Vorgeschlagen wurde eine kontozentrierte Architektur, in der ein Wallet als digitaler Zwilling eines Bank-, Wertpapier- oder Treasury-Kontos dient.
Fazit
Wie Clarisse Hagège festhielt, enthielt jeder Beitrag, der für den Eigenbau sprach, zugleich einen zugekauften Baustein. Die Banken, die sich äußerten, behalten die Kontrolle über die Verwahrschlüssel und über die Schicht, die ihre Anbieter verbindet, kaufen spezialisierte Komponenten zu und planen von Anfang an mit mehreren Anbietern. Clarisse Hagège fasste zusammen, was Institutionen suchen: Kontrolle, mit APIs für die Anbindung an bestehende Systeme, der Wahl zwischen HSM, MPC und Cold Storage je nach Anwendungsfall und einem On-Premise-Betrieb, wo die Aufsicht ihn verlangt. Clarisse Hagège erwartet, dass die Aufsichtsbehörden unter MiCA genauer vorschreiben, wo Daten verarbeitet werden und wer sie kontrolliert, und möchte, dass heute getroffene Entscheidungen kompatibel bleiben, wenn Banken weitere Chains und Vermögenswerte hinzufügen.