TL;DR
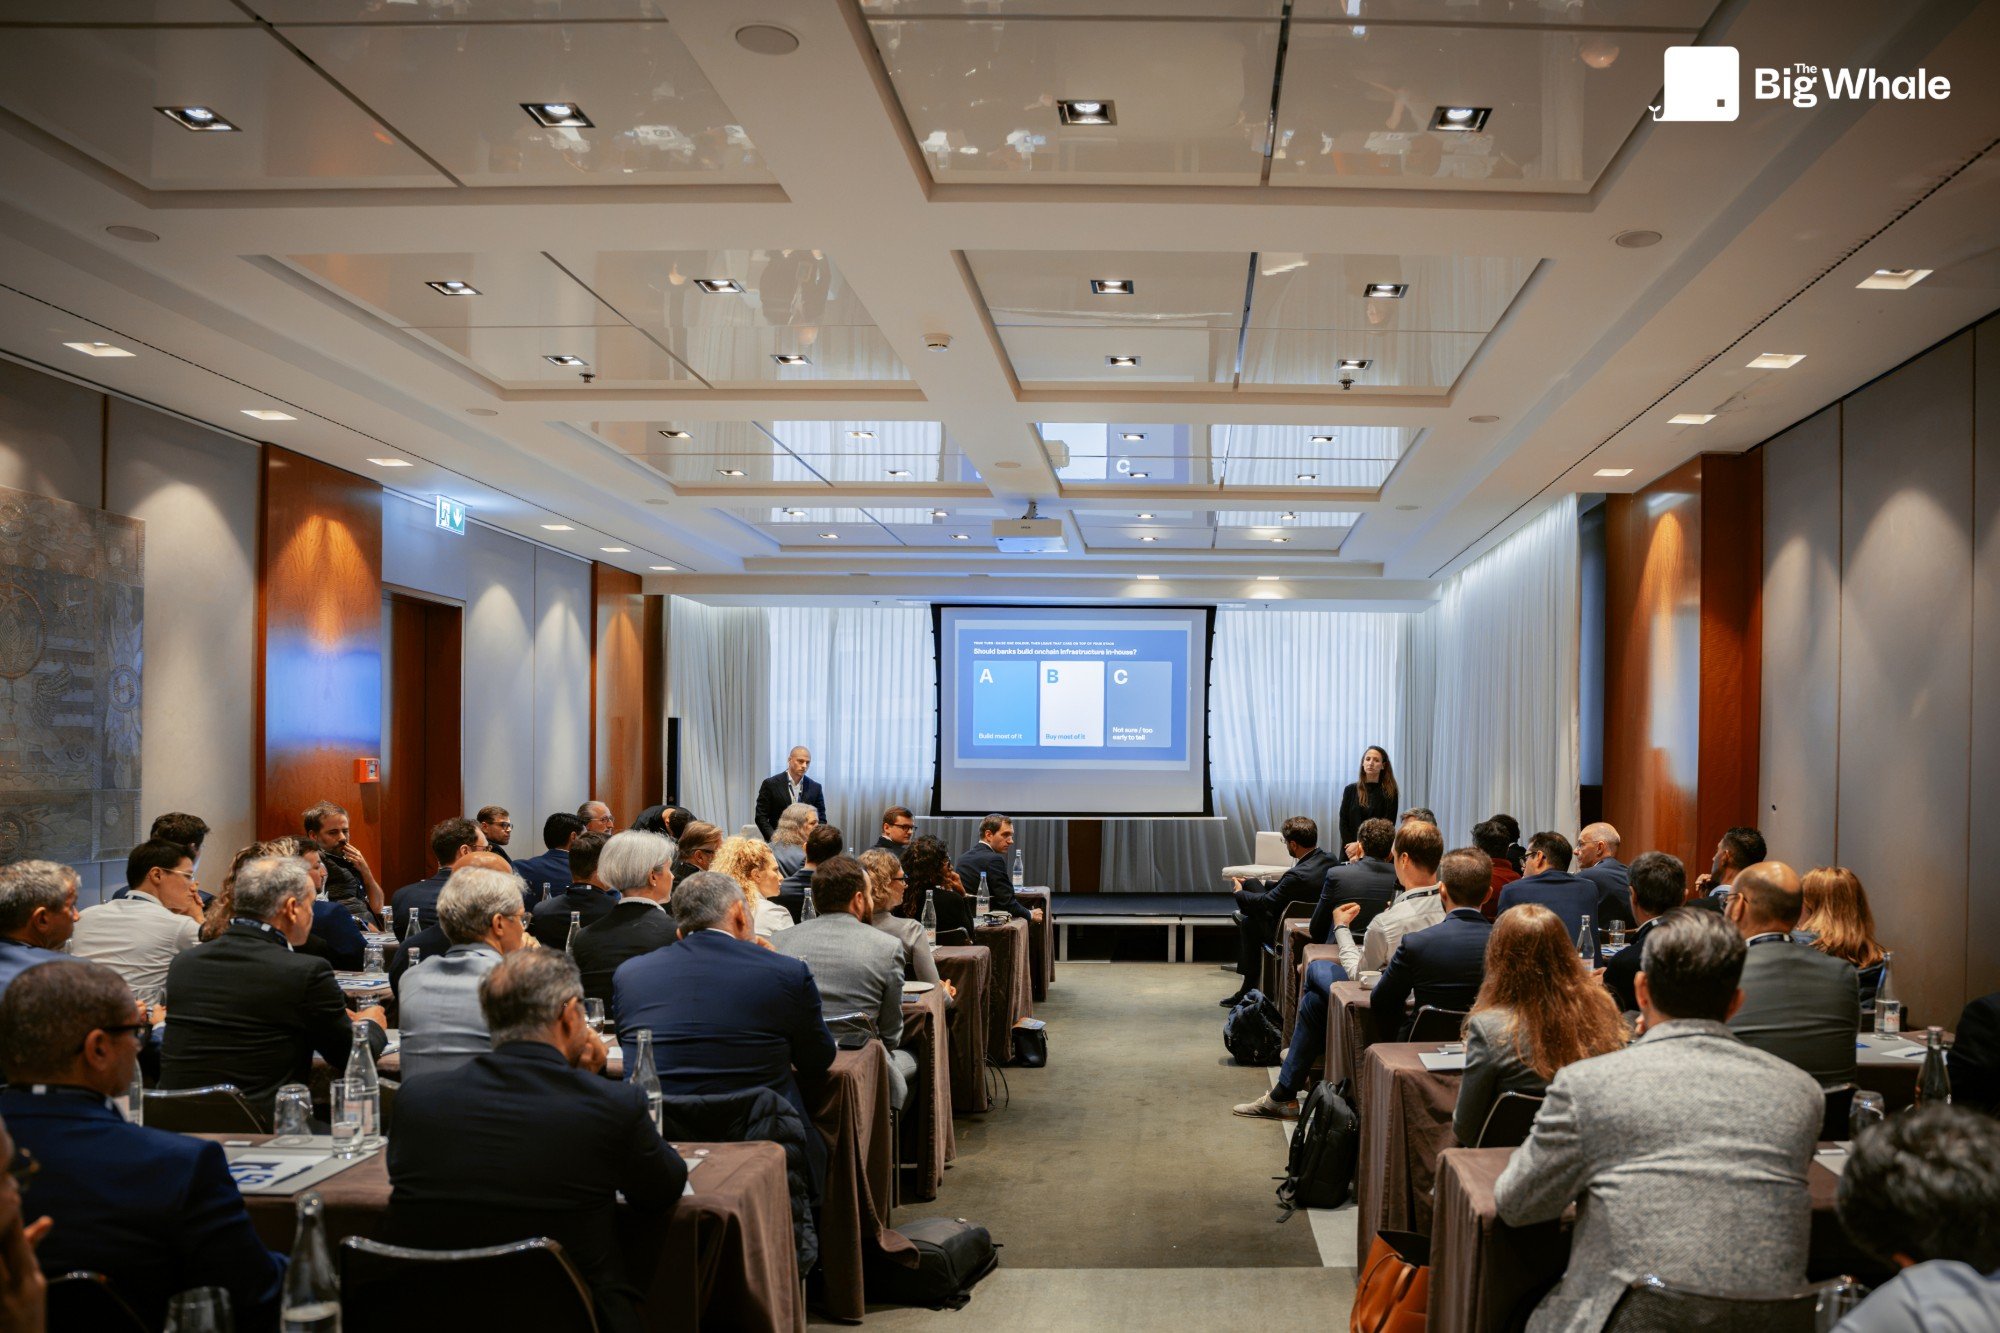
- À la question de savoir si les banques doivent construire leur infrastructure onchain en interne, environ 70 % de la salle a répondu en acheter l'essentiel, 20 % en construire l'essentiel et 10 % ne savait pas. En pratique, les participants ont décrit un modèle mixte : exploiter les parties critiques, acheter des composants spécialisés et les connecter entre eux.
- La couche que presque tous veulent détenir est la couche d'orchestration entre les prestataires onchain et les systèmes de la banque, pour éviter la dépendance à un fournisseur et pouvoir en changer ou en ajouter au fil du temps.
- La résilience est revenue à plusieurs reprises : après le piratage de 6 milliards de dollars subi par Binance, des participants ont conseillé de prévoir un deuxième et un troisième prestataire pour chaque composant, et s'attendent à ce que les régulateurs l'exigent.
- C'est sur les opérations que les banques peinent le plus : le règlement avec les fournisseurs de liquidité n'a pas de modèle établi, et les équipes ont besoin de nouvelles compétences, d'une séparation des fonctions et d'un déploiement par étapes.
- Le choix de la blockchain détermine souvent ce qu'une banque peut construire seule : une chaîne permissionnée unique peut être gérée en interne, tandis que la connexion à plusieurs chaînes publiques nécessite généralement une aide extérieure.
- Pour Clarisse Hagège, les institutions qui achètent une infrastructure achètent du contrôle, c'est-à-dire des options API-first, modulaires et on-premise, alors que les régulateurs deviennent plus prescriptifs sur l'endroit où les données sont traitées et sur qui les contrôle.
Intervenants
Should Banks Build Onchain Infrastructure In-House, or Is That a Battle They've Already Lost?
- Clarisse Hagège, Co-CEO chez Dfns
L'atelier s'est tenu sous la règle de Chatham House : les propos des participants sont rapportés sans nom ni affiliation.
Où va le budget
Clarisse Hagège, qui a travaillé dans la banque avant de fonder Dfns il y a six ans, a ouvert la discussion en décrivant la manière dont l'entreprise se présente désormais : comme un core banking pour les actifs numériques, car les banques veulent rester des banques capables de gérer des actifs numériques sans devenir des sociétés crypto. Dfns travaille avec plus de 300 clients, des prestataires de paiement comme Stripe et MoonPay aux banques comme Barclays et JPMorgan, en passant par des infrastructures de marché comme Nasdaq. Selon Clarisse Hagège, la plupart des projets commencent désormais par la jambe cash et sont pilotés par la banque transactionnelle, tandis que les cas d'usage sur les marchés de capitaux passent de la preuve de concept à la production.
La modération a présenté la stack dont les banques ont besoin, de la gestion des clés et du matériel jusqu'aux canaux clients, ainsi que la répartition de leurs dépenses :
- La majeure partie du budget va au personnel interne : produit, ingénierie et conformité
- 15 à 25 % vont à des intervenants externes comme les avocats, les auditeurs et les intégrateurs
- 15 à 20 % vont aux fournisseurs de technologie
Selon la modération, la partie interne est simplement celle qui coûte le plus aux banques, ce qui ne veut pas dire qu'elles construisent elles-mêmes l'essentiel de la solution.
Construire, acheter ou exploiter l'essentiel
La salle a voté sur la question de savoir si les banques doivent construire leur infrastructure onchain en interne : environ 20 % ont répondu en construire l'essentiel, 70 % en acheter l'essentiel et 10 % ne savaient pas. Clarisse Hagège a recentré la discussion sur les mots « l'essentiel » et sur la partie que les banques doivent détenir, puisque de nombreuses juridictions considèrent désormais cette infrastructure comme stratégique et comme une question de sécurité.
Les participants qui ont décrit leurs propres projets ont rarement choisi un camp :
- La direction de la filiale actifs numériques d'un groupe bancaire français a expliqué que le groupe avait choisi d'exploiter l'essentiel de la stack plutôt que de la construire, en détenant le cœur de la conservation, les HSM et les serveurs de clés, et en connectant plusieurs fournisseurs spécialisés via un orchestrateur interne piloté par les événements. La filiale a été construite à côté, avec des liens limités avec le core banking du groupe, afin de pouvoir se brancher sur plusieurs applications bancaires
- Un prestataire de services de paiement a pris la voie inverse et intégré les actifs numériques directement dans ses microservices existants, afin que les clients utilisent le même produit qu'ils détiennent des euros ou des euros numériques, tout en s'appuyant sur un service externe pour les transactions blockchain
- Une grande banque a choisi une plateforme en marque blanche intégrée à son core banking, faute de quoi la fiscalité, le reporting, le règlement et le rapprochement auraient dû être reconstruits de zéro
Clarisse Hagège a comparé le modèle autonome à ceux de Forge ou de Kinexys, et a relevé une crainte fréquente chez les clients : que la connexion des actifs numériques au core banking historique perturbe la gestion quotidienne de la trésorerie de la banque.
Détenir la couche d'orchestration, prévoir plusieurs fournisseurs
Dans une banque, la personne chargée de la digitalisation a estimé que la taille de l'établissement influence la réponse, mais que toute banque devrait détenir la couche d'abstraction entre sa stack onchain et ses systèmes internes, même lorsqu'elle achète un produit entièrement intégré. Sans cette couche, la banque dépend d'un seul fournisseur et ne peut pas organiser de redondance pour chaque composant, de la conservation au filtrage de la criminalité financière. Selon cette intervention, les banques qui choisissent aujourd'hui un seul prestataire constateront qu'un seul ne suffit pas.
Un participant travaillant pour une infrastructure de marché a poussé le raisonnement plus loin : après le vol de 6 milliards de dollars chez Binance la semaine précédente, personne ne devrait mettre tous ses œufs dans le même panier, et chaque composant devrait avoir une deuxième, une troisième et une quatrième option. Ce participant s'attend à ce que les régulateurs exigent la même résilience que pour les autres classes d'actifs. À la question de savoir si détenir l'ensemble de l'infrastructure rendrait une banque plus sûre face aux cyberattaques, personne dans la salle n'a répondu oui.
Un participant travaillant pour un réseau de paiement mondial s'attend à ce que les banques veuillent avoir le choix : des prestataires spécialisés dans les actifs numériques, ou leurs fournisseurs de core banking existants qui ajoutent des fonctionnalités dédiées aux actifs numériques. Ce participant a encouragé la salle à examiner la technologie de chaque prestataire et a privilégié l'open source pour éviter la dette technique. Clarisse Hagège a indiqué que Dfns avait publié très tôt en open source sa cryptographie de calcul multipartite pour la même raison.
Pourquoi certains gérants d'actifs ont construit leur propre stack
Clarisse Hagège s'attendait à ce que les gérants d'actifs s'appuient sur leurs dépositaires et leurs agents de transfert, et a vu au contraire de grandes sociétés construire leur propre stack d'actifs numériques, en partie pour contrôler la distribution. Un participant travaillant pour un grand gérant d'actifs a expliqué que la société avait construit son infrastructure de conservation de zéro il y a plusieurs années, car aucun prestataire ne répondait alors à ses critères, et en raison de son devoir fiduciaire envers ses clients. La société conserve du Bitcoin, de l'Ethereum et du Solana pour des institutions, mais pas encore d'actifs tokenisés, faute de savoir quels modèles s'imposeront durablement. Selon ce participant, construire a exigé un engagement en capital de la direction et limite ce que la société peut proposer.
Les opérations, le point le plus difficile
La direction de la filiale bancaire a décrit le modèle opérationnel permettant de proposer de la crypto aux clients particuliers au sein des applications bancaires existantes :
- L'exécution des ordres ressemble à celle des marchés de capitaux, avec des connexions FIX et des confirmations des plateformes
- Le règlement avec les fournisseurs de liquidité n'a pas de modèle établi : chaque fournisseur est différent, et le processus demande des ajustements constants et des plans de secours, par exemple lorsque SEPA est indisponible
- Les opérations informatiques sont assurées par les équipes existantes du groupe, avec une connaissance limitée de l'infrastructure des clés par mesure de sécurité, et une stricte séparation des fonctions
- Le service a nécessité un enregistrement PSAN en France, un audit complet de sécurité informatique et un nouveau comité produit, et a démarré avec tous les flux bloqués avant de les ouvrir progressivement
Un participant qui gère depuis neuf mois un fonds monétaire tokenisé a mis en place un tableau de bord en lecture seule pour que les équipes opérationnelles et les autres équipes puissent suivre les flux entre wallets et prestataires, et a déconseillé de tout automatiser d'un coup.
La blockchain détermine ce qu'une banque peut construire seule
Pour Clarisse Hagège, la plupart des échanges avec les institutions financières commencent par le choix de la blockchain, souvent permissionnée, qu'une banque peut opérer elle-même. La décision de construire ou d'acheter change lorsque la banque prévoit de se connecter à des chaînes publiques : gérer plusieurs réseaux, suivre leurs évolutions et ajouter des couches de confidentialité relèvent alors d'une technologie qui ne fait pas partie du cœur de métier de la banque, et c'est là qu'elle a besoin d'aide.
Les participants ont insisté sur l'effet de réseau :
- Choisir une chaîne prend environ six mois aux grandes institutions, et entre-temps le marché a évolué
- Les paiements et les stablecoins pourraient converger vers quelques réseaux ayant atteint une masse critique, et les produits d'investissement ont besoin de la même chose
- Un participant a estimé que les banques ont passé des années à traiter la blockchain comme une technologie fondamentale à choisir une fois pour toutes, et que les écosystèmes fermés ne fonctionnent pas sans masse critique
Un participant travaillant pour un fournisseur d'infrastructure a comparé la phase actuelle à l'internet d'avant HTTP, lorsque des réseaux séparés coexistaient, et s'attend à un monde multi-chaînes et multi-actifs. Selon ce participant, relier des prestataires entre eux via un middleware ne fonctionne que si la sécurité et la gouvernance sont intégrées dès la conception. Ce participant a proposé une architecture centrée sur le compte, dans laquelle un wallet sert de jumeau numérique d'un compte bancaire, d'un compte titres ou d'un compte de trésorerie.
Conclusion
Comme l'a relevé Clarisse Hagège, chaque intervention qui défendait la construction en interne mentionnait aussi une brique achetée. Les banques qui ont pris la parole gardent la maîtrise des clés de conservation et de la couche qui relie leurs prestataires, achètent des composants spécialisés et prévoient plusieurs fournisseurs dès le départ. Clarisse Hagège a résumé ce que recherchent les institutions : le contrôle, avec des API pour s'intégrer aux systèmes existants, le choix entre HSM, MPC et stockage à froid selon le cas d'usage, et un déploiement sur site là où les régulateurs l'exigent. Clarisse Hagège s'attend à ce que les superviseurs, sous MiCA, deviennent plus prescriptifs sur le lieu d'hébergement des données et sur qui les contrôle, et veut que les choix faits aujourd'hui restent compatibles à mesure que les banques ajoutent des blockchains et des actifs.