TL;DR
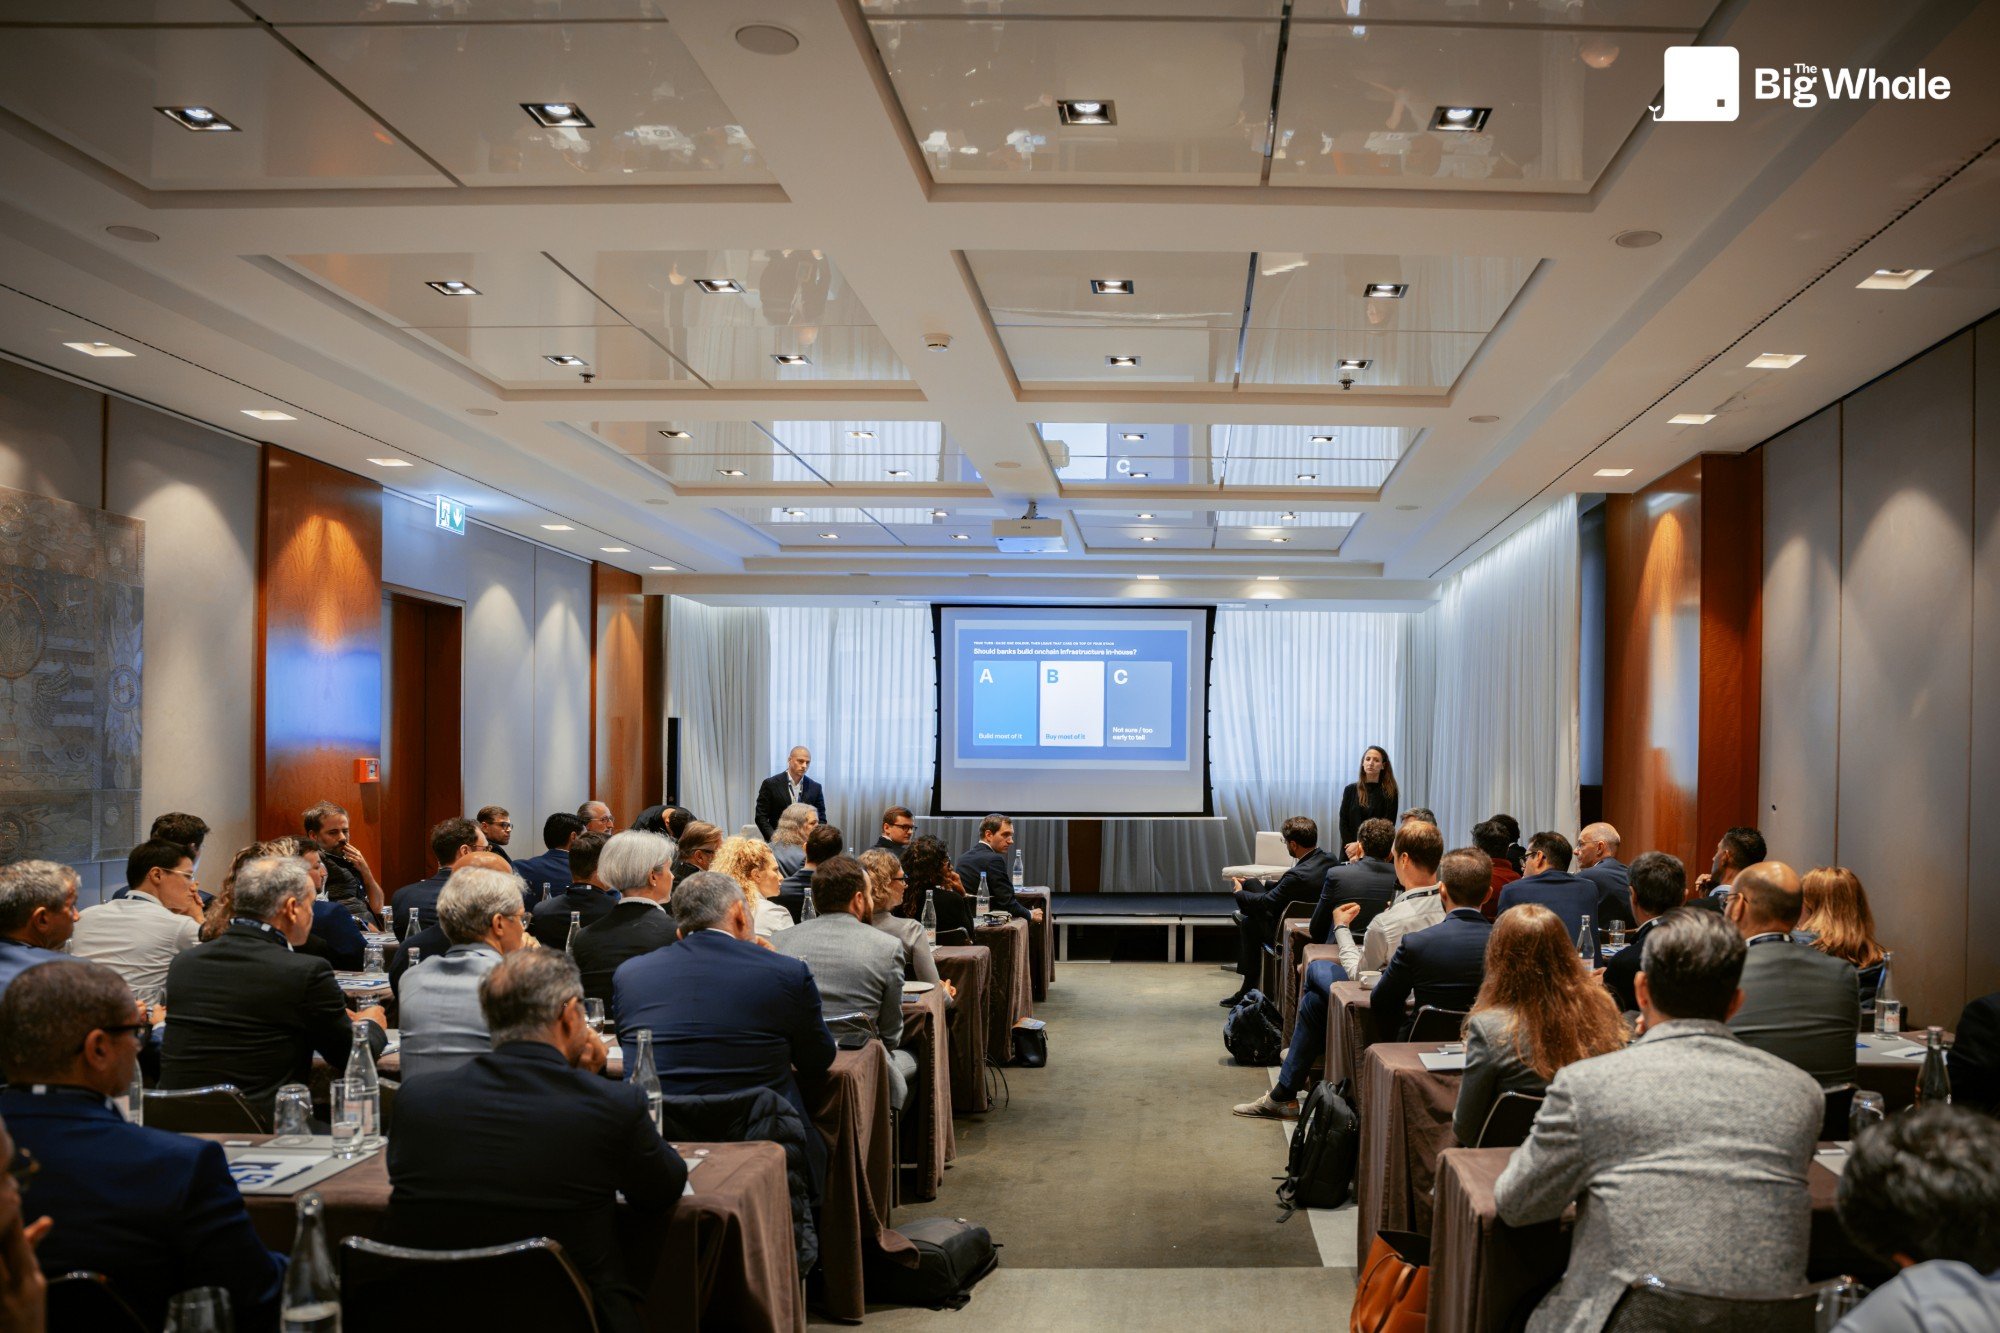
- Op de vraag of banken hun onchain-infrastructuur zelf moeten bouwen, antwoordde ongeveer 70% van de zaal het grootste deel in te kopen, 20% het grootste deel zelf te bouwen en 10% wist het niet. In de praktijk beschreven de deelnemers een mix: de kritieke onderdelen zelf beheren, gespecialiseerde componenten inkopen en die met elkaar verbinden.
- De laag die bijna iedereen zelf in handen wil hebben, is de orkestratielaag tussen de onchain-aanbieders en de systemen van de bank, om lock-in te vermijden en leveranciers in de loop van de tijd te kunnen vervangen of toevoegen.
- Veerkracht kwam herhaaldelijk terug: na de hack van 6 miljard dollar bij Binance adviseerden deelnemers om voor elk onderdeel een tweede en derde aanbieder te plannen, en ze verwachten dat toezichthouders daarom zullen vragen.
- Met de operationele kant hebben banken het het moeilijkst: voor de afwikkeling met liquiditeitsverschaffers bestaat geen blauwdruk, en teams hebben nieuwe vaardigheden, functiescheiding en een stapsgewijze uitrol nodig.
- De keuze van de blockchain bepaalt vaak hoeveel een bank alleen kan bouwen: één permissioned chain kan intern worden beheerd, terwijl aansluiting op meerdere publieke chains meestal hulp van buitenaf vereist.
- Volgens Clarisse Hagège kopen instellingen die infrastructuur aanschaffen controle, en dat betekent API-first, modulaire en on-premise opties, nu toezichthouders strenger voorschrijven waar data draait en wie er controle over heeft.
Sprekers
Should Banks Build Onchain Infrastructure In-House, or Is That a Battle They've Already Lost?
- Clarisse Hagège, Co-CEO bij Dfns
De workshop vond plaats onder de Chatham House-regel: uitspraken van deelnemers worden weergegeven zonder namen of organisaties.
Waar het budget naartoe gaat
Na een loopbaan in het bankwezen richtte Clarisse Hagège zes jaar geleden Dfns op. Bij de opening beschreef Clarisse Hagège hoe het bedrijf zich nu positioneert: als core banking voor digitale activa, omdat banken banken willen blijven die digitale activa kunnen beheren, zonder cryptobedrijven te worden. Dfns werkt met meer dan 300 klanten, van betaaldienstverleners zoals Stripe en MoonPay tot banken zoals Barclays en JPMorgan en marktinfrastructuren zoals Nasdaq. Volgens Clarisse Hagège beginnen de meeste projecten nu met de cash leg en worden ze geleid door transaction banking, terwijl toepassingen in de kapitaalmarkten van proof of concept naar productie gaan.
De moderator beschreef de stack die banken nodig hebben, van sleutelbeheer en hardware tot klantkanalen, en hoe de uitgaven daaraan verdeeld zijn:
- Het grootste deel van het budget gaat naar intern personeel: product, engineering en compliance
- 15 tot 25% gaat naar extern personeel zoals advocaten, auditors en implementatiepartners
- 15 tot 20% gaat naar technologieaanbieders
Volgens de moderator is het interne deel daarmee alleen het duurste; dat banken het grootste deel van de oplossing zelf bouwen, volgt daar niet uit.
Het meeste bouwen, inkopen of beheren
De zaal stemde over de vraag of banken hun onchain-infrastructuur zelf moeten bouwen: ongeveer 20% antwoordde het meeste zelf te bouwen, 70% het meeste in te kopen en 10% wist het niet. Clarisse Hagège richtte de discussie op de woorden „het meeste” en op de vraag welk deel banken zelf in handen moeten hebben, aangezien veel jurisdicties deze infrastructuur nu als strategisch en als een veiligheidskwestie beschouwen.
De deelnemers die hun eigen projecten beschreven, kozen zelden één kant:
- De leiding van de digital-assetsdochter van een Franse bankgroep vertelde dat de groep ervoor had gekozen het grootste deel van de stack te beheren in plaats van te bouwen. De groep heeft de kern van de bewaring, de HSM's en de sleutelservers in eigen hand en verbindt meerdere gespecialiseerde leveranciers via een eigen, event-driven orchestrator. De dochteronderneming werd apart opgezet, met beperkte koppelingen aan het core banking-systeem van de groep, zodat ze op meerdere bankapps kan worden aangesloten
- Een betaaldienstverlener koos de omgekeerde route en integreerde digitale activa rechtstreeks in de bestaande microservices, zodat klanten hetzelfde product gebruiken, of ze nu euro's of digitale euro's aanhouden. Voor blockchaintransacties vertrouwt het bedrijf op een externe dienst
- Een grote bank koos voor een white-labelplatform dat in het kernsysteem is geïntegreerd, omdat belastingen, rapportage, afwikkeling en reconciliatie anders vanaf nul opnieuw hadden moeten worden gebouwd
Clarisse Hagège vergeleek het zelfstandige model met dat van Forge of Kinexys en wees op een veelgehoorde vrees bij klanten: dat het koppelen van digitale activa aan het bestaande core banking-systeem het dagelijkse kasbeheer van de bank zou kunnen verstoren.
De orkestratielaag in eigen hand houden, meerdere leveranciers plannen
Een deelnemer die bij een bank verantwoordelijk is voor digitalisering, zei dat de omvang van de instelling het antwoord beïnvloedt, maar dat elke bank de abstractielaag tussen de eigen onchain-stack en de interne systemen in handen moet hebben, ook bij aankoop van een volledig geïntegreerd product. Zonder die laag is de bank afhankelijk van één leverancier en kan geen redundantie worden opgebouwd voor elk onderdeel, van bewaring tot screening op financiële criminaliteit. Volgens deze deelnemer zullen banken die vandaag voor één aanbieder kiezen, merken dat één niet genoeg is.
Een deelnemer van een marktinfrastructuur ging verder: nu de week ervoor 6 miljard dollar bij Binance was buitgemaakt, zou niemand alle eieren in één mand moeten leggen, en elk onderdeel zou een tweede, derde en vierde optie moeten hebben. Deze deelnemer verwacht dat toezichthouders dezelfde veerkracht zullen eisen als bij andere activaklassen. Op de vraag of het bezitten van de volledige infrastructuur een bank veiliger zou maken tegen cyberaanvallen, antwoordde niemand in de zaal bevestigend.
Een deelnemer van een wereldwijd betaalnetwerk verwacht dat banken keuze willen: gespecialiseerde aanbieders van digitale activa, of hun bestaande core banking-leveranciers die functies voor digitale activa toevoegen. Deze deelnemer moedigde de zaal aan om naar de technologie achter elke aanbieder te kijken en gaf de voorkeur aan open source om technische schuld te vermijden. Clarisse Hagège zei dat Dfns om dezelfde reden al vroeg de eigen multiparty computation-cryptografie open source had gemaakt.
Waarom sommige vermogensbeheerders zelf bouwden
Clarisse Hagège verwachtte dat vermogensbeheerders zouden steunen op hun custodians en transfer agents, maar zag juist grote spelers een eigen digital-assetsstack bouwen, deels om de distributie te beheersen. Een deelnemer van een grote vermogensbeheerder vertelde dat het bedrijf jaren geleden de eigen bewaarinfrastructuur vanaf nul heeft gebouwd, omdat geen enkele aanbieder toen aan de criteria voldeed, en vanwege de fiduciaire plicht tegenover klanten. Het bedrijf bewaart Bitcoin, Ethereum en Solana voor instellingen, maar nog geen getokeniseerde activa, omdat niet duidelijk is welke modellen standhouden. Volgens deze deelnemer vergde het zelf bouwen een kapitaalverbintenis van de top en beperkt het wat het bedrijf kan aanbieden.
De operationele kant is het moeilijkst
De leiding van de bankdochter beschreef het operationele model om particuliere klanten crypto aan te bieden binnen bestaande bankapps:
- De uitvoering van transacties lijkt op die in de kapitaalmarkten, met FIX-verbindingen en bevestigingen van handelsplatformen
- Voor de afwikkeling met liquiditeitsverschaffers bestaat geen blauwdruk: elke aanbieder is anders, en het proces vraagt voortdurende bijsturing en noodplannen, bijvoorbeeld als SEPA uitvalt
- De IT-operaties worden gedraaid door de bestaande teams van de groep, met uit veiligheidsoverwegingen beperkte kennis van de sleutelinfrastructuur en een strikte functiescheiding
- De dienst vereiste een Franse PSAN-registratie, een volledige IT-beveiligingsaudit en een nieuw productcomité, en startte met alle stromen geblokkeerd, die daarna geleidelijk werden opengezet
Een deelnemer die al negen maanden een getokeniseerd geldmarktfonds beheert, bouwde een dashboard dat alleen observeert, zodat operations en andere teams de stromen over wallets en aanbieders heen kunnen volgen, en raadde af om alles in één keer te automatiseren.
De blockchain bepaalt hoeveel een bank alleen kan bouwen
Volgens Clarisse Hagège beginnen de meeste gesprekken met financiële instellingen bij de keuze van de blockchain, vaak een permissioned chain, die een bank zelf kan beheren. De afweging tussen bouwen en kopen verandert wanneer de bank wil aansluiten op publieke chains: meerdere netwerken beheren, hun functies bijhouden en privacylagen toevoegen wordt dan technologie die niet tot de kern van de bank behoort, en daar heeft de bank hulp nodig.
De deelnemers benadrukten het netwerkeffect:
- Grote instellingen doen ongeveer zes maanden over de keuze van een chain, en tegen die tijd is de markt verder
- Betalingen en stablecoins zouden kunnen samenkomen op een paar netwerken met kritische massa, en beleggingsproducten hebben hetzelfde nodig
- Een deelnemer zei dat banken jarenlang blockchain hebben behandeld als een fundamentele technologie die je één keer kiest, en dat walled gardens zonder kritische massa niet werken
Een deelnemer van een infrastructuuraanbieder vergeleek de huidige fase met het internet van vóór HTTP, toen afzonderlijke netwerken naast elkaar bestonden, en verwacht een wereld met meerdere chains en meerdere activa. Volgens deze deelnemer werkt het aan elkaar koppelen van aanbieders via middleware alleen als beveiliging en governance vanaf het begin worden ingebouwd. Deze deelnemer stelde een accountgerichte architectuur voor, waarin een wallet fungeert als digitale tweeling van een bank-, effecten- of treasuryrekening.
Conclusie
Zoals Clarisse Hagège opmerkte, noemde elke deelnemer die voor zelf bouwen pleitte ook een onderdeel dat was ingekocht. De banken die het woord namen, houden de controle over de bewaarsleutels en over de laag die hun leveranciers verbindt, kopen gespecialiseerde componenten in en plannen vanaf het begin met meerdere leveranciers. Clarisse Hagège vatte samen wat instellingen zoeken: controle, met API's om aan te sluiten op bestaande systemen, de keuze tussen HSM, MPC en cold storage afhankelijk van de toepassing, en on-premise installatie waar toezichthouders dat eisen. Clarisse Hagège verwacht dat toezichthouders onder MiCA strenger gaan voorschrijven waar data draait en wie die controleert, en wil dat keuzes van vandaag compatibel blijven naarmate banken chains en assets toevoegen.