Am 30. September gab MetaMask einen Sicherheitsvorfall bekannt, der einen Teil seiner Infrastruktur betraf, erklärte jedoch, dass keine unmittelbare Bedrohung für MetaMask-Wallets bestehe. Der Exploit selbst war geringfügig. Ein Angreifer leitete die Trinkgelder aus 18 Blöcken, die von MetaMask Staking-Validatoren produziert wurden, an eine über Tornado Cash finanzierte Wallet um, wie On-Chain-Analysen des Forschers Kaden und von Bitquery zeigen. Die Beute belief sich auf etwa 0,36 ETH, also weniger als 1.000 US-Dollar. Weder MetaMask noch Lido haben diese Zahl bestätigt.
Die Vorsichtsmaßnahme war weitaus umfangreicher. MetaMask Staking, ehemals Consensys Staking, begann damit, die Validatoren abzuziehen, die es für Lido, den größten Staking-Pool von Ethereum, betreibt. Innerhalb eines Tages stieg die Exit-Warteschlange des Netzwerks laut dem Dune-Dashboard von Lido von null auf etwa 576.000 ETH, was rund 1,5 Milliarden US-Dollar entspricht.
Der Großteil dieser Warteschlange scheint auf MetaMask zurückzuführen zu sein. Bitquery zählt 16.965 Validatoren mit 565.056 ETH, die bis zum frühen 1. Oktober ausgetreten sind oder sich in die Warteschlange eingereiht haben – ein Wert, den das Unternehmen als Untergrenze bezeichnet. Etwa 7.200 dieser Validatoren, rund 230.000 ETH, wurden für Lido betrieben. Dies deckt sich mit dem Höchststand von ca. 227.000 ETH in der eigenen Exit-Warteschlange von Lido. Keines der Unternehmen hat diese Zahlen bestätigt.
Der Diebstahl ist ein Rundungsfehler. Die Warteschlange ist das eigentliche Thema.
Der Ausstieg löst eine lange Hin- und Rückreise aus. Jeder Validator wartet zunächst in der Exit-Warteschlange von Ethereum, stellt dann die Validierung ein, und sein ETH wird an Lido zurückgeführt. Lido muss es dann erneut staken, höchstwahrscheinlich über andere Node-Betreiber, wobei das Unternehmen nicht genannt hat, welche. Dieser neue Stake reiht sich am Ende der Entry-Warteschlange von Ethereum ein. Beide Warteschlangen bewegen sich mit etwa 57.600 ETH pro Tag. Lido schätzt den Zyklus auf „etwa bis zu 45 Tage“, veröffentlicht jedoch nicht die einzelnen Komponenten. Die untenstehende Rekonstruktion von TBW geht davon aus, dass die Warteschlangen auf dem Stand vom 2. Oktober bleiben.
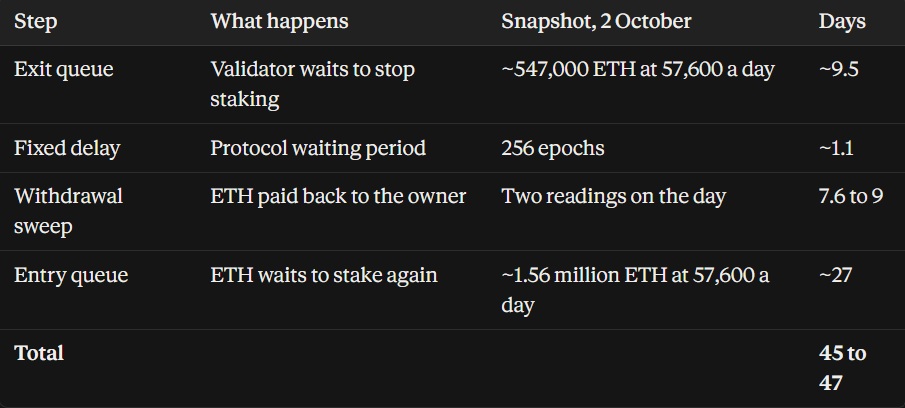
Nicht der Ausstieg macht die Hin- und Rückreise lang, sondern der Weg zurück. Das Staking befindet sich mit 35,8 % des ETH-Angebots auf einem Allzeithoch, und es warten fast dreimal mehr ETH auf den Einstieg als auf den Ausstieg. Jeder möchte staken, auch Banken: Eine Schweizer Privatbank teilte TBW mit, dass sie aktiv ETH und SOL stakt. Ein vorsorglicher Ausstieg reiht die ETH von MetaMask hinter all diese Akteure ein. Die Schlange entstand durch Nachfrage, nicht durch Stress. Das ist das Paradoxon für Halter: Je beliebter Staking wird, desto teurer wird eine Vorsichtsmaßnahme.
Warum das für institutionelle Akteure wichtig ist
Drei Gruppen sollten dies aufmerksam lesen: Leiter von Digital-Asset-Abteilungen, die Staking-Operationen betreiben oder auswählen; Privatbanker, deren Kunden gestaktes ETH oder Staking-ETPs halten; und Kreditgeber, die ETH oder gestaktes ETH als Sicherheit akzeptieren. Jeder von ihnen steht vor derselben Warteschlange, nur in einer anderen Form.
Wer zahlt. stETH-Inhaber verlieren Rendite, kein Kapital. Ein Validator verdient weiterhin, während er in der Exit-Warteschlange steht. Sein ETH verdient erst dann nichts mehr, wenn er gestoppt wurde – nach der festen Verzögerung, dem Sweep und der Entry-Warteschlange: etwa 36 Tage bei kurzem Sweep, etwa 37 Tage bei langem. Validatoren, die vor Abschluss ihres Exits offline genommen werden, stehen schlechter da als im Leerlauf, da sie die von Lido markierten Downtime-Strafen tragen. Nach Schätzungen von TBW entgehen bei 230.000 ETH, die etwa 37 Tage lang bei 3% Rendite brachliegen, rund 700 ETH oder etwa 1,9 Mio. $. Das entspricht etwa dem 2.000-Fachen des umgeleiteten Betrags, ist jedoch pro Inhaber vernachlässigbar: weniger als 0,08 stETH auf 1.000 gehaltene Einheiten. Lidos Notfallreserve von mehr als 6.750 stETH dient dazu, Störungen einzudämmen, nicht dazu, Inhaber für entgangene Belohnungen zu entschädigen.
Spillover: Timing, kein Beweis. Die RLUSD- und PYUSD-Lending-Vaults von Sentora auf Morpho verzeichneten am 30. September starke Abflüsse. Innerhalb von vier Stunden fiel der RLUSD-Vault von etwa 426 Millionen auf 350 Millionen und der PYUSD-Vault von etwa 409 Millionen auf 349 Millionen. Snapshots vom selben Abend zeigten, dass die verfügbare Liquidität auf etwa 8,5 Mio. $ bzw. 2,4 Mio. $ gesunken war. The Defiant brachte den Vorgang zeitlich mit dem Vorfall in Verbindung, merkte jedoch an, dass das Timing keine Ursache beweist. Bis zum 2. Oktober wies Morpho die beiden Vaults mit etwa 430 Mio. $ und 395 Mio. $ aus. Vorsorgliche Exits haben zudem Präzedenzfälle. Kiln zog nach einer Kompromittierung im September 2025 alle seine Ethereum-Validatoren ab und behielt nach eigenen Angaben gegenüber TBW 95% seiner Kunden.
Staking-Fonds und ETPs. Die Warteschlange ist der Ort, an dem sich das Design von Wrappern bewähren muss. In den USA stakt BlackRocks ETHB 70% bis 95% seines Ethers und hält laut seinem Prospekteinen Liquiditätspuffer von 5% bis 30% für Rücknahmen bereit. Innerhalb dieses Puffers ist die Warteschlange irrelevant. Darüber hinaus kann der Sponsor die Abwicklung verzögern oder auf Bargeld umstellen. Der Prospekt warnt, dass das Unstaking „mehrere Wochen oder Monate dauern kann“ und verweist auf eine frühere Exit-Warteschlange von 46,5 Tagen.
Europäische Staking-ETPs funktionieren in der Regel anders. Autorisierte Teilnehmer, meist große Market Maker, lösen direkt beim Emittenten ein, während andere Anleger an der Börse handeln. Die Warteschlange wird zum Problem des Market Makers und würde sich unter Stress höchstwahrscheinlich in einem breiteren Spread niederschlagen. So oder so zahlt der Anleger für die Warteschlange. Der Wrapper entscheidet nur, in welcher Form.
Custodial Staking. Hier entschied sich der Betreiber für den Exit, und seine Kunden trugen die Leerlaufzeit. Die Auswahl dieses Betreibers ist schwieriger, als es aussieht. Das Digital-Asset-Team einer globalen Bank erklärte TBW im September, dass nur wenige Mitarbeiter praktische Erfahrung mit Validatoren hätten, was es schwierig mache, echte Kompetenz von Marketing zu unterscheiden. Auch die Ökonomie ist vielschichtig: Ein Staking-Infrastrukturanbieter teilte TBW mit, dass der Verwahrer in der Regel etwa die Hälfte einbehält, wenn ein Validator direkt in eine Custody-Plattform integriert wird. Die Due Diligence sollte die Konzentration pro Betreiber abdecken, wer den Exit-Trigger hält und welche Klausel entgangene Belohnungen und Strafen zuweist.
Staked ETH als Sicherheit. Auf dem wichtigsten wstETH/USDT-Markt von Morpho, der ein Volumen von etwa 140 bis 150 Mio. $ hat, wird ein Kreditnehmer liquidiert, sobald der Kredit 86% des Wertes der Sicherheit erreicht. Das lässt dem Kreditgeber eine Marge von 14%, was voraussetzt, dass wstETH schnell verkauft werden kann. Ein Kreditgeber, der es stattdessen über Ethereum in ETH umwandeln muss, wartet etwa sechs Wochen und ist währenddessen dem Ether-Preis ausgesetzt. Wie TBW am 25. September argumentierte, sollte die Bewertung von Sicherheiten danach erfolgen, wie schnell sie liquidiert werden können, nicht allein nach Volatilität. Nach diesem Maßstab gehört die Warteschlange in den Haircut.
Die Einschätzung von The Big Whale
Die Lektion ist nicht, dass Staking unsicher ist. Die Vorsichtsmaßnahme eines Betreibers bewegte Hunderttausende ETH, und das Protokoll verarbeitete dies wie vorgesehen. Die Lektion ist, dass gestaktes ETH ein Liquiditätsprofil hat, das durch die Warteschlange von Ethereum bestimmt wird, und die Rekordnachfrage macht diese Warteschlange länger. Kein Anbietervertrag kann dies außer Kraft setzen. Allokatoren, die gestaktes ETH halten, sollten ihrem Anbieter heute drei Fragen stellen: Wie stark ist unser Stake pro Betreiber konzentriert? Wer entscheidet über die Auslösung eines Exits und nach welchem Playbook? Und wenn Belohnungen entgehen oder Strafen anfallen, wessen Bilanz trägt den Verlust?