Op 30 september maakte MetaMask een beveiligingsincident bekend dat een deel van de infrastructuur trof, en verklaarde dat er geen onmiddellijke dreiging was voor MetaMask-wallets. De exploit zelf was klein. Een aanvaller leidde de fooien van 18 blokken die door MetaMask Staking-validators waren geproduceerd om naar een wallet die gefinancierd was via Tornado Cash, volgens on-chain analyses van onderzoeker Kaden en Bitquery. De buit bedroeg ongeveer 0,36 ETH, minder dan $1.000. Noch MetaMask, noch Lido heeft dit cijfer bevestigd.
De voorzorgsmaatregel was vele malen groter. MetaMask Staking, voorheen Consensys Staking, begon de validators die het beheert voor Lido, de grootste staking-pool van Ethereum, terug te trekken. Binnen een dag steeg de exit-wachtrij van het netwerk van nul naar ongeveer 576.000 ETH, ruwweg $1,5 miljard, volgens het Dune-dashboard van Lido.
Het grootste deel van die wachtrij lijkt van MetaMask te zijn. Bitquery telt 16.965 validators met 565.056 ETH die op 1 oktober vroeg in de ochtend de wachtrij hadden verlaten of erin waren opgenomen, een cijfer dat zij als een ondergrens beschouwen. Ongeveer 7.200 van die validators, ruwweg 230.000 ETH, werden beheerd voor Lido. Dat komt overeen met de piek van ~227.000 ETH in de eigen exit-wachtrij van Lido. Geen van beide bedrijven heeft deze aantallen bevestigd.
De diefstal is een afrondingsfout. De wachtrij is het echte verhaal.
De exit zet een lange rondreis in gang. Elke validator wacht eerst in de exit-wachtrij van Ethereum, stopt vervolgens met valideren en de ETH wordt teruggesluisd naar Lido. Lido moet het vervolgens opnieuw staken, hoogstwaarschijnlijk via andere node-operators, hoewel ze niet hebben aangegeven welke. Die nieuwe inleg sluit achteraan in de entry-wachtrij van Ethereum. Beide wachtrijen bewegen met ongeveer 57.600 ETH per dag. Lido schat de cyclus op "ongeveer tot 45 dagen", maar publiceert de onderdelen niet. De reconstructie van TBW hieronder gaat ervan uit dat de wachtrijen op het niveau van 2 oktober blijven.
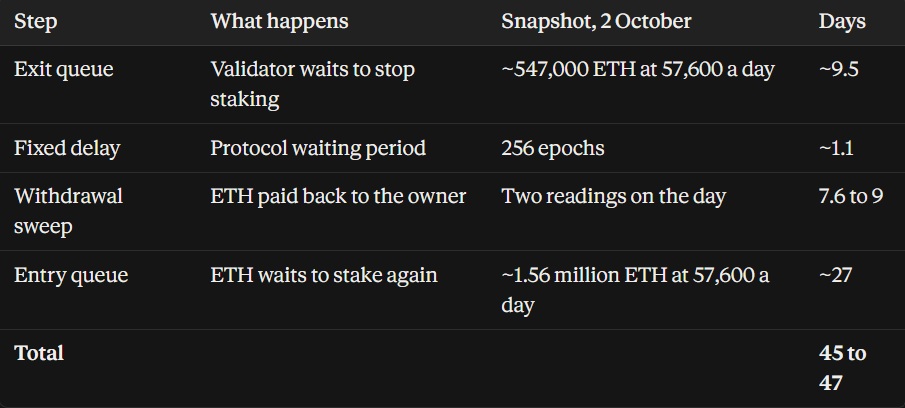
De exit is niet wat de rondreis lang maakt. De weg terug naar binnen is dat. Staking staat op een all-time high van 35,8% van het ETH-aanbod, en er wacht bijna drie keer zoveel ETH om in te stappen dan om te vertrekken. Iedereen wil staken, inclusief banken: een Zwitserse private bank vertelde TBW dat ze actief ETH en SOL staken. Een preventieve exit plaatst de ETH van MetaMask achter al die anderen. De rij is ontstaan door vraag, niet door stress. Dat is de paradox voor houders: hoe populairder staking wordt, hoe meer een voorzorgsmaatregel kost.
Waarom dit belangrijk is voor institutionele spelers
Drie groepen moeten dit aandachtig lezen: hoofden van digitale activa die staking-operaties runnen of selecteren, private bankiers wiens cliënten staked ETH of staking-ETP's aanhouden, en kredietverstrekkers die ETH of staked ETH als onderpand accepteren. Ieder van hen krijgt met dezelfde wachtrij te maken, maar dan in een andere vorm.
Wie betaalt. stETH-houders verliezen rendement, geen kapitaal. Een validator blijft verdienen terwijl deze in de exit-wachtrij staat. De ETH van een validator levert pas niets meer op zodra deze is gestopt, na de vaste vertraging, de sweep en de entry-wachtrij: ongeveer 36 dagen bij de korte sweep-meting, ongeveer 37 bij de lange. Validators die offline worden gehaald voordat hun exit is voltooid, presteren slechter dan wanneer ze inactief zouden zijn, omdat ze de downtime-boetes oplopen waar Lido voor heeft gewaarschuwd. Volgens de schatting van TBW loopt 230.000 ETH die ongeveer 37 dagen inactief is tegen een rendement van 3% ongeveer 700 ETH mis, oftewel zo'n $1,9 miljoen. Dat is ongeveer 2.000 keer het bedrag dat werd omgeleid, maar per houder verwaarloosbaar: minder dan 0,08 stETH voor elke 1.000 stETH in bezit. Lido's noodreserve van meer dan 6.750 stETH is bedoeld om verstoringen op te vangen, niet om houders te compenseren voor misgelopen beloningen.
Spillover: timing, geen bewijs. De RLUSD- en PYUSD-uitleenpools van Sentora op Morpho zagen op 30 september scherpe opnames. Binnen vier uur daalde de RLUSD-pool van ongeveer 426 miljoen naar 350 miljoen, en de PYUSD-pool van ongeveer 409 miljoen naar 349 miljoen. Snapshots van diezelfde avond toonden aan dat de beschikbare liquiditeit was gedaald tot ongeveer $8,5 miljoen en $2,4 miljoen. The Defiant koppelde de beweging aan het incident op basis van de timing, maar merkte op dat timing geen oorzaak bewijst. Op 2 oktober toonde Morpho de twee pools op ongeveer $430 miljoen en $395 miljoen. Voorzorgsmaatregelen bij exits kennen ook precedenten. Kiln trok al zijn Ethereum-validators in na een inbreuk in september 2025 en behield, volgens eigen zeggen tegenover TBW, 95% van zijn klanten.
Staking-fondsen en ETP's. De wachtrij is waar het ontwerp van een wrapper wordt getest. In de VS staket BlackRock's ETHB 70% tot 95% van zijn ether en houdt het een liquiditeitsbuffer van 5% tot 30% ongestaket voor aflossingen, volgens het prospectus. Binnen die buffer is de wachtrij irrelevant. Daarbuiten kan de sponsor de afwikkeling vertragen of overschakelen naar contanten. Het prospectus waarschuwt dat unstaking "meerdere weken of maanden kan duren" en haalt een eerdere exit-wachtrij van 46,5 dagen aan.
Europese staking-ETP's werken doorgaans anders. Geautoriseerde deelnemers, meestal grote market makers, lossen direct in bij de uitgever, terwijl andere beleggers op de beurs handelen. De wachtrij wordt het probleem van de market maker en zou onder druk waarschijnlijk zichtbaar worden als een grotere spread. Hoe dan ook, de belegger betaalt voor de wachtrij. De wrapper bepaalt alleen in welke vorm.
Custodial staking. Hier koos de operator ervoor om te stoppen en droegen de klanten de last van de inactieve tijd. Het kiezen van die operator is lastiger dan het lijkt. Het team voor digitale activa van een wereldwijde bank vertelde TBW in september dat weinig medewerkers praktijkervaring hebben met validators, wat het lastig maakt om echte expertise te onderscheiden van marketing. De economische aspecten zijn ook gelaagd: een aanbieder van staking-infrastructuur vertelde TBW dat wanneer een validator direct in een bewaarplatform wordt geïntegreerd, de bewaarder doorgaans ongeveer de helft inhoudt. Due diligence moet zich richten op concentratie per operator, wie de exit-trigger beheert en welke clausule misgelopen beloningen en boetes toewijst.
Staked ETH als onderpand. Op de belangrijkste wstETH/USDT-markt van Morpho, met een omvang van ongeveer $140 miljoen tot $150 miljoen, wordt een lener geliquideerd zodra de lening 86% van de waarde van het onderpand bereikt. Dat laat de lener een marge van 14%, waarbij ervan wordt uitgegaan dat wstETH snel kan worden verkocht. Een lener die het in plaats daarvan via Ethereum moet omzetten naar ETH, wacht ongeveer zes weken en loopt gedurende die tijd het risico van de ether-prijs. Zoals TBW op 25 september betoogde, moet onderpand worden geprijsd op basis van hoe snel het kan worden afgewikkeld, niet alleen op basis van volatiliteit. Volgens die maatstaf hoort de wachtrij in de haircut thuis.
De visie van The Big Whale
De les is niet dat staking onveilig is. De voorzorgsmaatregel van een operator verplaatste honderdduizenden ETH en het protocol verwerkte dit zoals ontworpen. De les is dat staked ETH een liquiditeitsprofiel heeft dat wordt bepaald door de wachtrij van Ethereum, en de recordvraag maakt die wachtrij langer. Geen enkel contract van een aanbieder kan dit overrulen. Allocators die staked ETH aanhouden, zouden hun aanbieder vandaag drie vragen moeten stellen. Hoe geconcentreerd is onze stake per operator? Wie beslist om een exit te triggeren, en volgens welk draaiboek? En wanneer beloningen worden misgelopen of boetes worden opgelegd, wiens balans absorbeert dan het verlies?