Morpho Blue verzeichnet 10,86 Mrd. USD an TVL bei 5,29 Mrd. USD an ausstehenden Krediten – einer Auslastung von rund 49 % über das gesamte Protokoll. Der von DefiLlama ausgewiesene TVL entspricht der bereitgestellten Liquidität. Addiert man die geborgten Beträge, ergibt sich ein Einlagen- und Schuldenbestand von rund 16,15 Mrd. USD. Das ist ein anderer Perimeter, kein zweiter TVL-Wert.
Darüber liegt ein breiterer Vault-Komplex. S&P Global Ratings bezifferte die Einlagen in Krypto-Vaults im April 2026 auf rund 131 Mrd. USD, gegenüber 24 Mrd. USD drei Jahre zuvor. Rund 94 % davon entfallen weiterhin auf kryptonative Aktivitäten: Staking, kryptobesicherte Kredite und Yield-Aggregation. Diese 131 Mrd. USD beschreiben nicht den kuratierten Kreditvault-Markt. Das Segment, das tatsächlich Sicherheiten, LTVs und Caps festlegt – DefiLlamas Kategorie der Risk Curators – umfasste im Juli 2026 rund 8 Mrd. USD, mit fünf Kuratoren, die 80 bis 82 % davon kontrollieren (Steakhouse, Gauntlet, Sentora, K3 Capital, RockawayX, Hyperithm).
Unterhalb der Bezeichnung haben sich drei Sicherheitenkategorien herausgebildet, nicht zwei.
Die erste ist digital-asset-nativ: Wrapped- und Staking-Versionen von Blue-Chip-Krypto (WBTC, cbBTC, wstETH, weETH). Die zweite ist bargeldähnliche On-Chain-Sicherheit (sUSDS und Vergleichbares). Die dritte sind Real-World-Sicherheiten: tokenisierte Aktien, tokenisierte Geldmarktfonds und Staatsanleihen, tokenisiertes Gold, tokenisierte Private-Credit-Instrumente. Vaults bepreisen sie unterschiedlich.
Am deutlichsten lässt sich dies innerhalb eines einzelnen Buches beobachten, bei dem Kurator, Chain, Kreditwährung und Datum konstant gehalten werden. Steakhouses Prime-USDT-Vault auf Ethereum hält 74 Mio. USD in sieben Märkten – alle verleihen USDT bei nahezu identischer Auslastung.
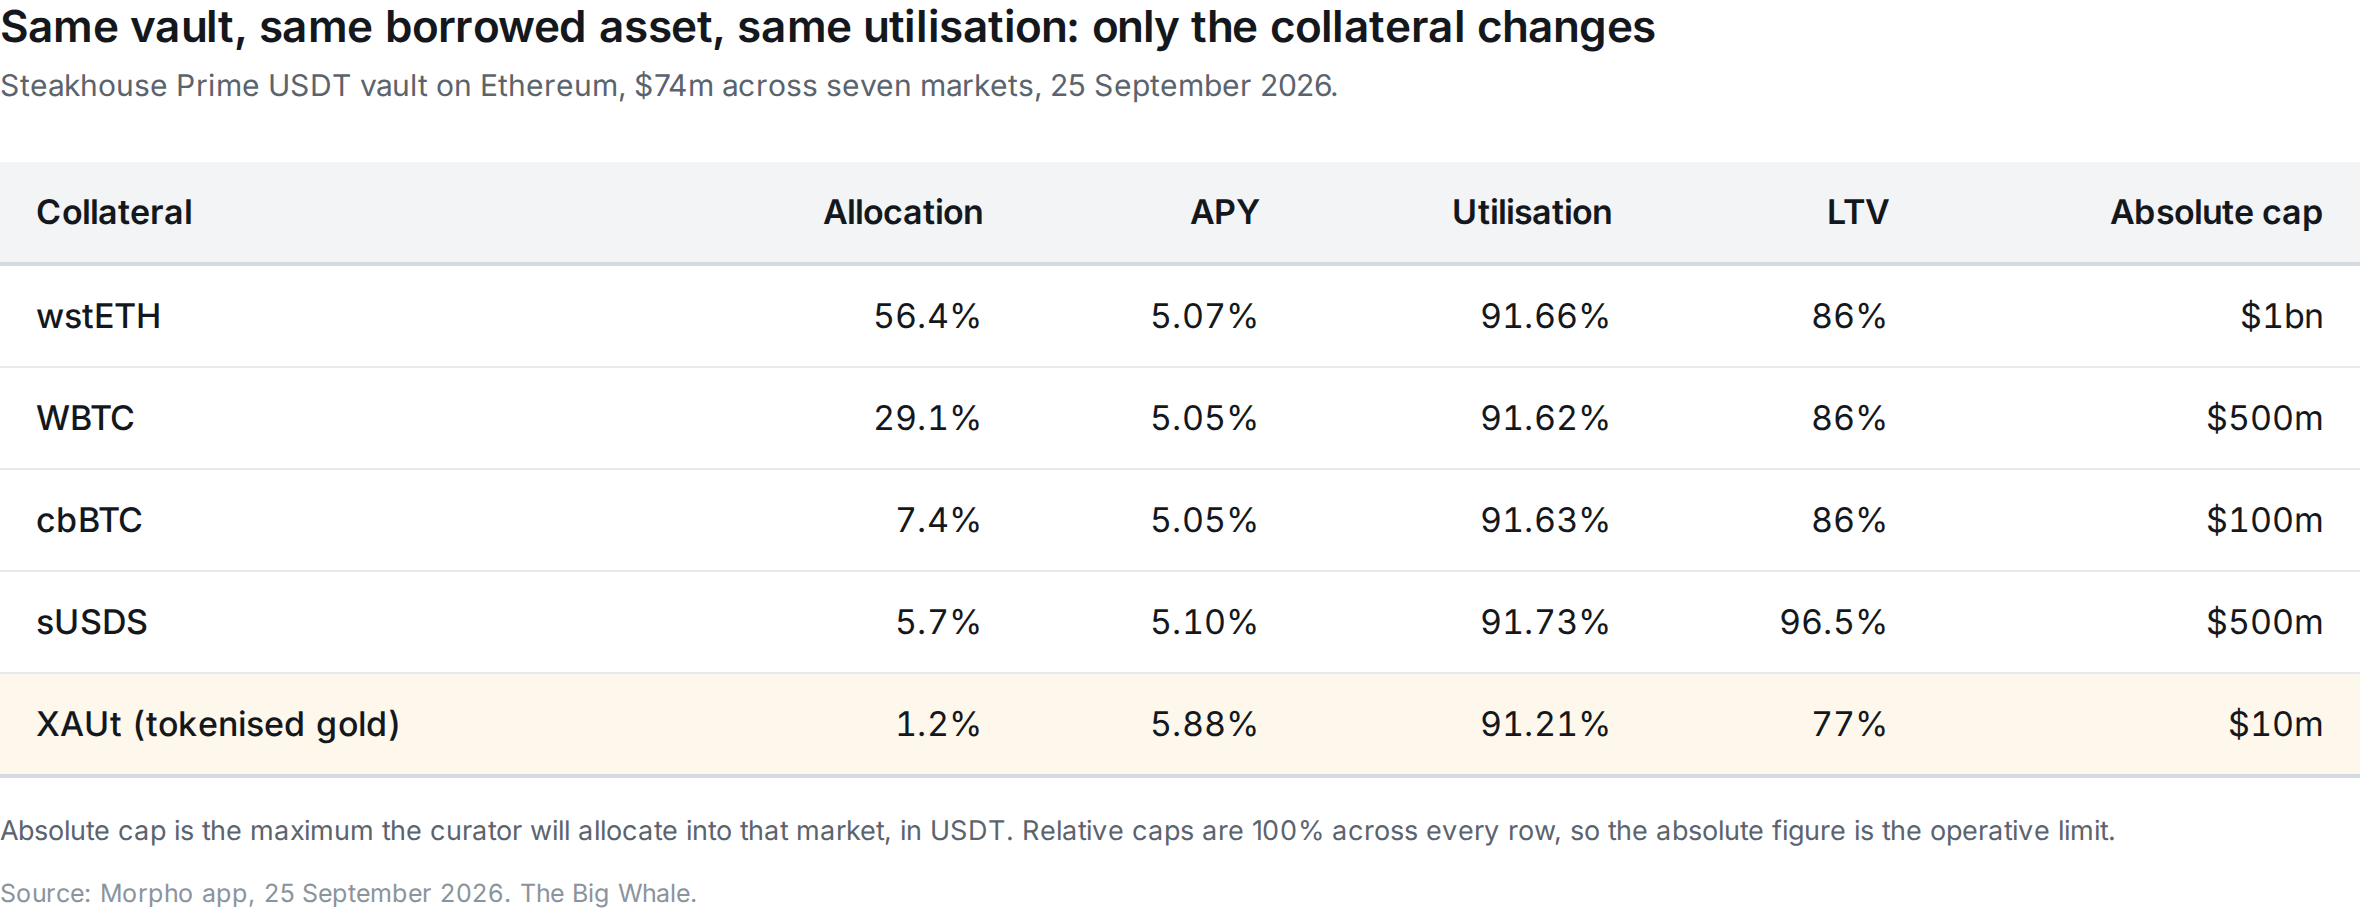
Tokenisiertes Gold zahlt 81 Basispunkte mehr als Staked Ether bei gleicher Auslastung, und der Kurator setzt den LTV neun Punkte stärker an. Die Caps sagen das Übrige. Steakhouse verleiht bis zu 1 Mrd. USD gegen wstETH und bis zu 10 Mio. USD gegen tokenisiertes Gold – eine Obergrenze, die zwei Größenordnungen enger liegt. Keine der Obergrenzen ist heute bindend, bei 74 Mio. USD Vault-Assets und 1,2 % in XAUt. Es handelt sich um vorgeschalteten Appetit, nicht um eine aktive Einschränkung. Das ist ein Buch an einem Tag: der Preismechanismus, noch kein marktübergreifender Durchschnitt.
sUSDS zeigt die dritte Kategorie: nahezu identischer Yield wie Blue-Chip-Krypto, aber ein deutlich höherer LTV. Der Markt behandelt sie als bargeldähnlich, nicht als RWA.
Das Einlagenwachstum bleibt ungewiss. RockawayXs RWA-USDC-Vault auf Kamino, mit 82 % seiner Allokation in zwei Real-World-Asset-Märkten, wuchs innerhalb eines Monats von 24 Mio. auf 78 Mio. USD bei 6,61 % Netto-APY und 90 % Auslastung – ohne Points-Programm. Ein Steakhouse-Vault mit einem 93-prozentigen Blue-Chip-Buch wuchs im gleichen Zeitraum um 27,6 %. Ein größerer Blue-Chip-Vault wuchs um weniger als 1 %. Über drei Vaults rangiert das Wachstum nach Größe, nicht nach Sicherheitenart. Beobachtenswert, aber noch keine belastbare Aussage.
Was institutionelle Allokierer daraus ableiten sollten
Die entscheidende Einschränkung liegt nicht im Wert der Sicherheit. Sie liegt darin, wie viel davon verkauft werden kann – und wie schnell sie sich entpacken lässt – an dem Tag, an dem eine Position geschlossen werden muss.
Wrapped Bitcoin (WBTC) allein verzeichnet 9,83 Mrd. USD, und das ist nur eines von mehreren Wrappern. Tokenisierte Aktien stellen einen verteilten Wert von 5,48 Mrd. USD dar. Ein einzelner Bitcoin-Wrapper ist damit fast doppelt so groß wie der gesamte tokenisierte Aktienmarkt. Die beiden Zahlen stammen von unterschiedlichen Anbietern auf unterschiedlichen Grundlagen – sie geben die Größenordnung an, kein exaktes Verhältnis.
Diese Differenz bestimmt, was ein Vault sicher leisten kann. Ein Vault, der WBTC als Sicherheit nimmt, verleiht gegen einen Vermögenswert mit kontinuierlichen globalen Märkten und Käufern um drei Uhr morgens an einem Sonntag. Ein Vault, der tokenisierte Aktien nimmt, verleiht gegen einen verteilten Streubesitz von rund 5 Mrd. USD, der noch immer im Takt seiner zugrunde liegenden Börse handelt. Bei einer erzwungenen Schließung liquidiert das erste Asset in eine Mauer von Geboten. Das zweite liquidiert in das, was die On-Chain-Handelsplattform gerade vorhält.
Bei Private Credit verschärft sich das Problem weiter. Es ist die größte tokenisierte Real-World-Kategorie mit 26,03 Mrd. USD im Asset-Backed-Credit-Segment – und 23,71 Mrd. USD davon, rund 91 %, entfallen auf einen einzigen Token eines einzigen Emittenten: Figures Home-Equity-Kreditbuch. Das ist kein Markt. Es ist ein einzelnes Verbriefungsprogramm, das nicht handelt und nicht als Vault-Sicherheit auftritt. Die Headline-Zahl für tokenisierten Private Credit beschreibt eine Emissionsleistung, keinen Pool, in den jemand liquidieren könnte. Bei tokenisiertem Gold und tokenisierten Geldmarktfonds gilt dieselbe Einschränkung in abgeschwächter Form: Oracle-Updates und Rücknahmefenster können langsamer sein als die Liquidierungsmaschine, selbst wenn das Off-Chain-Asset von hoher Qualität ist.
Hier liegt der wesentliche Unterschied zwischen Vault und Fonds. Adrian Cachinero Vasiljevic von Steakhouse: „In einem Lending-Vault ist der zugrundeliegende Vermögenswert nicht die Sicherheit, sondern eine Rückzahlungsverpflichtung des Kreditnehmers. Diese Verpflichtung ist durch Marktanreize gesichert, die der Smart Contract vermittelt: Zinssätze steigen, wenn die Liquidität sinkt, um Rückzahlung zu erzwingen, oder der Vertrag beschlagnahmt und liquidiert Sicherheiten, um den Kreditgeber zu entschädigen. Die Qualität des Vermögenswerts hängt daher davon ab, wie schnell die Sicherheit liquidiert werden kann.“
Ein Allokierer, der die übliche Kreditcheckliste durchgeht – Emittentenqualität, Rating, Ausfallhistorie – prüft die falsche Spalte. Kreditqualität ist zweitrangig. Tiefe und Entpackgeschwindigkeit an dem Tag, an dem verkauft werden muss, sind erstrangig.
The Big Whale's Einschätzung
Die Prämie gilt der Liquidierungslatenz, nicht dem Kreditrisiko. Die 81 Basispunkte, die tokenisiertes Gold gegenüber Staked Ether zahlt – im selben Vault, bei gleicher Auslastung – sind die Vergütung eines Allokierers dafür, dass er Sicherheiten akzeptiert, die unter Stress nicht schnell verkauft werden können. Das kann ein rationaler Tausch sein. Es ist nicht der Tausch, den die meisten Einleger zu tätigen glauben – und kein Vault-Interface unterscheidet zwischen diesen beiden Kategorien.
Niedrige Volatilität bedeutet hier nicht geringes Risiko – das kehrt eine TradFi-Gewohnheit um. Cachinero Vasiljevic: „Nicht nur die Volatilität bestimmt das Risiko, sondern auch die Liquidität und die Geschwindigkeit, mit der diese Liquidität wiederhergestellt werden kann. Ein Vermögenswert mit geringerer Volatilität, aber deutlich geringerer Liquidität ist für einen Vault-Kreditgeber riskanter als Bitcoin, weil er schwerer zu liquidieren und rückzuführen ist.“
Ein tokenisierter Geldmarktfonds kann nach jedem traditionellen Maßstab sicherer als Bitcoin aussehen und im Zwangsverkauf trotzdem die schlechtere Sicherheit sein. Asset Manager, die die RWA-Volatilität als entscheidende Größe anführen, argumentieren mit der falschen Variable.
Die ehrliche Einschätzung des größten unabhängigen Kurators widerspricht dem vorherrschenden Narrativ – dabei hätte er jeden Anreiz, das Gegenteil zu sagen:
Im heutigen DeFi ist Krypto wahrscheinlich die beste Sicherheit: Sie lässt sich am schnellsten liquidieren. Für das Kreditnehmerwachstum ist das eine Einschränkung, weil es nur so viel gibt, gegen das man gegen Bitcoin leihen kann, und ich würde es weitaus interessanter finden, diverse RWA-Klassen On-Chain zu haben. Aber solange diese Vermögenswerte nicht von Natur aus liquider sind, ist es schwer, aus diesem Muster auszubrechen.
Der Engpass, den er benennt, ist nicht Risikobereitschaft, Regulierung oder Tokenisierungsvolumen. Es ist die Sekundärmarkttiefe: „Real-World-Sicherheiten On-Chain ebenso liquid zu machen wie ihr Off-Chain-Pendant.“
Die entscheidende Kennzahl ist daher weder der tokenisierte Marktwert noch S&Ps 131-Milliarden-Vault-Wrapper. Es ist die handelbare Tiefe innerhalb der kuratierten Bücher, die tatsächlich die Caps setzen. Das Tokenisierungsvolumen ist unabhängig davon gewachsen. Was nicht gewachsen ist, ist die Fähigkeit, diese Token schnell an Dritte zu verkaufen. Solange das so bleibt, werden Real-World-Sicherheiten ihre Prämie behalten – und Kuratoren werden gegen sie deutlich niedrigere Maximalobergrenzen vorhalten als gegen Krypto. Diese Caps sind ein besserer Indikator für institutionelle Bereitschaft als jede Adoptionszahl.