Morpho Blue affiche une TVL de 10,86 milliards de dollars, pour 5,29 milliards de dollars empruntés. Le taux d’utilisation du protocole s’établit donc autour de 49 %. La TVL publiée par DefiLlama mesure uniquement les liquidités déposées. En y ajoutant l’encours emprunté, le total atteint 16,15 milliards de dollars. Mais ce chiffre agrège les dépôts et la dette : il ne doit pas être comparé directement à la TVL.
Le marché des vaults pris dans son ensemble est beaucoup plus vaste. S&P Global Ratings estimait les dépôts dans les vaults crypto à environ 131 milliards de dollars en avril 2026, contre 24 milliards trois ans plus tôt. Près de 94 % de ces encours restent concentrés dans des activités propres à l’écosystème crypto : staking, prêts garantis par des cryptoactifs et agrégation de rendement.
Ces 131 milliards de dollars ne mesurent toutefois pas le seul marché des vaults de lending gérés par des curateurs. La catégorie « Risk Curators » de DefiLlama, qui regroupe les acteurs chargés de définir les collatéraux acceptés, les LTV et les plafonds d’allocation, représentait environ 8 milliards de dollars en juillet 2026. Cinq curateurs — Gauntlet, Steakhouse, Sentora, K3 Capital et Hyperithm — en contrôlaient entre 80 et 82 %. S&P donne donc la taille de l’ensemble du secteur. DefiLlama et TBW permettent d’isoler le segment où le risque est réellement calibré.
Trois grandes catégories de collatéral se dégagent.
La première regroupe les actifs numériques natifs : les versions wrapped ou placées en staking des principaux cryptoactifs, comme WBTC, cbBTC, wstETH et weETH. La deuxième comprend les actifs onchain quasi monétaires, comme sUSDS. La troisième rassemble les actifs du monde réel : actions, fonds monétaires, bons du Trésor, or et crédit privé tokenisés. Les vaults n’appliquent pas les mêmes conditions à ces trois catégories.
Pour isoler l’effet du collatéral, il faut comparer des marchés gérés par le même curateur, sur la même blockchain, pour le même actif emprunté et à la même date. Le vault Prime USDT de Steakhouse sur Ethereum répartit 74 millions de dollars entre sept marchés. Tous prêtent de l’USDT et affichent des taux d’utilisation presque identiques.
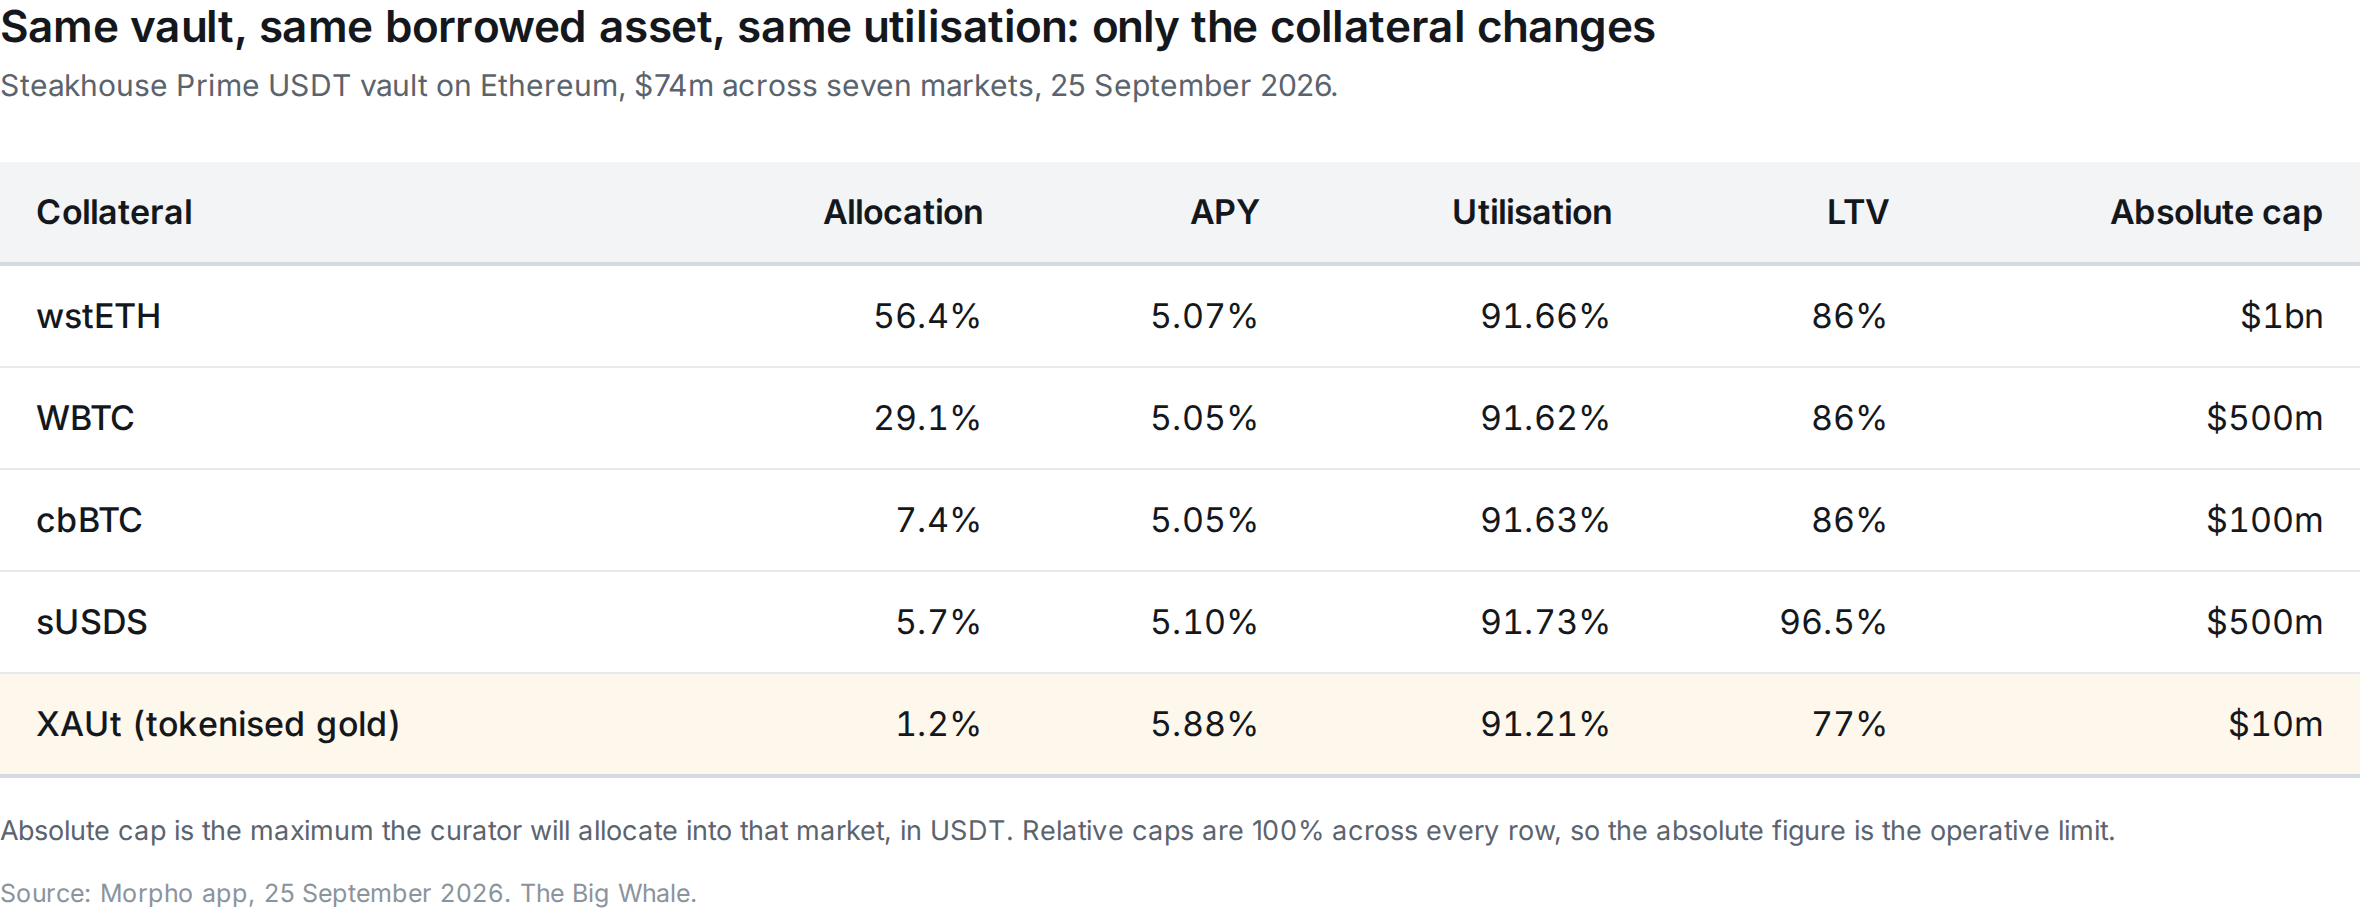
À utilisation presque identique, le marché adossé à XAUt sert un rendement de 5,88 %, contre environ 5,07 % pour l’ether en staking. L’or tokenisé offre donc 81 points de base supplémentaires, tout en étant assorti d’un LTV inférieur de neuf points.
Les plafonds sont plus révélateurs encore. Steakhouse autorise jusqu’à 1 milliard de dollars de prêts contre du wstETH, mais seulement 10 millions contre du XAUt, soit cent fois moins. Ces limites sont encore loin d’être atteintes : le vault ne détient que 74 millions de dollars, dont 1,2 % en XAUt. Elles traduisent donc l’appétit maximal du curateur pour chaque collatéral, et non une contrainte déjà active. Cette comparaison porte sur un seul vault à une date donnée. Elle illustre une logique de valorisation du risque, pas encore une moyenne de marché.
Le traitement de sUSDS confirme l’existence d’une catégorie quasi monétaire. Son rendement est proche de celui des principaux cryptoactifs, mais son LTV atteint 96,5 %, contre 86 % pour wstETH, WBTC et cbBTC. Le marché le considère donc davantage comme du cash que comme un RWA.
Les données disponibles ne permettent pas encore de relier la croissance des dépôts à la nature du collatéral. Le vault de RockawayX, alloué à 82 % à deux marchés d’actifs du monde réel, est passé de 24 à 78 millions de dollars en un mois. Il affiche un APY net de 6,61 %, un taux d’utilisation de 90 % et ne propose aucun programme de points. Sur la même période, un vault Steakhouse exposé à 93 % aux principaux cryptoactifs a progressé de 27,6 %, tandis qu’un autre vault plus important, également centré sur ces actifs, a gagné moins de 1 %.
Dans ces trois cas, la croissance semble davantage liée à la taille de départ du vault qu’à la composition de son collatéral. Trois observations ne suffisent toutefois pas pour en tirer une conclusion générale.
Ce que cela change pour les investisseurs institutionnels
Le sujet n’est pas la valeur théorique du collatéral. Ce qui compte, c’est la quantité que le marché peut réellement absorber et le temps nécessaire pour récupérer l’actif sous-jacent lorsqu’une position doit être liquidée.
Wrapped Bitcoin représente à lui seul 9,83 milliards de dollars d’encours, alors qu’il ne constitue qu’un wrapper de bitcoin parmi plusieurs. Les actions tokenisées ne représentent, elles, que 5,48 milliards de dollars effectivement distribués onchain. Un seul wrapper de bitcoin pèse donc presque deux fois l’ensemble du marché des actions tokenisées. Les deux chiffres proviennent de sources différentes et reposent sur des méthodologies distinctes : ils donnent un ordre de grandeur, pas un ratio précis.
Cette différence de profondeur détermine le niveau de risque qu’un vault peut accepter. Le WBTC se négocie en continu sur des marchés mondiaux, avec des acheteurs disponibles à trois heures du matin un dimanche. Les actions tokenisées dépendent d’un encours onchain d’environ 5 milliards de dollars et restent soumises aux horaires de cotation des titres sous-jacents. En cas de liquidation forcée, le WBTC bénéficie d’une base d’acheteurs profonde. Une action tokenisée dépend de la liquidité disponible à cet instant sur la plateforme onchain.
Le crédit privé pousse ce problème à l’extrême. Il constitue la première catégorie d’actifs du monde réel tokenisés, avec 26,03 milliards de dollars dans le segment des crédits adossés à des actifs. Mais 23,71 milliards de dollars — soit environ 91 % du total — correspondent à un seul token émis par Figure et adossé à son portefeuille de prêts immobiliers.
Il ne s’agit pas d’un véritable marché secondaire, mais d’un programme de titrisation qui ne se négocie pas et n’est pas utilisé comme collatéral dans les vaults. Les 26 milliards de dollars mesurent une capacité d’émission, pas la liquidité disponible pour absorber une vente forcée.
Le même décalage existe, dans une moindre mesure, pour l’or tokenisé et les fonds monétaires tokenisés. Les oracles ne sont pas toujours actualisés instantanément et les fenêtres de rachat peuvent être plus lentes que le moteur de liquidation. Un actif offchain de grande qualité ne devient pas automatiquement un collatéral liquide une fois tokenisé.
C’est là que la distinction entre un vault et un fonds devient essentielle. Comme l’explique Adrian Cachinero Vasiljevic de Steakhouse :
"Dans un vault de prêt, l’actif sous-jacent n’est pas le collatéral, mais la créance sur l’emprunteur, autrement dit son obligation de rembourser. Cette obligation est sécurisée par des incitations de marché mises en œuvre par le smart contract : une forte hausse des taux lorsque la liquidité se raréfie pour pousser au remboursement, ou la saisie et la liquidation du collatéral pour rembourser intégralement le prêteur. La qualité de l’actif dépend donc de la vitesse à laquelle ce collatéral peut être liquidé."
Un investisseur qui se limite à la qualité de l’émetteur, à sa notation et à son historique de défaut passe donc à côté du principal. Dans un vault, la qualité de crédit n’est qu’une partie de l’équation. La profondeur du marché et la vitesse à laquelle le collatéral peut être transformé en liquidités sont déterminantes.
L’analyse de The Big Whale
Le rendement supplémentaire compense le manque de liquidité, pas une moindre qualité de crédit. Dans le même vault et à utilisation comparable, l’or tokenisé offre 81 points de base de plus que l’ether en staking. Cet écart rémunère l’investisseur pour accepter un collatéral qui risque d’être difficile à vendre rapidement en période de stress. Ce choix peut être rationnel. Mais ce n’est pas nécessairement l’exposition que les déposants pensent prendre, et les interfaces des vaults ne rendent pas cette distinction explicite.
Dans un vault, faible volatilité ne veut pas dire faible risque. Ce raisonnement inverse un réflexe fréquent dans la finance traditionnelle. Comme l’explique Cachinero Vasiljevic : "Ce que les gestionnaires ne voient pas, c’est que le risque ne dépend pas uniquement de la volatilité : il dépend aussi de la liquidité et de la rapidité avec laquelle on peut la récupérer. Pour le prêteur d’un vault, un actif moins volatil mais beaucoup moins liquide est plus risqué que le bitcoin, parce qu’il est plus difficile à liquider pour rembourser le prêt."
Un fonds monétaire tokenisé peut sembler plus sûr que le bitcoin selon tous les indicateurs traditionnels, tout en constituant un moins bon collatéral lors d’une vente forcée. Les asset managers qui font de la volatilité des RWA leur principal facteur de risque ne regardent donc pas la bonne variable.
Le constat du plus grand curateur indépendant contredit le récit dominant, alors même qu’il aurait tout intérêt à le conforter :
C’est pourquoi les cryptoactifs sont probablement le meilleur collatéral en DeFi aujourd’hui : ce sont ceux qui se liquident le plus vite. Cela limite la croissance des emprunts, car les montants que l’on peut emprunter contre du bitcoin ne sont pas illimités. Je trouverais bien plus intéressant de disposer de différentes classes de RWA onchain. Mais tant que ces actifs ne seront pas intrinsèquement plus liquides, il sera difficile de dépasser cette limite.
Le frein qu’il décrit n’est ni le manque d’appétit, ni la réglementation, ni le volume d’actifs tokenisés. C’est l’absence d’un marché secondaire suffisamment profond pour rendre « le collatéral issu du monde réel aussi liquide onchain qu’il l’est offchain ».
La métrique à suivre n’est donc ni la valeur totale des actifs tokenisés ni les 131 milliards de dollars de vaults recensés par S&P. Ce qui compte, c’est la profondeur de marché réellement disponible dans les portefeuilles dont les curateurs fixent les plafonds. Les émissions progressent, mais pas la capacité à revendre rapidement les tokens à un tiers.
Tant que cette liquidité ne s’améliorera pas, les actifs du monde réel continueront d’offrir un rendement supérieur et les curateurs leur appliqueront des plafonds bien plus faibles qu’aux cryptoactifs. Ces limites d’allocation en disent aujourd’hui davantage sur la maturité institutionnelle du marché que les chiffres globaux d’adoption.