Morpho Blue heeft $10,86 mrd aan TVL tegenover $5,29 mrd aan uitstaande leningen, een benuttingsgraad van circa 49% over het hele protocol. De TVL die DefiLlama voor dit protocol toont, betreft uitsluitend aangeboden liquiditeit. Wie de geleende bedragen optelt, komt uit op een gecombineerde deposito- en schuldenomvang van circa $16,15 mrd. Dat is een andere perimeter, geen tweede TVL.
Daarboven bevindt zich een breder vaultuniversum. S&P Global Ratings schatte de deposito's in crypto-vaults in april 2026 op circa $131 mrd, tegenover $24 mrd drie jaar eerder. Ongeveer 94% daarvan bleef in crypto-native activiteiten: staking, crypto-gedekte leningen en yield-aggregatie. Die $131 mrd is niet de markt voor gecureerde leningvaults. Het segment dat daadwerkelijk onderpand, LTV's en caps vaststelt — de categorie Risk Curators op DefiLlama — bedroeg circa $8 mrd in juli 2026, waarbij vijf curators 80 tot 82% voor hun rekening namen (Steakhouse, Gauntlet, Sentora, K3 Capital, RockawayX, Hyperithm).
Onder die noemer hebben zich niet twee, maar drie onderpandfamilies gevormd.
De eerste is digitaal-asset-native: gewrapte en gestakede versies van blue-chip crypto (WBTC, cbBTC, wstETH, weETH). De tweede bestaat uit kasequivalent on-chain onderpand (sUSDS en vergelijkbare tokens). De derde is reëel-wereldonderpand: getokeniseerde aandelen, getokeniseerde geldmarktfondsen en treasuries, getokeniseerd goud en getokeniseerd private credit. Vaults waarderen deze categorieën verschillend.
Het zuiverste beeld ontstaat binnen één boek, waarbij curator, chain, geleend actief en datum constant worden gehouden. De Prime USDT-vault van Steakhouse op Ethereum beheert $74 mln verdeeld over zeven markten, elk met nagenoeg identieke benuttingsgraden voor USDT-leningen.
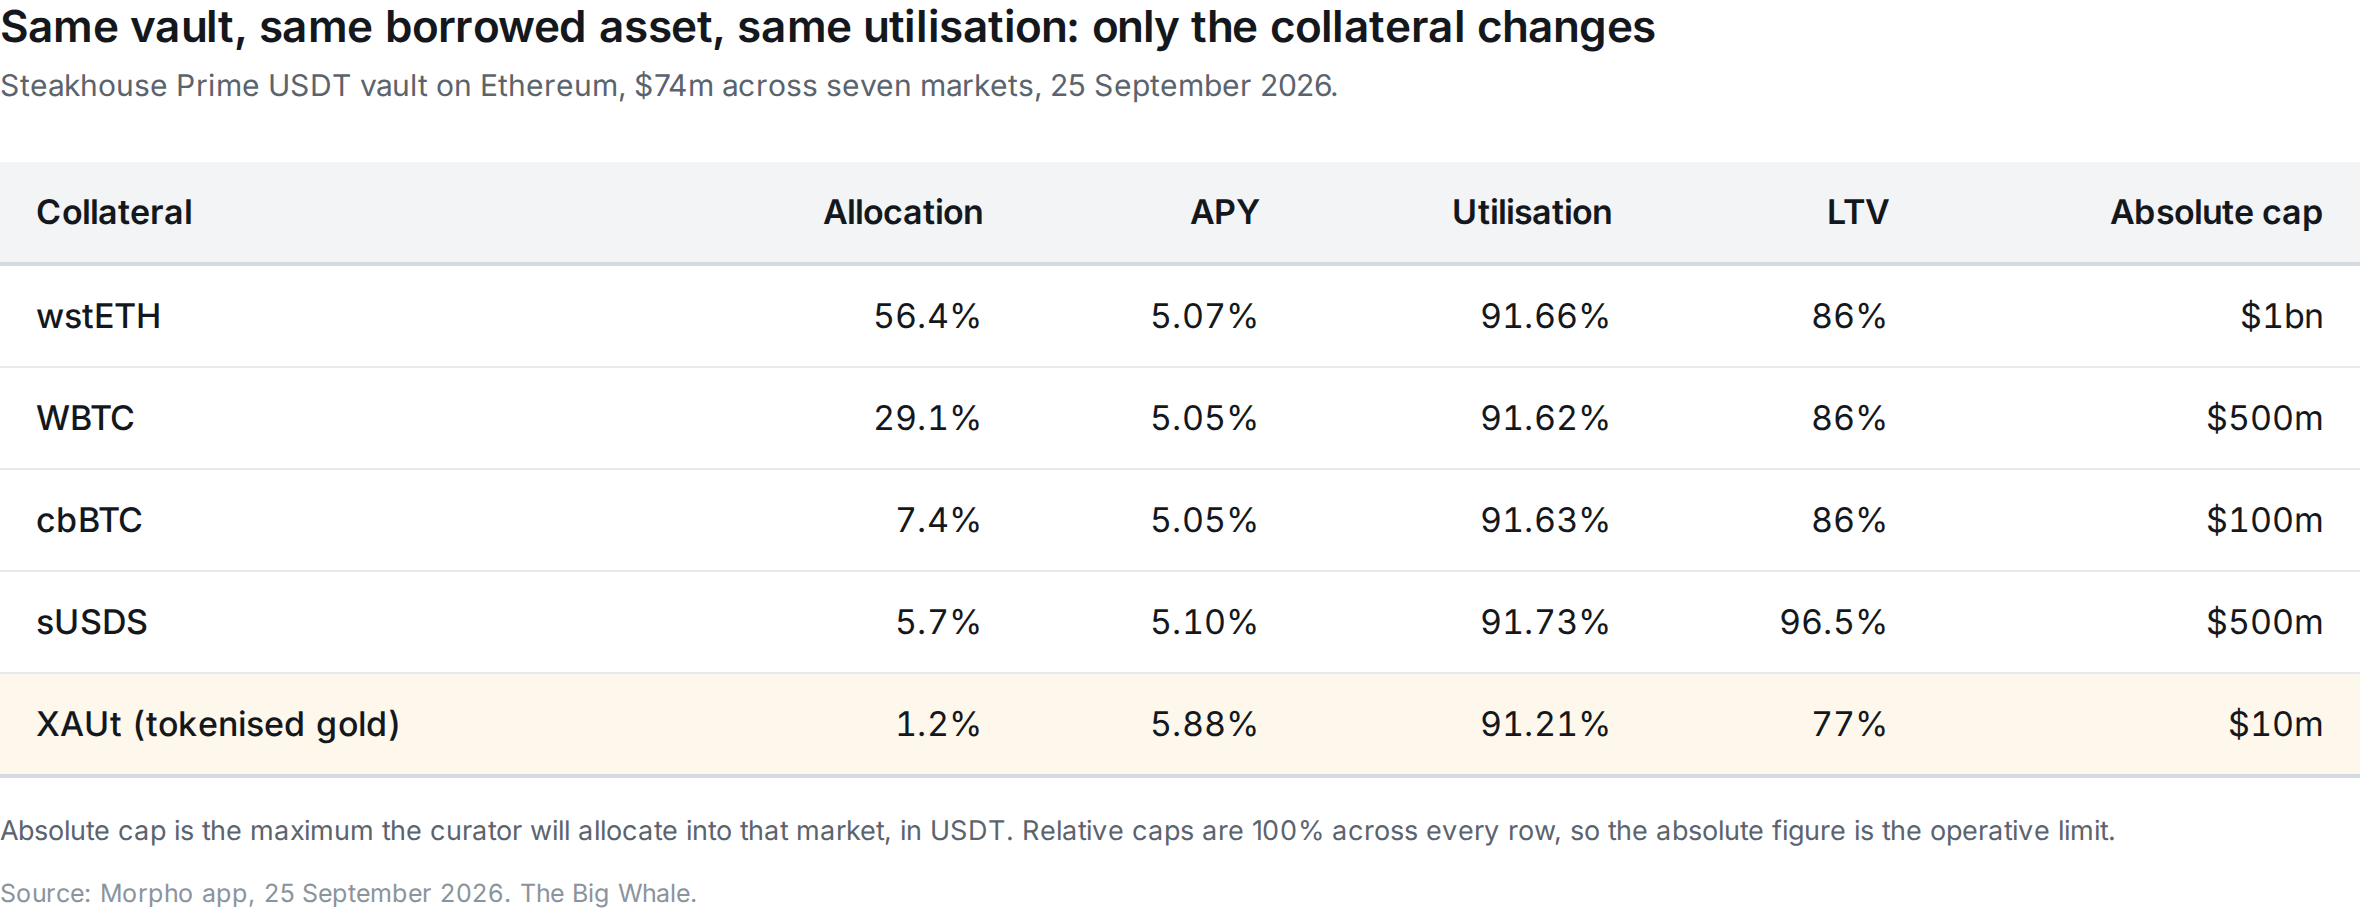
Getokeniseerd goud betaalt 81 basispunten meer dan gestaked ether bij dezelfde benuttingsgraad, terwijl de curator de LTV negen punten strakker aansnijdt. De caps vertellen de rest. Steakhouse leent tot $1 mrd uit tegen wstETH en tot $10 mln tegen getokeniseerd goud — een plafond twee ordes van grootte lager. Geen van beide caps is vandaag bindend, met $74 mln aan vaultactiva en 1,2% in XAUt; het betreft dus vooraf vastgelegde bereidheid, geen actieve beperking. Dit is één boek op één dag: het toont het prijsmechanisme, nog geen cross-marktgemiddelde.
sUSDS illustreert de derde familie: een bijna identieke yield als blue-chip crypto, maar een beduidend hogere LTV. De markt behandelt het als kasequivalent, niet als RWA.
De depositogroei is nog onzeker. De RWA USDC-vault van RockawayX op Kamino, met 82% van de allocatie in twee reëel-wereldactivamarkten, groeide van $24 mln naar $78 mln in één maand bij een netto APY van 6,61% en een benuttingsgraad van 90%, zonder pointsprogramma. Een Steakhouse-vault met een blue-chip-boek van 93% groeide 27,6% in dezelfde periode. Een grotere blue-chip-vault groeide minder dan 1%. Op drie vaults correleerde groei met omvang, niet met type onderpand. Relevant om te volgen, maar nog niet voldoende om conclusies aan te verbinden.
Wat dit betekent voor institutionele allocators
De beperking zit niet in de waarde van het onderpand. De vraag is hoeveel ervan verkocht kan worden, en hoe snel het kan worden uitgewikkeld, op de dag dat een positie gesloten moet worden.
Wrapped Bitcoin (WBTC) alleen al vertegenwoordigt $9,83 mrd, en dat is slechts één wrapper van meerdere. Getokeniseerde aandelen hebben een gespreide omvang van $5,48 mrd. Eén Bitcoin-wrapper is daarmee bijna twee keer zo groot als de gehele markt voor getokeniseerde aandelen. Beide cijfers komen van verschillende aanbieders op verschillende grondslagen; dit geeft een orde van grootte aan, geen precieze verhouding.
Dat verschil bepaalt wat een vault veilig kan doen. Een vault die WBTC accepteert, leent uit tegen een actief met continue wereldwijde markten en kopers om drie uur 's ochtends op een zondag. Een vault die getokeniseerde aandelen accepteert, leent uit tegen een gespreide float van circa $5 mrd die nog steeds handelt op de klok van de onderliggende beurs. Bij een gedwongen sluiting liquideert het eerste actief in een muur van biedingen. Het tweede liquideert in wat het on-chain platform op dat moment biedt.
Private credit maakt het probleem scherper. Het is de grootste getokeniseerde reëel-wereldcategorie, met $26,03 mrd in de asset-backed credit-categorie, waarvan $23,71 mrd — circa 91% — één enkele token van één uitgevende partij betreft: het home-equity-leningenboek van Figure. Dat is geen markt. Het is één securitisatieprogramma dat niet verhandeld wordt en niet als vaultonderpand voorkomt. Het headline-cijfer voor getokeniseerd private credit beschrijft een emissie-prestatie, niet een pool waarop iemand kan liquideren. Voor getokeniseerd goud en getokeniseerde geldmarktfondsen speelt dezelfde klok in mildere vorm: oracle-updates en terugkoopvensters kunnen trager zijn dan de liquidatie-engine, zelfs wanneer het onderliggende off-chain actief van hoge kwaliteit is.
Hier wordt het onderscheid tussen vault en fonds relevant. Adrian Cachinero Vasiljevic van Steakhouse: „In een leningvault is het onderliggende actief niet het onderpand; het is een terugbetalingsverplichting van de lener. Die verplichting wordt gedekt door marktprikkels die via het smart contract werken: rentevoeten die schieten als liquiditeit laag is om terugbetaling te forceren, of het contract dat onderpand in beslag neemt en liquideert om de uitlener schadeloos te stellen. De kwaliteit van het actief hangt dus af van hoe snel het onderpand geliquideerd kan worden.“
Een allocator die de gebruikelijke kredietchecklist doorloopt — emittentenkwaliteit, rating en wanbetalingshistorie — kijkt naar de verkeerde kolom. Kredietkwaliteit is van de tweede orde. Diepte en uitwinkelsnelheid op de dag dat u moet verkopen, zijn van de eerste orde.
De analyse van The Big Whale
De premie geldt voor liquidatievertraging, niet voor kredietrisico. De 81 basispunten die getokeniseerd goud meer betaalt dan gestaked ether — in dezelfde vault, bij dezelfde benuttingsgraad — zijn de vergoeding die de vault een allocator biedt voor het accepteren van onderpand dat onder stress niet snel verkocht kan worden. Dat kan een rationele ruil zijn. Het is echter niet de ruil die de meeste depositohouders denken te maken, en geen enkel vaultinterface maakt onderscheid tussen de twee families.
Lage volatiliteit is hier geen laag risico, en dat keert een TradFi-gewoonte om. Cachinero Vasiljevic: „Niet alleen volatiliteit bepaalt risico; liquiditeit en de snelheid waarmee die liquiditeit hersteld kan worden, spelen evenzeer een rol. Een actief met lagere volatiliteit maar veel lagere liquiditeit is risicovoller voor een vaultuitlener dan Bitcoin, omdat het moeilijker te liquideren en terug te betalen is.“
Een getokeniseerd geldmarktfonds kan op elke traditionele maatstaf veiliger lijken dan Bitcoin en toch het slechtere onderpand zijn bij een gedwongen verkoop. Vermogensbeheerders die RWA-volatiliteit als voornaamste zorg aanvoeren, redeneren vanuit de verkeerde variabele.
De eerlijke lezing van de grootste onafhankelijke curator druist in tegen het heersende narratief, terwijl hij alle reden heeft het tegenovergestelde te beweren:
In DeFi is crypto vandaag waarschijnlijk het beste onderpand; het liquideert het snelst. Dat beperkt de groei aan lenerskant, omdat er slechts zo veel te lenen valt tegen Bitcoin, en ik zou het veel interessanter vinden diverse RWA-klassen on-chain te hebben. Maar zolang die activa inherent minder liquide zijn, is het moeilijk om daar uit te breken.
De bottleneck die hij benoemt, is niet appetijt, regulering of tokenisatievolume. Het is de diepte van de secundaire markt: „reëelwereldonderpand even liquide maken on-chain als zijn off-chain equivalent.“
De maatstaf om te volgen is dus niet de getokeniseerde marktwaarde, en evenmin de $131 mrd-vaultwrapper van S&P. Het is de verhandelbare diepte binnen de gecureerde boeken die daadwerkelijk caps vaststellen. Tokenisatievolume is ongeacht dit alles gegroeid. Wat niet gegroeid is, is het vermogen om die tokens snel aan een derde partij te verkopen. Zolang dat niet verandert, zal reëelwereldonderpand zijn premie blijven verdienen en zullen curators voor dat onderpand aanzienlijk lagere maximumlimieten blijven vastleggen dan voor crypto. Die caps zijn een betere graadmeter voor institutionele gereedheid dan welk adoptiecijfer ook.