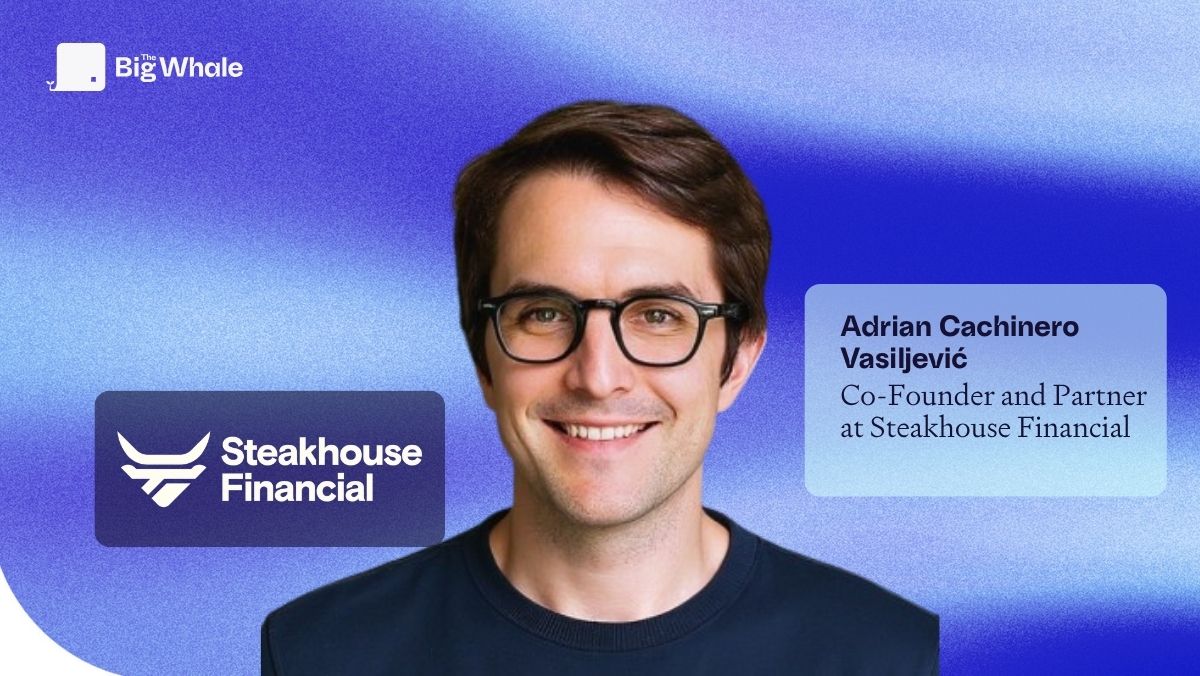
Steakhouse omschrijft zichzelf als de grootste onafhankelijke vault-curator. Wat doet een curator eigenlijk, voor een lezer die uit de traditionele financiële wereld komt en nog nooit met DeFi in aanraking is geweest?
In essentie verbinden we spaarders in stablecoins met leners in stablecoins, op een non-custodial en risicotransparante manier. Dat is het hele verhaal. Het wordt pas abstracter naarmate een financiële instelling verder van stablecoins afstaat. Voor een partij als Coinbase, die sterk op stablecoins leunt, is het duidelijk waarom dit waardevol is. Voor iemand als Robinhood, die zeer actief is in crypto maar in de kern nog steeds een traditionele financiële instelling is, is het redelijk helder. Voor een bank, waar stablecoins concurreren met spaarproducten, is het veel abstracter. De klant moet er eerst van overtuigd worden dat stablecoins een steeds groter deel van het betalingsverkeer gaan uitmaken. Zodra je dat gelooft, wil je spaarders een product aanbieden waarmee ze kunnen interageren met leners, en een vault is daar een slimme manier voor.
"We maken ons niet druk om de naam. We richten ons op het daadwerkelijke probleem van de klant."
"Vault-curator" is jargon. Zit de terminologie in de weg wanneer je met institutionele klanten praat?
Het is branchejargon, net als zoveel andere termen, en ik lig er niet wakker van. We besteden veel minder tijd aan het peinzen over de naam dan aan het helpen van de klant om na te denken over wat hun probleem is en hoe wij dat oplossen. Wanneer je een grote depositobasis aan stablecoins hebt, is een vault een zeer nuttige manier om die deposito's sticky en productief te maken, zeker omdat veel van de nieuwe regelgeving voor stablecoins het delen van de reserve-yield van de onderliggende stablecoin verbiedt. Dus wij bieden daar een nuttige dienst. Daar gaat het gesprek over, niet over het label.
"Vaults lopen achter op stablecoins. Stablecoins zijn de leidende indicator."
Vaults waren voorheen een crypto-native product. Is het gebruikersbestand veranderd?
Eerlijk gezegd niet zozeer als mensen aannemen, nog niet. Het verst dat we zijn gekomen zijn integraties zoals Coinbase en Robinhood, en dat is een redelijke graadmeter voor niet-DeFi-native, zo niet volledig niet-crypto-native, gebruikers. Wat opvalt is dat zij een aanzienlijke hoeveelheid nieuwe stablecoins naar de kredietmarkt hebben gebracht die er voorheen niet waren. Dat vertelt me dat er echte waarde zit in het abstraheren van de complexiteit; dat is wat een stablecoin-spaarder in staat stelt om zijn tegoeden voor langere tijd weg te zetten. Op Coinbase hebben we het over honderdduizenden gebruikers; Robinhood nadert dat aantal. Maar dit is alleen logisch binnen het kader van stablecoins. Als stablecoins geen deel uitmaken van je universum, is de waarde erg lastig te doorgronden. Vaults lopen achter op stablecoins. Adoptie van stablecoins is logischerwijs de leidende indicator voor de adoptie van vaults.
En wat drijft de adoptie van stablecoins zelf aan?
Twee invalshoeken. De eerste is kosten en snelheid in vergelijking met een overboeking of een SWIFT-transactie, maar dat is in het grootste deel van de ontwikkelde wereld een marginaal argument. SEPA in Europa is direct en gratis; ACH en overboekingen in de VS werken prima. Mensen gebruiken nog steeds cheques in Frankrijk en de VS. Dit gedrag is enorm hardnekkig, dus de efficiëntiewinst moet gigantisch zijn om dat te doorbreken. Het sterkere argument is de vergroting van de toegang. En dan heb ik het niet over de onderkant van de piramide in opkomende markten; het gaat om een scheepsmakelaar in de GCC, een grote fabrikant in Thailand. Vermogende economische actoren uit de midden- tot hogere klasse die nog steeds afhankelijk zijn van overboekingen, maar voor wie stablecoins een enorme verbetering betekenen in werkkapitaal en dagelijkse kosten. Dat is het bruggenhoofd. En achter dat bruggenhoofd ligt de adoptie van vaults, want zodra mensen stablecoins gebruiken, hebben ze reguliere financiële producten nodig, en vaults zijn, naar onze mening, de beste manier om die te creëren.
"Vaults zijn kredietsoftware. Waar krediet wordt gecreëerd, kun je er een inbedden."
Wat is de totale adresseerbare markt en wie wordt de dominante koper in de komende paar jaar?
Ik zou het kaderen als een percentage van de stablecoin-float dat vaults kunnen adresseren, en we zitten nog in een omgeving met een penetratiegraad van minder dan 10%. Dus zelfs als de stablecoin-float vijf jaar lang volledig gelijk zou blijven, ligt er aanzienlijke groei in het verschiet, en het zal niet gelijk blijven; groei van stablecoins verhoogt de basis voor iedereen. We zitten stevig in een fase van snelle expansie. Ik geloof niet in het idee dat het eindigt bij alleen Aave en Steakhouse. De flexibiliteit van het medium betekent dat het in veel contexten wordt gebruikt. Iedereen focust op de fintech-integratie en earn-programma's; dat is één aspect. Wij zien vaults als kredietsoftware: waar je ook kredietcreatie tegenkomt, kun je een vault inbedden. Wat de koper betreft: strikt genomen zijn onze grote klanten distributeurs, maar de eindgebruiker is vandaag de dag nog steeds grotendeels retail. De komende vijf jaar verwacht ik veel meer wholesale-kapitaalbeheer: institutionele balansen die deze infrastructuur gebruiken om krediet te bemiddelen.
Wie zijn, naast retail, op dit moment de grootste institutionele gebruikers?
Ethena is een zeer grote gebruiker. Daarnaast zijn het fondsen en hedgefondsen, die in en uit trades stappen in plaats van voor de lange termijn vast te houden, plus DAO-treasuries voor de langere termijn en individuele whales. We kennen niet elke gebruiker, maar we kennen een goed deel ervan. Er was ook één aan de NASDAQ genoteerd bedrijf dat we als Steakhouse-gebruiker hebben geïdentificeerd. De natuurlijke evolutie is dat DAO-treasuries uitgroeien tot corporate treasuries: onbenutte saldi uit de traditionele financiële wereld.
Er is een golf van nieuwe protocollen waarmee iedereen een vault kan opzetten. Ik zag er een op het Solana-event in Belgrado waarmee een retailgebruiker curator kan worden op de leenmarkten van Jupiter. Consolideert de markt uiteindelijk niet keihard?
De lage toetredingsdrempel is een van de meest aantrekkelijke kenmerken van het segment, juist omdat het veel concurrentie toelaat. Strikt genomen hoeft niemand een Steakhouse-vault te gebruiken; je kunt je eigen vault opzetten en je eigen allocaties doen. Dat is prima. Het is alleen veel meer werk dan het lijkt. Daarnaast is er een echte veelheid aan use cases: Aave richt zich vooral op on-chain degens, wij richten ons vooral op institutionele integraties. Er is ruimte voor iedereen, zelfs vandaag de dag. En consolidatie versnelt pas echt wanneer de marktgroei vertraagt en er minder overtollige marge te verdelen valt. Om dat te laten gebeuren, zou de algehele groei van stablecoins moeten afnemen en de penetratie van vaults binnen stablecoins zeer hoog moeten zijn. We zijn nog heel, heel ver verwijderd van beide.
Hoe veranderde het binnenhalen van Coinbase en Robinhood je TVL, en kwam er wholesale-kapitaal mee?
Als je naar onze TVL-grafieken kijkt, zie je periodes van volatiliteit en manische instroom in diverse puntensystemen: snel omhoog, snel omlaag. Maar de langetermijntrend is een gestage lijn omhoog naar rechts die niet stopt, en die niet sneller of langzamer is gegaan met of zonder Robinhood. We zijn dankbaar voor beide partnerschappen, maar ik zie de consistentie als een weerspiegeling van het opgebouwde merkvertrouwen in Steakhouse, het resultaat van een lange reeks beslissingen waarbij we geen fouten hebben gemaakt. We hadden een theorie over voor welke spelers het vault-product geschikt was; die theorie blijkt te kloppen en we zijn goed gepositioneerd om te stellen dat we de leidende speler in dat segment zijn. We verwachten dat deze integraties zullen aanhouden.
"USDT is zo nuttig dat mensen het rendement volledig laten schieten. Dat zal niet eeuwig duren."
Waar past Tether in dit plaatje? Het heeft weinig prikkels om te voldoen aan GENIUS of MiCA.
Tether is een interessant geval. Omdat het de regelgevende omgeving is ontgroeid, denk ik niet dat het veel prikkels heeft om zich aan GENIUS of MiCA te houden, en daar ligt sowieso niet de gebruikersbasis of de toekomstige groei. Het feit dat ze nog steeds geen rente betalen, is voor mij een uitdrukking van hoe nuttig USDT is: mensen laten het volledige reserve-rendement schieten alleen maar om het aan te houden en te gebruiken. Dat is prima als eerste stap. Maar een USDT-houder groeit uiteindelijk door naar het punt waarop hij iets wil verdienen op onbenutte saldi of ze aan het werk wil zetten. Dat is waar vaults een rol spelen. Als het onbenut blijft, verliest het nog steeds reële waarde naarmate fiat in waarde daalt; op een gegeven moment moet je die verwatering compenseren.
"Een vergunningenstelsel dat voorschrijft welke activa je mag aanhouden? Dat zou vreemd zijn."
Als deze producten volledig gereguleerd worden, wordt de aanwezigheid van Tether in vaults dan een risico?
Nee, want dat is een andere vraag. Stel je een wereld voor met een nieuwe classificatie van vault-beheerders, waarbij integrators alleen vaults mogen gebruiken die worden beheerd door een vergunninghoudende beheerder in een bepaald rechtsgebied. Ik zie geen sterke reden waarom dat de facto Tether zou uitsluiten, net zomin als het goud, getokeniseerde aandelen of enige andere denominatie zou uitsluiten. Vaults zijn flexibel genoeg om een zeer breed scala aan producten te bevatten, en ik zou teleurgesteld zijn als een vergunningenstelsel voorschrijft welke denominatie-activa zijn toegestaan. Er zijn al bewaarders in gereguleerde rechtsgebieden die USDT aanhouden, donders goed wetende dat het geen gelicentieerde stablecoin is, simpelweg omdat de klant het wil of hun tegenpartijen in andere regio's het gebruiken. De behoefte aan een vault blijft bestaan, en die vault kan heel goed een vergunning hebben. Waarom niet?
En wat is het onbedoelde gevolg als toezichthouders de activaset zouden beperken?
Dat is precies waarover nagedacht moet worden. Als je een vergunningenstelsel creëert dat voorschrijvend is over denominatie-activa, stoppen mensen niet met het maken van vaults in die activa; ze maken ze gewoon buiten het bereik van de toezichthouder, en dus buiten de bescherming die het stelsel geacht wordt te bieden. Je zou dus al die activiteiten naar het buitenland dwingen. Ik weet niet of dat een goed resultaat is. Pragmatischer en opener zijn zou beter zijn voor de bescherming van beleggers.
"Discretie is de grens. Een vault die zich gedraagt als een hedgefonds moet als zodanig worden gereguleerd."
De opmerkingen van commissaris Peirce bij de SEC wierpen de mogelijkheid op dat curatoren als vermogensbeheerders worden behandeld: compliance-teams, rapportages, hogere bedrijfskosten. Hoe sta jij daarin?
Het was heel verstandig en we zijn het met vrijwel alles eens. We zijn in gesprek met de SEC. Er is nog geen wetgeving rondom vaults als product, maar ik verwacht dat de SEC bij gebrek daaraan met een regel komt, en dat andere rechtsgebieden zullen volgen. "Vault" is een even brede term als "token"; het kan op bijna alles slaan, dus het kader dat Peirce rondom discretie toepaste, is heel logisch en sluit aan bij onze eigen filosofie. Een vault is in essentie een smart-contract-omhulsel voor onderliggend gedrag. Als dat gedrag identiek is aan dat van een hedgefonds, moet het als zodanig worden gereguleerd; daar valt moeilijk tegenin te brengen. Waar kansen liggen, is in het segment met minder discretie, en dat is waar wij ons bevinden: producten met weinig of geen discretie en sterke on-chain controles die risico's beperken, waarbij de curator de tegenpartij is. Die maken markten efficiënter en bieden beleggers sterke bescherming, resultaten die nauw aansluiten bij de doelstellingen van toezichthouders. Onze hoop is een vergunningscategorie die die kenmerken erkent zonder een onbetaalbare stijging van de bedrijfskosten. Een deel van de reden waarom vaults zo dynamisch zijn, is dat ze makkelijk toegankelijk zijn; het zou zonde zijn om dat af te sluiten. Morpho was, toen we met hen spraken, ook volledig op één lijn met het standpunt van de SEC.
"Geld is inwisselbaar. Het nut dat mensen ervan hebben niet."
Veel mensen zien vaults en getokeniseerde geldmarktfondsen als concurrenten voor dezelfde deposito's. Kunnen vaults, nu de rente daalt, kapitaal aantrekken dat momenteel in geldmarktfondsen zit?
Ze concurreren, maar laat ik het anders formuleren. In ons model lijkt de monetaire beweging in DeFi veel op het gewone geldverkeer, alleen vloeiender, beter combineerbaar en sneller. Geld beweegt in DeFi veel makkelijker tussen activaklassen dan in de traditionele financiële wereld, maar de druk is hetzelfde. Geld is inwisselbaar; het nut dat mensen er in verschillende scenario's aan ontlenen, is dat veel minder. Het hangt af van rentetarieven, omstandigheden, use cases en gedragsvoorkeuren. Al deze activaklassen concurreren met elkaar. Maar strikt genomen zijn getokeniseerde bankdeposito's en getokeniseerde geldmarktfondsen veel competitiever met elkaar dan dat ze zijn met vaults, omdat vaults een ander type kredietrisico bieden; ze zijn niet één-op-één vergelijkbaar. Ik besprak dit onlangs met Luca Prosperi: een getokeniseerd bankdeposito kan een reserve-activum zijn voor een stablecoin, maar een getokeniseerd geldmarktfonds kan dat ook. Alles heeft kanalen die in elkaar voeden, en kapitaal beweegt daartussen afhankelijk van de voorkeur van de houder op elk gegeven moment. Dus ik ben niet dogmatisch over of het goed of slecht is dat vaults concurreren met geldmarktfondsen; het is geen van beide. Het is gewoon een voorkeur voor krediet die een gebruiker uitspreekt wanneer de mogelijkheid bestaat. En in DeFi bestaat die mogelijkheid altijd, omdat kapitaal altijd vrij kan bewegen. Dat is volledige kapitaalmobiliteit op een manier die we echt nog nooit eerder hebben gezien.
"Stablecoins komen eerst. Als een bedrijf ze nooit adopteert, bereikt het nooit vaults."
Wat is de belangrijkste belemmering voor de instroom van meer institutioneel kapitaal in vaults?
De interne businesscase, en die komt altijd weer uit bij stablecoins. Stripe gebruikt stablecoins voor interne afwikkeling omdat ze de waarde zagen en de efficiëntie inzagen; elk ander bedrijf moet datzelfde proces doorlopen. Voor velen is het blijven gebruiken van hun bestaande bankinfrastructuur prima, dus het is erg lastig om ze naar vaults te krijgen, omdat ze in de eerste plaats niet aan stablecoins beginnen. Het hangt bijna volledig af van de adoptie van stablecoins.
Zou de opkomst van vaults voor real-world assets kunnen helpen, aangezien instellingen de onderliggende activa beter begrijpen?
Tot op zekere hoogte, maar ik denk niet dat dat de blokkade is, en hier is de nuance die mensen missen. In een lending vault is het onderliggende activum niet het onderpand; het is een terugbetalingsverplichting van de lener. Die verplichting wordt gewaarborgd door marktmechanismen die via het smart contract worden aangestuurd: rentetarieven die stijgen bij lage liquiditeit om terugbetaling af te dwingen, of het contract dat onderpand in beslag neemt en liquideert om de uitlener schadeloos te stellen. De kwaliteit van het activum hangt dus af van hoe snel het onderpand kan worden geliquideerd. En het meeste onderpand in de vorm van real-world assets kan niet snel worden geliquideerd. Daarom is crypto in DeFi vandaag de dag waarschijnlijk het beste onderpand; het liquideert het snelst. Het is beperkend voor de groei van leningen, omdat er een limiet zit aan hoeveel je kunt lenen met Bitcoin als onderpand, en ik zou het veel interessanter vinden om diverse RWA-klassen on-chain te hebben. Maar totdat die activa inherent liquider zijn, is het lastig om daaruit te breken.
Traditionele vermogensbeheerders noemen de volatiliteit van RWA-onderpand als zorg: loan-to-value, liquidatiedrempels. Is de variëteit aan onderpand de beperkende factor?
Nee. Als het op kredietkwaliteit aankwam, zijn prime vaults empirisch gezien al van zeer hoge kwaliteit. Het verliespercentage bij overgecollateraliseerde Bitcoin-leningen is verwaarloosbaar, extreem laag. En het punt dat beheerders missen is dat niet alleen volatiliteit het risico bepaalt; het gaat om liquiditeit en de snelheid waarmee die liquiditeit kan worden teruggewonnen. Een activum met lagere volatiliteit maar veel lagere liquiditeit is risicovoller voor een vault-uitlener dan Bitcoin, omdat het moeilijker is om te liquideren en terug te betalen. De mentaliteitsverandering, of de onderliggende technologische verandering die moet plaatsvinden, is het on-chain net zo liquide maken van real-world onderpand als de off-chain tegenhanger.
"Ongeveer 99% van de stablecoins zijn dollars. MiCA gaat daar niets aan veranderen als niemand de euro wil."
Bestaat er al een Europese vault-markt, in euro's?
Die volgt de stablecoins, en ongeveer 99% van de stablecoins is in dollars uitgedrukt. Wij bekijken het in lagen: de groei van stablecoins in het algemeen, de penetratie van de euro binnen stablecoins, en de penetratie van vaults binnen euro-stablecoins. Mijn hypothese, en ik moet erbij zeggen dat ik de cijfers niet heb nagerekend, is dat de penetratie van vaults binnen euro-stablecoins eigenlijk hoger is dan bij dollars, simpelweg omdat de euro-float zoveel kleiner is. Steakhouse heeft het meeste gedaan om dit te bevorderen: wij beheren de grootste euro-stablecoin vault op EURCV, we zijn geïntegreerd met Deblock en we werken samen met Europese beurspartners om de vraag naar leningen organisch te laten groeien, zodat houders van euro's toegang krijgen tot rendement. Deze vaults zitten in de honderden miljoenen; ze zijn groot. Het is de euro-stablecoin float zelf die klein is.
Waarom is de vraag naar de euro zo zwak, zelfs met MiCA van kracht?
Mensen uit het eurosysteem spreken me op conferenties aan en dagen me bijna uit: "nu we MiCA hebben, waarom hebben we dan niet meer euro-stablecoins?" Ik kaats de bal direct terug. Er is geen hoeveelheid MiCA-regulering die ervoor zorgt dat mensen meer behoefte hebben aan een euro-stablecoin dan aan een dollar-stablecoin; mensen moeten de euro in de eerste plaats zelf willen, en dat is hun taak, niet de mijne. Er is ook geen trekkracht: eerlijk is eerlijk, het gebruik van de euro binnen de eurozone is al zo naadloos dat je nauwelijks een stablecoin nodig hebt. En euro-saldi buiten de eurozone bestaan in feite niet; er is zeer weinig vraag naar de euro in het buitenland. Er is dus geen natuurlijke reden voor euro-stablecoins om op grote schaal te bestaan. MiCA kan de markt toestaan; het kan de vraag niet creëren.